猜你想问
华利集团2026年上半年业绩表现如何?
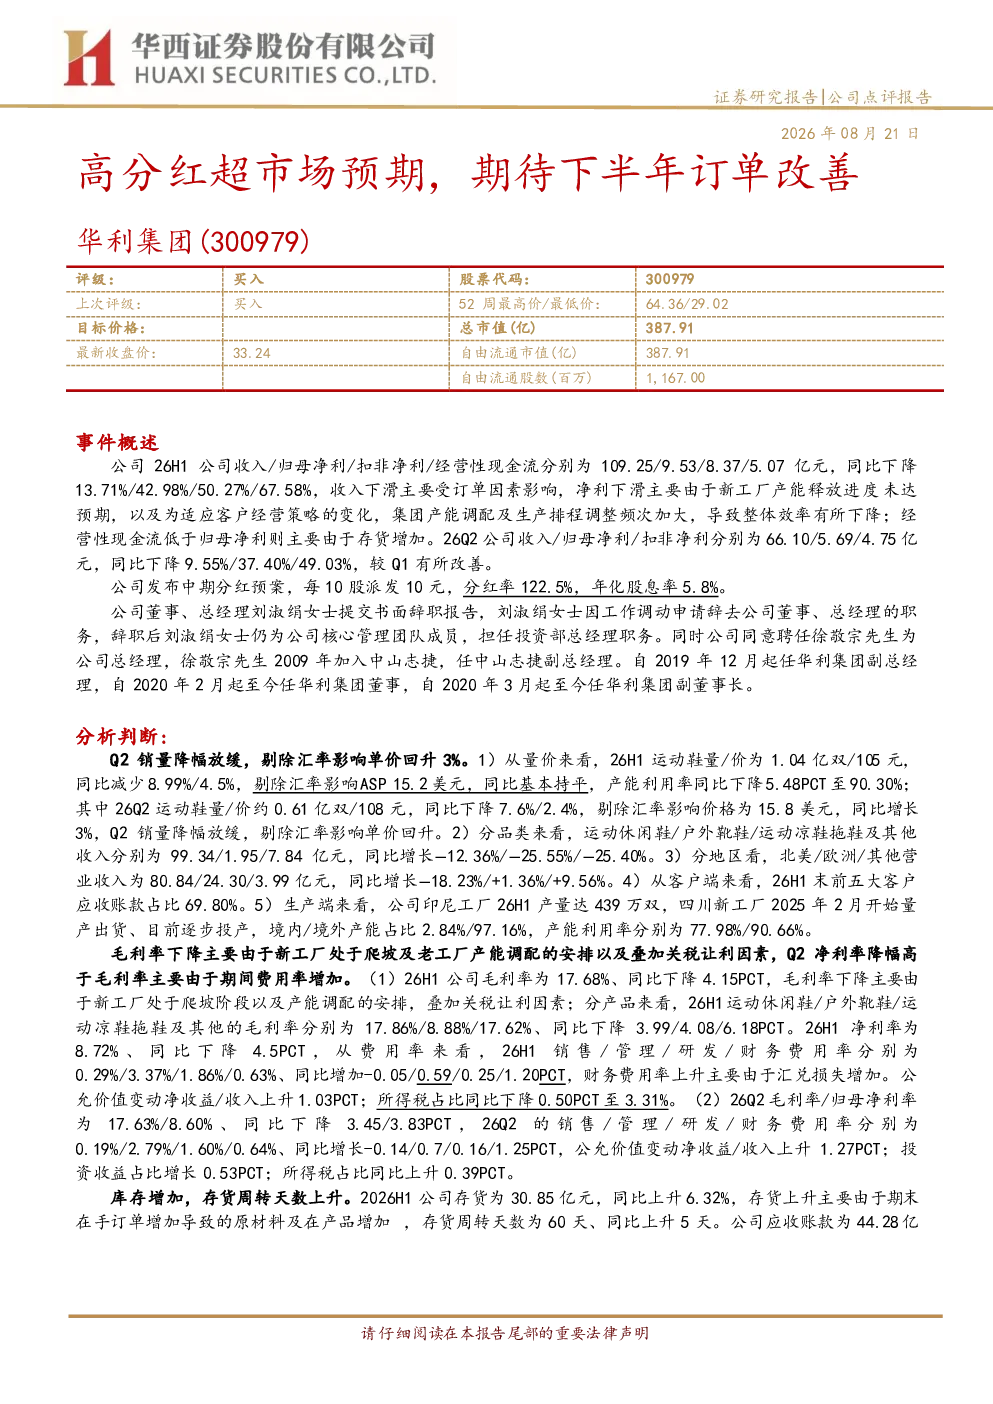
华利集团2026年上半年收入109.25亿元,同比降13.71%;归母净利9.53亿元,同比降42.98%;扣非净利8.37亿元,同比降50.27%;经营性现金流5.07亿元,同比降67.58%。收入下滑主要受订单因素影响,净利下滑主要由于新工厂产能释放未达预期及效率下降,经营性现金流低于归母净利主要由于存货增加。Q2收入66.10亿元,同比降9.55%;归母净利5.69亿元,同比降37.40%;扣非净利4.75亿元,同比降49.03%,较Q1有所改善。公司中期分红每10股派发10元,分红率122.5%,年化股息率5.8%
华利集团产品销量和价格趋势如何?
26H1运动鞋量1.04亿双,价105元,同比销量降8.99%,价格降4.5%,剔除汇率影响ASP同比持平;26Q2运动鞋量0.61亿双,价108元,同比下降7.6%/2.4%,剔除汇率影响价格同比增3%。分品类,运动休闲鞋/户外靴鞋/运动凉鞋拖鞋及其他收入同比分别降12.36%/-25.55%/-25.40%。分地区,北美/欧洲/其他收入同比降18.23%/增1.36%/增9.56%。前五大客户应收账款占比69.80%
华利集团的生产和库存情况怎样?
印尼工厂26H1产量439万双,四川新工厂2025年2月开始量产出货,目前逐步投产。境内/境外产能占比2.84%/97.16%,产能利用率77.98%/90.66%。26H1存货30.85亿元,同比升6.32%,主要由于在手订单增加导致原材料及在产品增加;存货周转天数为60天,同比升5天。应收账款44.28亿元,同比下降9.2%,平均应收账款周转天数为70天,同比增4天
华利集团未来发展和风险有哪些?
短期预计下半年收入端有望降幅收窄,HOKA、ON、ASICS有望改善。新厂仍在爬坡,叠加原材料价格上涨及人民币升值压力,预计净利率端今年仍有压力,27年有望改善。长期来看,公司在新客户仍有份额提升空间,新工厂度过爬坡期后有望迎来利润弹性。下调26-28年收入预测至236.07/249.80/266.06亿元,归母净利预测至26.1/31.3/39.9亿元;对应下调EPS预测至2.23/2.68/3.42元。风险提示包括海外衰退风险、投产进度晚于预期风险、系统性风险