猜你想问
这份研报的核心内容是什么?
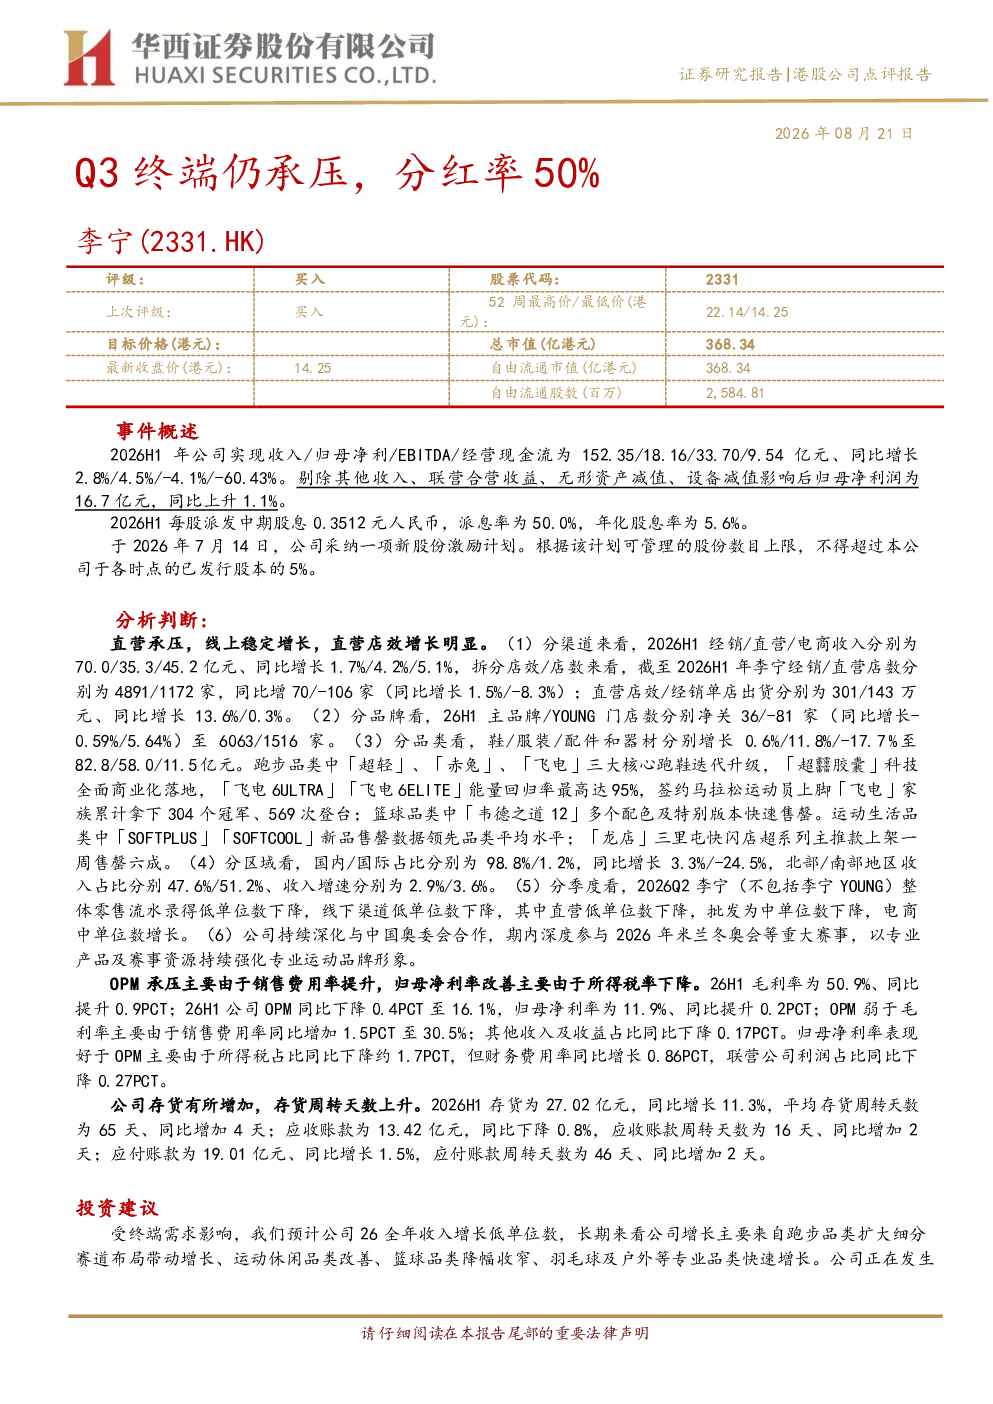
本报告维持对02331李宁的“买入”评级,关注其2026H1财务表现:收入152.35亿元同比增长2.8%,归母净利18.16亿元增长4.5%,但EBITDA下降4.1%,经营现金流大幅下滑60.43%。报告强调每股派发中期股息0.3512元,派息率高达50%,并介绍了新股份激励计划。渠道方面,经销/直营/电商收入分别增长1.7%/4.2%/5.1%,但直营店数下降8.3%。品牌方面,主品牌门店数微降,YOUNG门店数增长5.64%。品类中,服装增长11.8%,鞋类微增,配件和器材下降17.7%。区域占比98.8%在国内,季度数据则显示整体零售流水低单位数下降。
纺织服装行业未来发展趋势如何?
报告指出,纺织服装行业长期增长潜力主要来自跑步、运动休闲、篮球、羽毛球及户外等品类。特别是跑步领域,品牌持续推出“超轻”、“赤兔”、“飞电”等核心跑鞋迭代升级,“超䨻胶囊”科技全面商业化,并签约大量马拉松运动员。篮球品类中,“韦德之道12”多个配色及特别版本快速售罄。运动生活方面,“SOFTPLUS”、“SOFTCOOL”新品表现亮眼。但区域增长不均衡,国际业务占比仅1.2%且下降24.5%。电商渠道保持中单位数增长,但线下渠道面临压力。
研报重点分析了哪些方面?
本报告重点分析了02331李宁的多维度经营情况。财务层面,关注收入、利润、现金流、毛利率、费用率等关键指标,指出归母净利率提升但存货周转天数增加。渠道层面,深入剖析经销、直营、电商各渠道表现及变化,特别关注直营店效提升与店数下降的矛盾。品牌层面,分析主品牌与YOUNG品牌门店扩张情况。品类层面,详细拆解鞋、服装、配件和器材的增长差异,并突出跑步、篮球、运动生活等细分品类表现。区域和季度数据也提供了全面视角。
当前市场对纺织服装行业有何判断?
当前市场对纺织服装行业的判断呈现分化态势。一方面,品牌在核心品类如跑步、篮球、运动生活上展现出较强竞争力,新品迭代速度快,品牌建设持续投入,例如“超䨻胶囊”科技的商业化应用和库里品牌的战略合作。另一方面,部分渠道面临压力,直营店数下降,线下渠道整体低单位数下滑,库存周转天数增加,电商增速放缓迹象显现。此外,国际业务占比低且持续下降,也反映出市场对国内市场依赖度高,但需警惕潜在风险。
研报提示了哪些风险?
本报告提示了几个潜在风险点。首先,库存积压可能恶化,部分品类如配件和器材出现负增长,存货周转天数增加值得关注。其次,终端折扣加大可能影响利润水平,尤其线下渠道面临压力时。再次,电商增速放缓可能影响整体收入增长。最后,需关注系统性风险,如宏观经济波动、行业竞争加剧等因素可能对纺织服装企业经营造成冲击。报告建议投资者密切关注库存管理、渠道策略及市场环境变化。