猜你想问
圣农发展研报核心内容是什么?
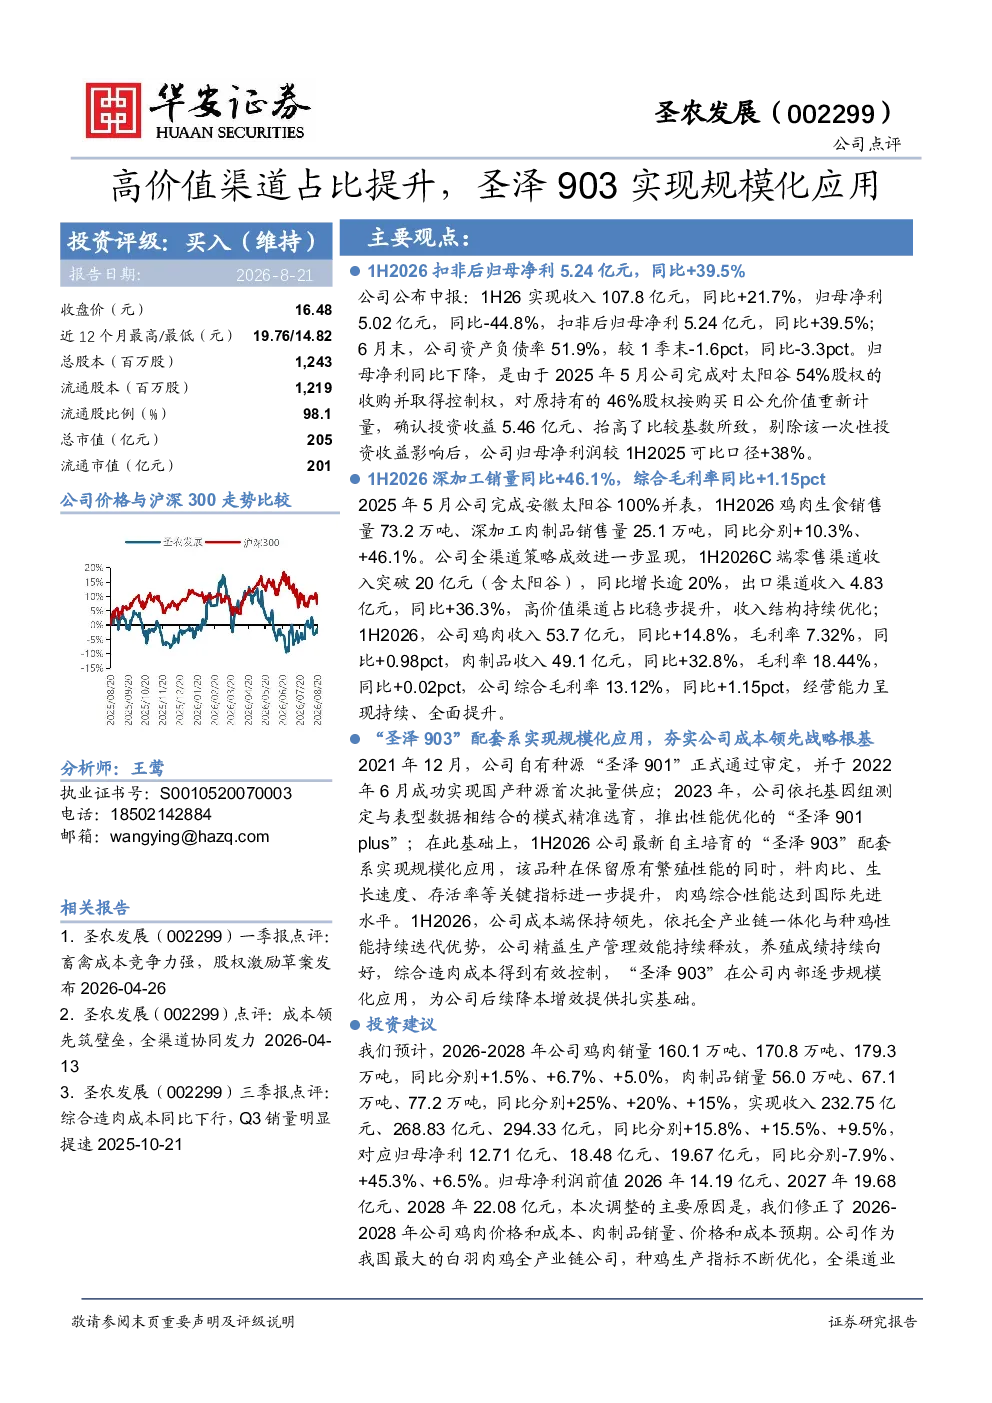
研报指出,2026年上半年圣农发展实现收入107.8亿元,同比增长21.7%;扣非后归母净利5.24亿元,同比+39.5%。深加工肉制品销量同比增长46.1%,C端零售渠道收入突破20亿元,出口渠道收入同比增长36.3%。公司通过高价值渠道占比提升,收入结构持续优化。同时,“圣泽903”配套系实现规模化应用,关键指标提升至国际先进水平,有效控制了综合造肉成本,巩固了成本优势。
白羽肉鸡行业发展趋势如何?
白羽肉鸡行业正朝着规模化、深加工和全渠道发展的趋势。龙头企业通过技术升级和渠道优化,提升种鸡性能和产品附加值。深加工肉制品销量增长迅速,C端零售和出口渠道表现亮眼。成本控制成为核心竞争力,如圣农发展的“圣泽903”配套系的应用,标志着行业在技术层面向国际先进水平迈进,未来行业集中度和盈利能力有望进一步提升。
研报重点分析了圣农发展的哪些方面?
研报重点分析了圣农发展的业绩表现、渠道优化和成本领先战略。在业绩方面,公司收入和利润保持增长,但需注意收购太阳谷股权带来的一次性投资收益影响。渠道优化方面,深加工和C端零售、出口渠道收入增长显著,高价值渠道占比提升。成本领先战略方面,“圣泽903”配套系的规模化应用是关键,使公司综合造肉成本得到有效控制,成本优势持续巩固。
当前白羽肉鸡市场现状如何?
当前白羽肉鸡市场呈现龙头企业优势明显、行业集中度提升的趋势。随着技术进步,如圣农发展“圣泽903”配套系的推广,行业整体生产效率和成本控制能力增强。市场需求方面,消费者对深加工肉制品的需求增长,推动行业向高附加值方向发展。同时,国际市场竞争加剧,出口渠道成为重要增长点,但需关注国际市场政策变化带来的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括:疫情可能对养殖和供应链造成影响;鸡价长期底部震荡可能压缩企业盈利空间;原材料价格波动会直接影响生产成本;进出口政策变化可能影响出口业务。此外,行业竞争加剧和环保政策趋严也是潜在风险因素,需持续关注这些因素对公司经营的影响。