猜你想问
这份研报的核心内容是什么?
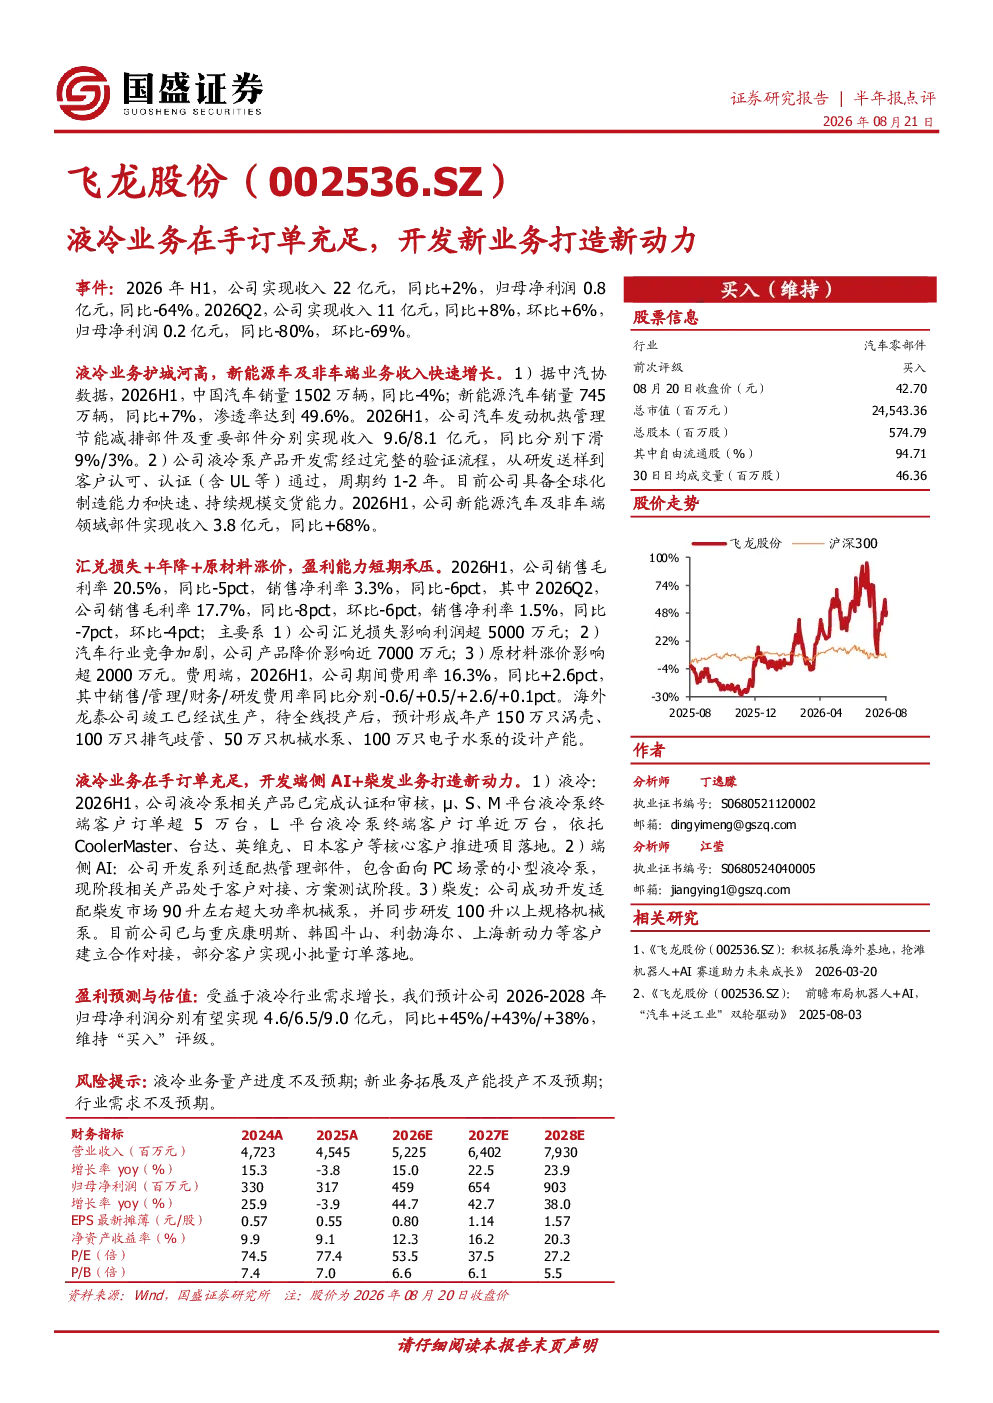
该研报指出飞龙股份液冷业务表现强劲,在手订单充足,新能源汽车及非车端业务收入快速增长。2026H1,液冷泵产品已完成认证,μ、S、M平台液冷泵终端客户订单超5万台,L平台近万台。公司具备全球化制造能力。同时,公司积极开发端侧AI和柴发业务,拓展热管理部件市场,并与多家客户合作。但短期盈利承压,受汇兑损失、产品降价和原材料涨价影响,毛利率20.5%,净利率3.3%。海外龙泰公司已竣工试生产,预计年产150万只涡壳等部件。
液冷行业的发展趋势如何?
液冷行业正受益于新能源汽车和数据中心等需求增长。飞龙股份作为液冷泵供应商,其μ、S、M、L平台液冷泵获得终端客户订单,显示市场接受度高。公司具备全球化制造和快速交货能力,符合行业对供应链稳定性和效率的要求。新业务拓展如端侧AI和柴发业务,也表明公司正积极布局未来增长点,适应行业多元化需求。但需关注行业需求波动和竞争加剧的风险。
研报重点分析了哪些方向?
研报重点分析了飞龙股份的液冷业务表现和新业务拓展。液冷业务方面,报告详细披露了订单情况、产品认证进度和制造能力,显示公司在该领域具备较强竞争力。新业务方面,公司积极开发端侧AI和柴发业务,拓展热管理部件市场,并与客户建立合作,体现公司向多元化发展的战略。此外,报告也分析了公司盈利能力短期承压的原因,如汇兑损失、产品降价和原材料涨价等,以及产能扩张计划。
当前液冷市场的市场现状如何?
当前液冷市场主要受新能源汽车和数据中心需求驱动,呈现快速增长态势。飞龙股份作为液冷泵供应商,其产品获得多个平台终端客户订单,显示市场对其产品认可度高。公司具备全球化制造能力和快速交货能力,能满足市场对供应链的要求。但同时,行业竞争也日益激烈,原材料价格波动和汇率变化等因素对厂商盈利能力构成挑战。公司积极拓展新业务,如端侧AI和柴发业务,以应对市场变化和寻求新的增长点。
研报提示了哪些风险?
研报提示了几个主要风险:一是液冷业务量产进度不及预期,可能导致订单交付延迟或产能利用率不足;二是新业务拓展及产能投产不及预期,可能影响公司未来增长;三是行业需求不及预期,可能导致公司产品销售不及预期。此外,汇兑损失、产品降价和原材料涨价等因素也可能对公司盈利能力造成压力。公司需密切关注市场变化,加强风险管理,确保业务稳定发展。