猜你想问
这份研报的核心内容是什么?
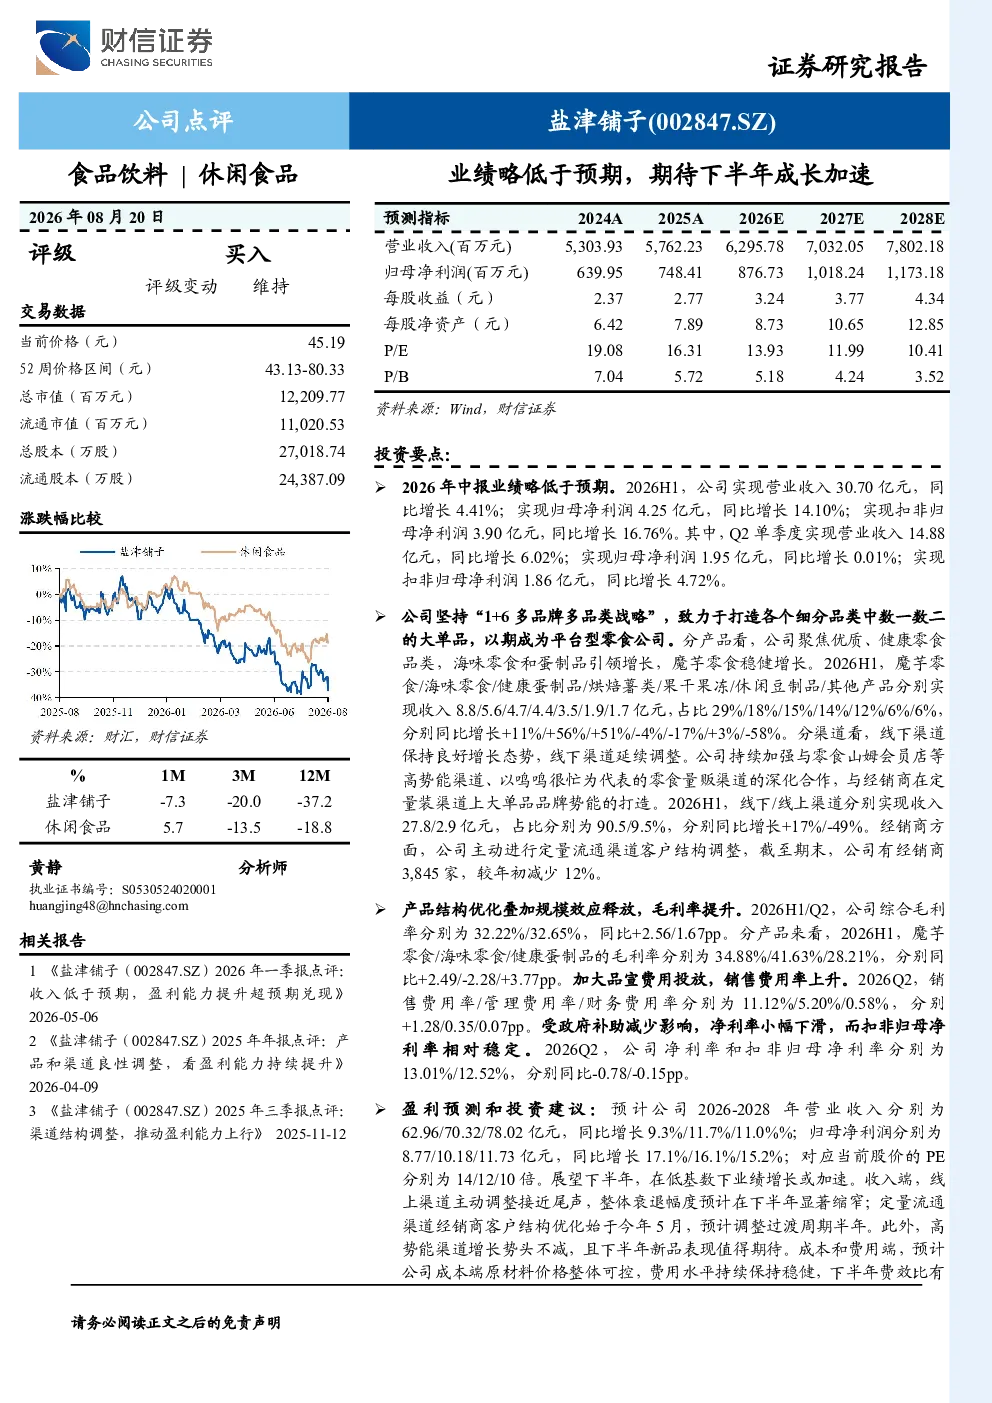
该研报分析盐津铺子2026年中报业绩略低于预期,实现营业收入30.70亿元(同比增长4.41%),归母净利润4.25亿元(同比增长14.10%)。报告指出海味零食和蛋制品引领增长,魔芋零食稳健增长,但烘焙薯类和果干果冻收入下滑。线下渠道保持良好增长(17%),线上渠道衰退幅度预计下半年显著缩窄。毛利率提升(综合毛利率32.22%/32.65%,同比+2.56/1.67pp),主要得益于产品结构优化和规模效应释放。销售费用率上升(11.12%),主要因加大品宣费用投放。净利率小幅下滑(13.01%/12.52%,同比−0.78/−0.15pp),受政府补助减少影响。预计2026-2028年营业收入分别为62.96/70.32/78.02亿元,归母净利润分别为8.77/10.18/11.73亿元。
食品饮料行业的发展趋势如何?
食品饮料行业正经历产品结构升级和渠道变革。健康化、高端化成为趋势,消费者对优质、健康零食需求增加。线上线下渠道融合加速,传统线下渠道通过优化经销商结构保持增长,线上渠道衰退幅度预计下半年显著缩窄。行业竞争加剧,企业需通过多品牌多品类战略和产品创新提升竞争力。规模效应释放有助于提升盈利能力,但原材料价格波动和食品安全问题仍是行业挑战。
研报重点分析了哪些方向?
研报重点分析了盐津铺子的业绩表现、产品结构、渠道结构、盈利能力及未来展望。报告指出公司聚焦优质、健康零食品类,海味零食和蛋制品增长显著,但需关注部分产品线收入下滑。线下渠道保持良好增长,线上渠道调整接近尾声。毛利率提升得益于产品结构优化和规模效应,但销售费用率上升需关注。下半年业绩或加速增长,主要因线上渠道调整完成、定量流通渠道优化、高势能渠道增长及新品表现。
当前市场对食品饮料行业的现状判断是什么?
当前食品饮料市场呈现多元化竞争格局,健康零食需求持续增长,企业通过产品创新和渠道优化提升竞争力。线下渠道通过优化经销商结构保持韧性,线上渠道调整进入尾声,但需关注调整期间的影响。行业整体盈利能力提升,但原材料成本和营销费用压力存在。企业需平衡成本与费用,提升费效比。未来市场将向品牌化、健康化、高端化方向发展,竞争格局持续优化。
研报提示了哪些风险?
研报提示的行业风险包括:行业竞争加剧可能导致市场份额下滑;原材料价格大幅波动可能影响成本控制;新品拓展不及预期可能影响增长;食品安全问题可能引发品牌危机。此外,公司线上渠道调整和定量流通渠道优化过程中存在不确定性,需关注调整效果。政府补助减少对短期净利率产生一定影响,需持续关注政策变化。企业需加强风险管理,提升抗风险能力。