猜你想问
国债期货最新走势如何?
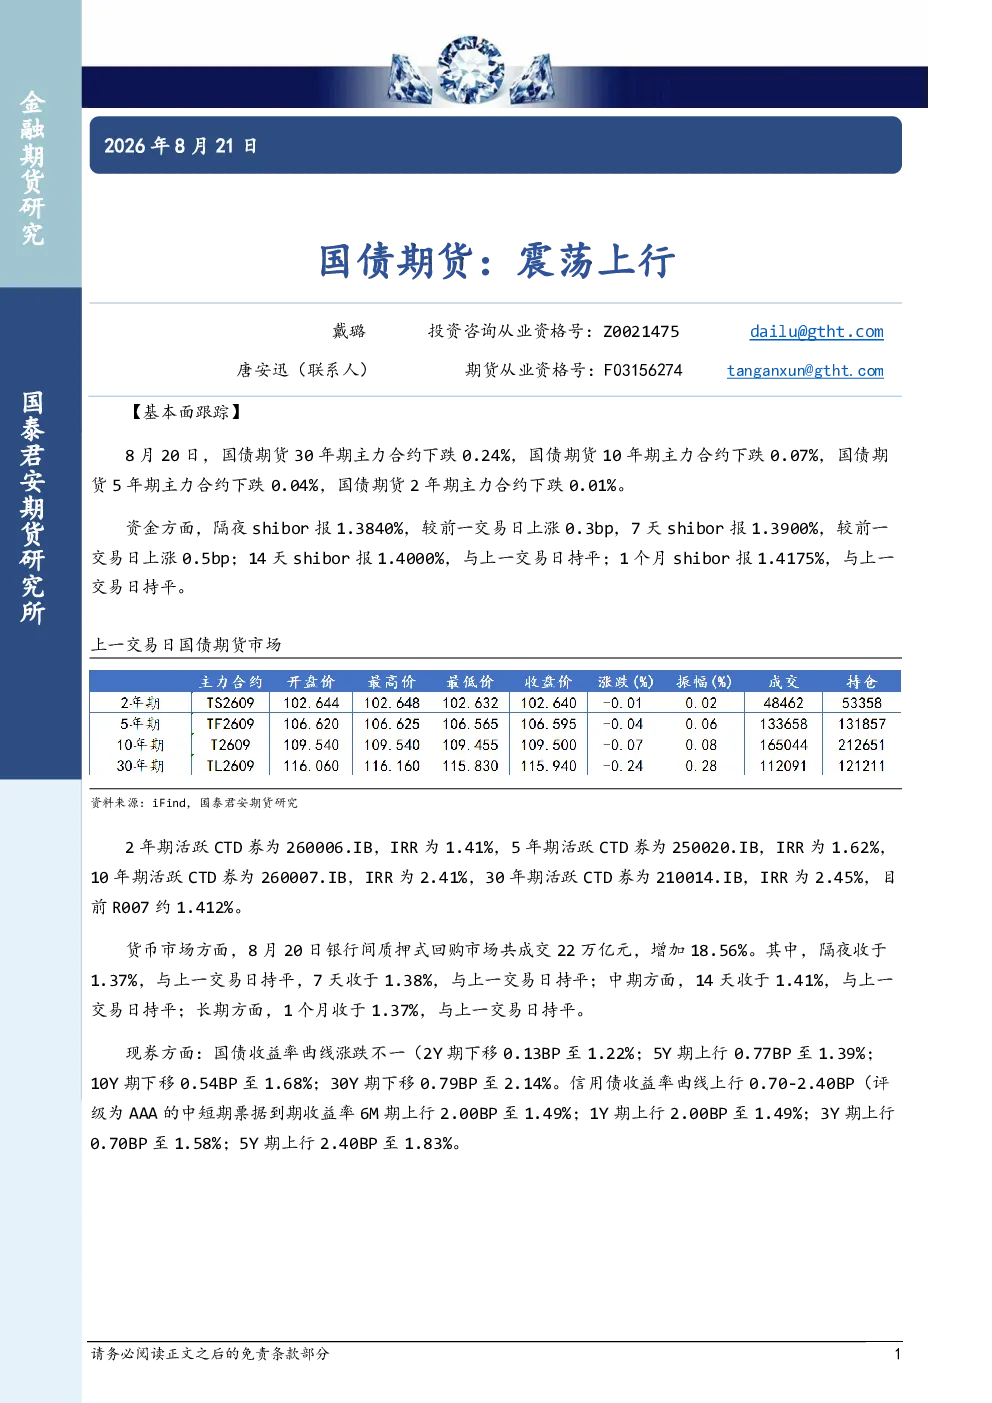
8月20日,国债期货各期限主力合约均下跌,其中30年期下跌0.24%,10年期下跌0.07%,5年期下跌0.04%,2年期下跌0.01%。资金方面,shibor全线上涨,隔夜、7天、14天shibor分别报1.3840%、1.3900%、1.4000%,1个月shibor报1.4175%。活跃券IRR方面,2年期、5年期、10年期、30年期分别为1.41%、1.62%、2.41%、2.45%,R007约1.412%。货币市场成交22万亿元,隔夜、7天、14天、1个月回购利率均与前一交易日持平。现券方面,国债收益率曲线涨跌不一,2年期下行0.13BP至1.22%,5年期上行0.77BP至1.39%,10年期下行0.54BP至1.68%,30年期下行0.79BP至2.14%。
国债期货行业发展趋势如何?
当前国债期货呈现震荡上行态势,但整体趋势强度为0,显示市场多空力量较为均衡。资金面显示shibor全线上涨,可能对国债期货形成一定压力。国债收益率曲线涨跌不一,2年期和30年期下行,5年期和10年期上行,表明不同期限国债受资金面和避险情绪影响存在分化。信用债收益率整体上行,AAA级中短期票据各期限收益率均有所上升,反映信用环境边际收紧。
研报重点分析了哪些方向?
本研报重点分析了国债期货各期限合约的走势变化,以及与资金面、现券市场、信用债市场的关联性。具体包括:1)国债期货各期限合约的跌幅差异;2)shibor全线上涨对国债期货的影响;3)国债收益率曲线的期限结构变化;4)信用债收益率上行对债市情绪的传导。此外,还关注了央行维持LPR不变对宏观流动性预期的影响。
当前市场现状如何判断?
当前国债期货市场处于震荡状态,各期限合约表现分化,资金面整体偏紧,但货币市场利率与前一交易日持平。国债收益率曲线呈现“两端下行、中间上行”的特征,显示市场避险需求与资金面压力并存。信用债市场收益率普遍上行,尤其是中短期票据,反映信用风险有所暴露。整体来看,债市情绪较为复杂,多空因素交织。
研报提示哪些风险?
本研报提示的风险点包括:1)资金面持续收紧可能对国债期货形成持续压力;2)信用债收益率上行可能引发部分信用风险事件,进而影响债市情绪;3)不同期限国债收益率分化可能加剧市场波动;4)央行货币政策动向仍需持续关注,LPR维持不变但宏观流动性预期可能变化。以上分析均基于现有数据,不构成投资建议,投资者需结合自身情况判断风险。