猜你想问
这份研报主要讲了什么内容?
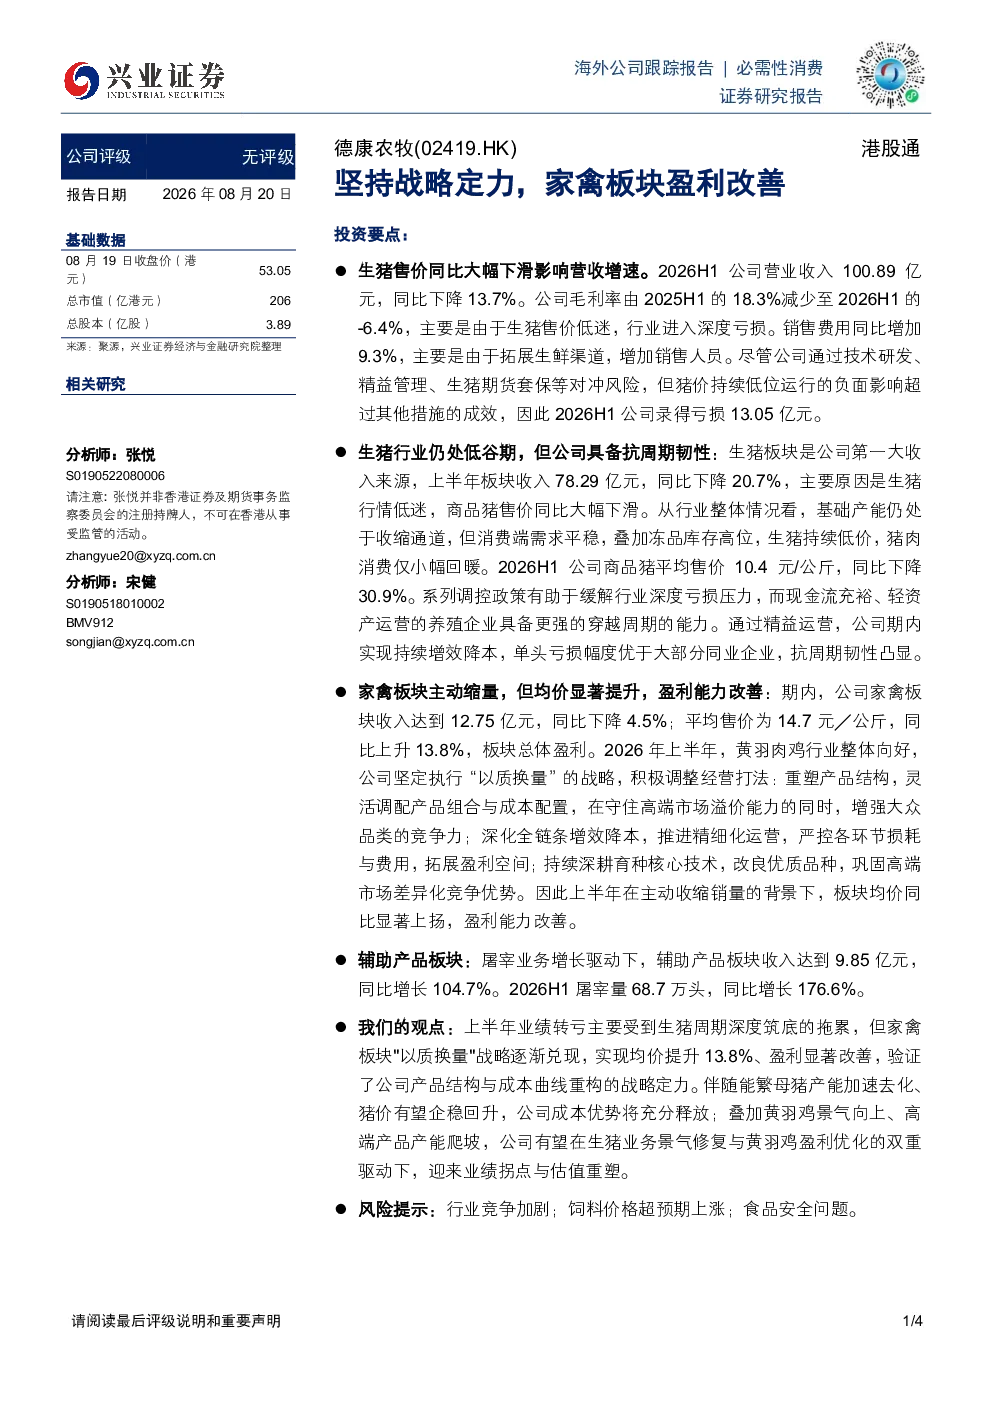
这份研报分析了公司上半年业绩受生猪周期深度筑底拖累录得亏损,但家禽板块通过“以质换量”战略实现盈利能力改善。生猪板块收入同比下降20.7%,商品猪平均售价下降30.9%,毛利率降至-6.4%,录得亏损13.05亿元;家禽板块收入同比下降4.5%,但平均售价上升13.8%,实现盈利;屠宰业务增长驱动辅助产品板块收入同比增长104.7%。公司具备抗周期韧性,随着能繁母猪产能去化和黄羽鸡景气向上,有望迎来业绩拐点。
家禽行业未来发展趋势如何?
家禽行业未来发展趋势向好,随着能繁母猪产能去化,市场供给减少,黄羽鸡景气度向上。公司通过“以质换量”战略提升产品附加值,推动家禽板块盈利改善。同时,屠宰业务增长带动辅助产品板块收入大幅增长,显示公司多元化发展潜力。但需关注行业竞争加剧、饲料价格上涨和食品安全问题带来的挑战。
研报重点分析了哪些方面?
研报重点分析了公司业绩受生猪周期影响情况,以及家禽板块通过“以质换量”实现盈利改善的具体措施。报告指出,家禽板块收入同比下降4.5%,但平均售价上升13.8%,毛利率改善明显。此外,屠宰业务和辅助产品板块表现亮眼,收入同比增长104.7%,显示公司具备抗周期韧性。
当前家禽市场状况如何?
当前家禽市场处于景气向上阶段,能繁母猪产能去化推动市场供给减少,黄羽鸡价格回升。公司家禽板块通过提升产品品质和售价,实现盈利能力改善。屠宰业务和辅助产品板块增长迅速,收入同比增长104.7%,显示公司业务多元化发展成效显著。但需关注行业竞争加剧、饲料价格上涨和食品安全问题带来的潜在风险。
研报提到了哪些风险?
研报提示的主要风险包括行业竞争加剧、饲料价格上涨和食品安全问题。行业竞争加剧可能导致产品价格下降,影响盈利能力;饲料价格上涨会增加生产成本,压缩利润空间;食品安全问题则可能引发消费者信心危机,对公司品牌造成负面影响。这些风险需持续关注,并采取相应措施进行管理。
你可能感兴趣
7月政治局会议点评:保持战略定力,坚持疫情清零
太平洋证券2022-07-28
家禽板块2020年报&2021Q1梳理及展望行业名称:业绩承压,环比有改善
中泰证券2021-05-07
饲料及家禽板块阶段性承压,生猪业务盈利
农林牧渔国联证券2024-08-20
保持战略定力,成本效率改善
星展证券(中国)2023-09-01
零售业务改善,坚持开放生态与低价战略
国盛证券2023-08-22
中国宏观:疫后展现调结构的定力,问题在于坚持多久
华泰期货2020-06-16
坚持“AI+安全”融合战略,盈利能力有望恢复
信息技术信达证券2025-04-17
固收日报:政治局会议彰显政策定力,坚持长期目标优先
华鑫证券2019-07-31
2016年投资者开放日收获,保持定力,坚持转型
招银国际2016-12-07
坚持聚焦海陆并进,期待需求提振和盈利改善
电气设备长城证券2023-05-03