猜你想问
印尼镍矿端矛盾缓和的原因是什么?
印尼镍矿端矛盾缓和主要得益于政府调整了镍矿RKAB配额审批规则,从个案逐企审批改为更灵活的方式,同时ESDM确认已解决镍矿出口障碍,海关查验规则不再成为主要瓶颈。此外,镍铁出口限制政策的实施也间接减少了镍矿供应压力,以及镍铁项目用电让电于电解铝项目等因素共同作用,使得镍矿供应端矛盾得到一定缓解。
镍铁出口限制政策具体内容是什么?
印尼自2026年6月1日起实施镍铁出口限制政策,要求出口企业必须取得检验报告及相关许可,自2027年1月1日起仅限国有出口企业或获得贸易部证明信的企业进行镍铁产品出口。这一政策旨在引导镍铁产能向本土市场倾斜,减少对外部市场的依赖,从而稳定国内镍铁供应。
镍铁和不锈钢行业的发展趋势如何?
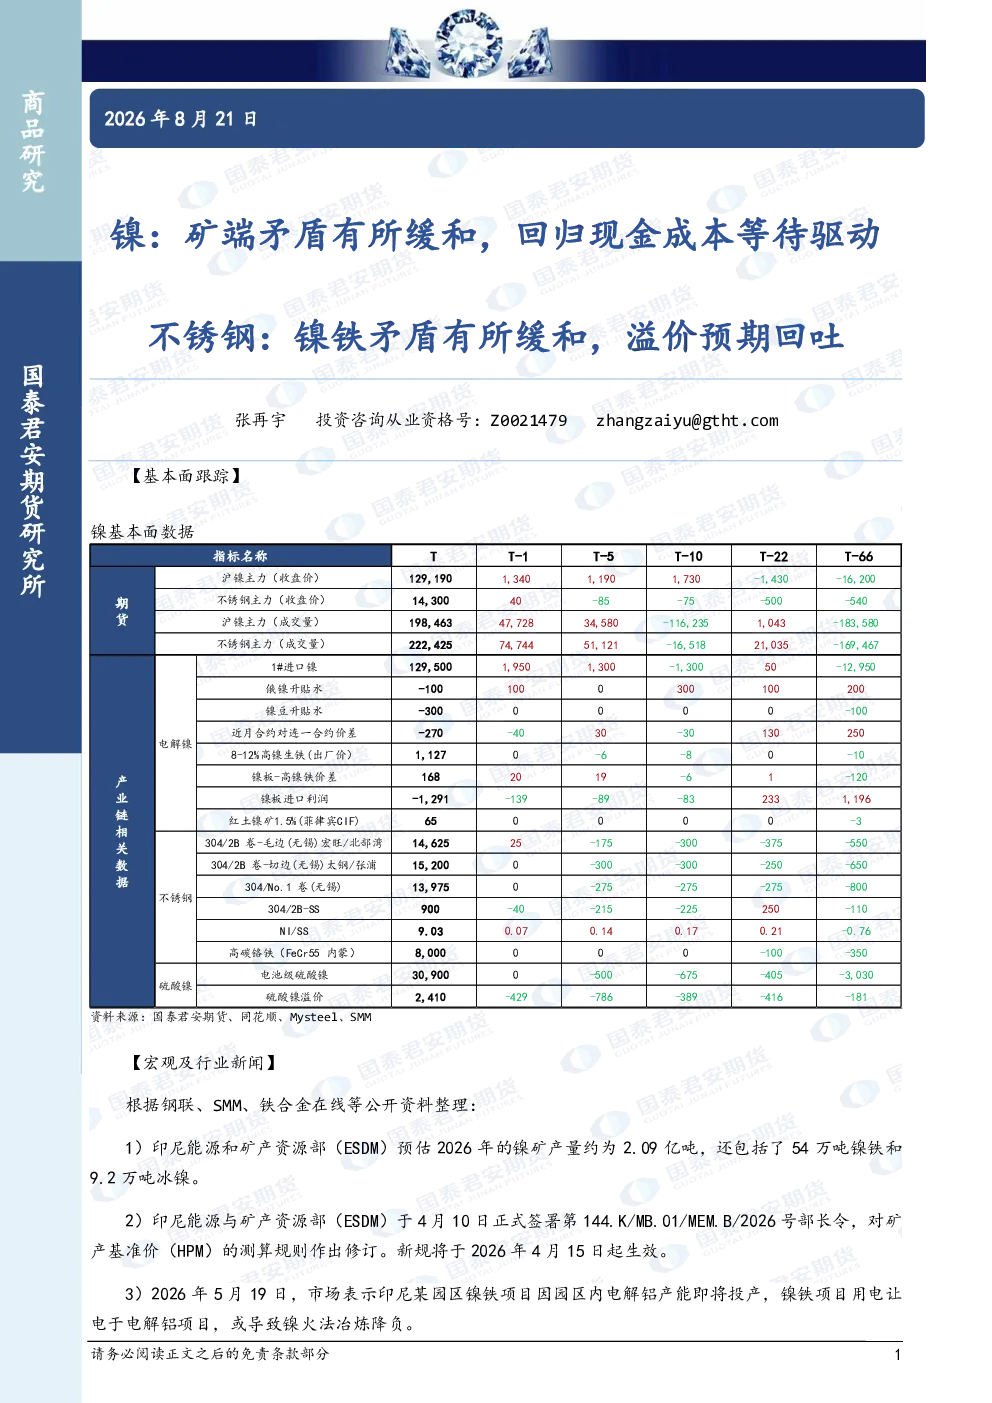
从行业发展趋势来看,镍铁供应端受到印尼政策调整、出口限制以及用电政策等多重因素影响,整体呈现收缩态势。不锈钢库存方面,SMM数据显示7月不锈钢厂库为156万吨,8月13日社会库存微幅上升至92万吨,而钢联数据显示社会总库存为110.59万吨,周环比上升1.75%。综合来看,镍铁供应端压力较大,不锈钢库存变化则显示出一定的供需平衡状态。
报告重点分析了哪些方向?
本报告重点分析了印尼镍矿端矛盾缓和的原因,包括RKAB配额审批规则调整、出口障碍解决等;同时深入探讨了镍铁出口限制政策的具体内容和影响,以及镍铁和不锈钢的库存变化情况。此外,报告还关注了镍铁项目用电让电于电解铝项目等因素对镍矿供应的影响,并评估了镍和不锈钢的市场趋势强度,均为中性,市场等待现金成本驱动。
研报提示哪些风险?
本报告提示的主要风险包括印尼镍矿RKAB配额总量的不确定性,虽然基础配额维持2.6亿湿吨,但新增配额需绑定本土冶炼产能,审批方式为个案逐企,可能存在政策变动风险。此外,镍铁出口限制政策的严格执行可能导致部分企业转向其他市场,增加国际市场竞争压力。同时,镍铁和不锈钢库存的变化也存在一定的不确定性,需要持续关注市场供需动态。