猜你想问
这份研报的核心内容是什么?
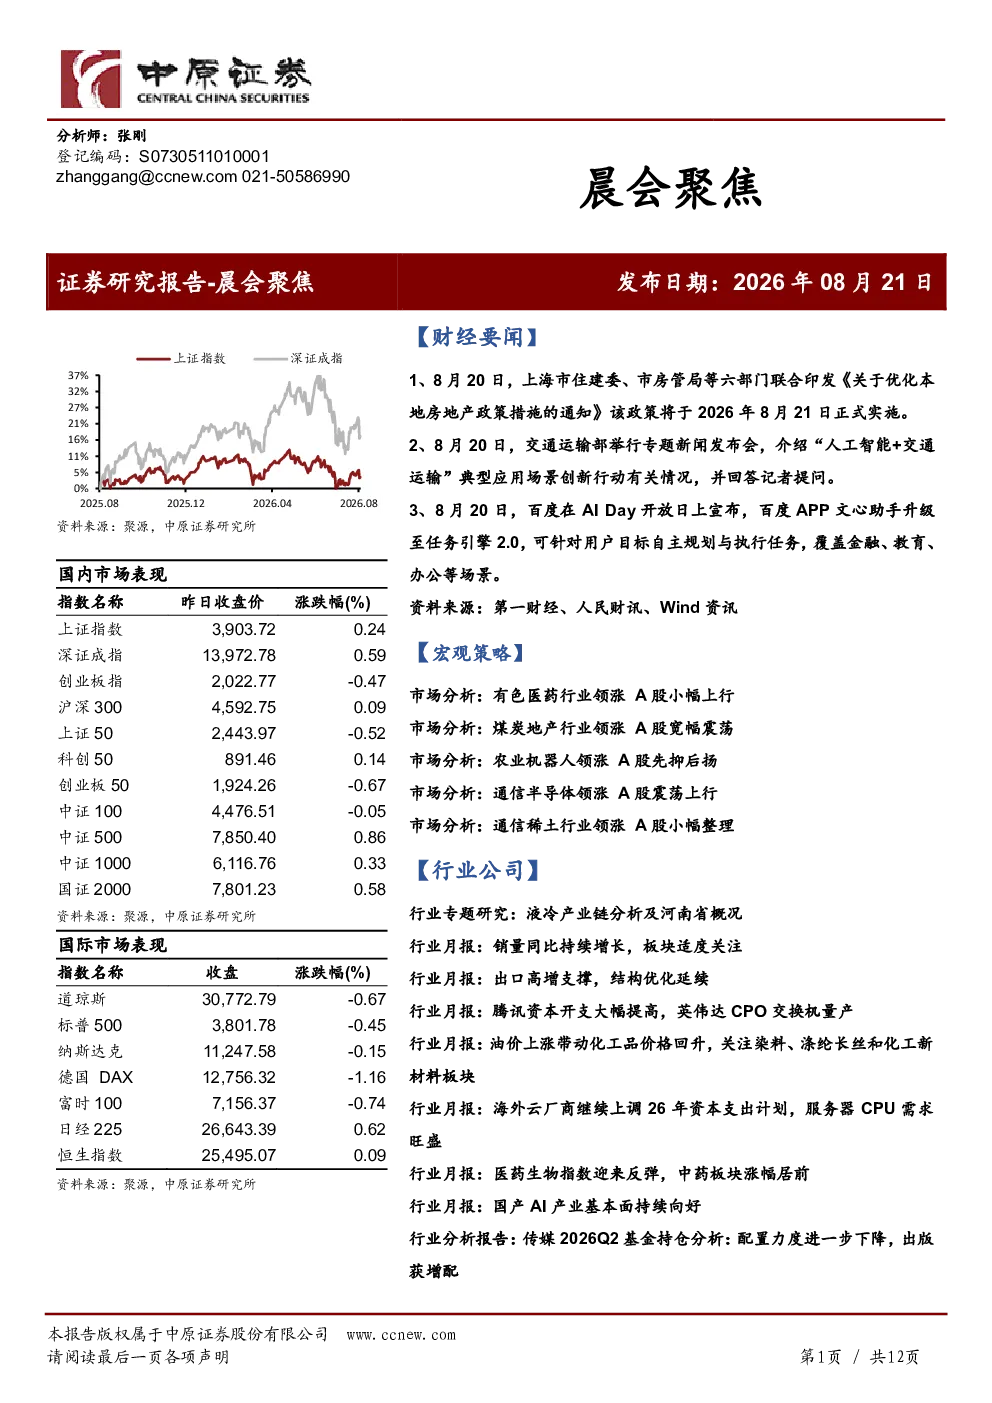
本研报聚焦于近期财经要闻、宏观策略及多个行业的深度分析。主要内容包括上海市住建委等六部门联合印发优化房地产政策措施、交通运输部介绍“人工智能+交通运输”创新行动、百度APP文心助手升级至任务引擎2.0等要闻。宏观策略方面分析了A股市场近期表现、央行货币政策执行报告要点、美国通胀及美伊关系等。行业分析涵盖了液冷产业链、新能源汽车、汽车出口、通信行业、基础化工、半导体、医药生物、国产AI、传媒及券商等多个领域,提供了各行业的市场现状、发展趋势及投资建议。
液冷行业的发展趋势如何?
液冷行业正处于渗透率陡峭上行与市场规模快速放量的关键阶段,中国智算中心液冷行业迎来由百亿级迈向千亿级的产业拐点。汽车零部件企业跨界进入AIDC液冷赛道,已在全链条核心零部件环节形成较为完整的布局。河南省液冷产业依托高速扩张的算力底座和优质算力网络,带动液冷需求释放,形成上游零部件优势突出、中游服务器制造全国领先、下游算力运营加速补齐的产业链结构。未来需补齐产业链短板、完善自主供应链,优化空间布局、打造一体化协同集群,全方位对接新国标、建设公共测试认证中心,建立复合型人才体系、打通“研发-制造-运维”全链条,推动标准化、规模化、可复制和可持续的产业生态形成。
报告重点分析了哪些行业?
本报告重点分析了多个行业,包括液冷产业链、新能源汽车、汽车出口、通信行业、基础化工、半导体、医药生物、国产AI、传媒及券商。液冷产业链分析关注其渗透率提升和市场规模放量;新能源汽车分析销量增长和动力电池装机情况;汽车出口关注其高增支撑和结构优化;通信行业分析腾讯资本开支和运营商转型;基础化工关注油价上涨对化工品价格的影响;半导体分析AI驱动下的扩产和设备供给;医药生物关注指数反弹和中药板块表现;国产AI分析其产业基本面和模型能力;传媒分析基金持仓变化和出版板块增配;券商板块分析其经营业绩和市场表现。
当前市场现状如何判断?
当前市场现状呈现多行业分化态势。A股市场小幅震荡上行,生物制品、医疗服务、贵金属及有色金属等行业表现较好,而航天装备、电子化学品、稀土及煤炭等行业表现较弱。宏观经济方面,央行货币政策延续适度宽松,美国通胀温和降温缓解加息担忧。行业层面,新能源汽车销量持续增长,汽车出口高增,通信行业加码AI布局,半导体设备供给紧张,医药生物指数反弹,国产AI产业基本面向好,传媒板块配置力度下降,券商板块经营业绩受多重因素影响。整体市场呈现结构再平衡特征。
研报提示了哪些风险?
本研报提示了各行业普遍存在的经营风险和政策风险。液冷产业链需关注技术迭代和市场竞争风险;新能源汽车需关注上游原材料价格波动和市场竞争加剧风险;汽车出口需关注国际贸易环境变化风险;通信行业需关注资本开支压力和技术路线选择风险;基础化工需关注原材料价格波动和环保政策风险;半导体需关注技术更新和供应链安全风险;医药生物需关注行业监管政策变化和市场竞争风险;国产AI需关注技术差距和市场需求变化风险;传媒需关注行业景气度波动和头部企业集中度风险;券商板块需关注市场波动和行业政策风险。各行业需关注其特有的经营风险和政策风险,谨慎评估投资机会。