猜你想问
9月份航运市场跌价斜率如何?
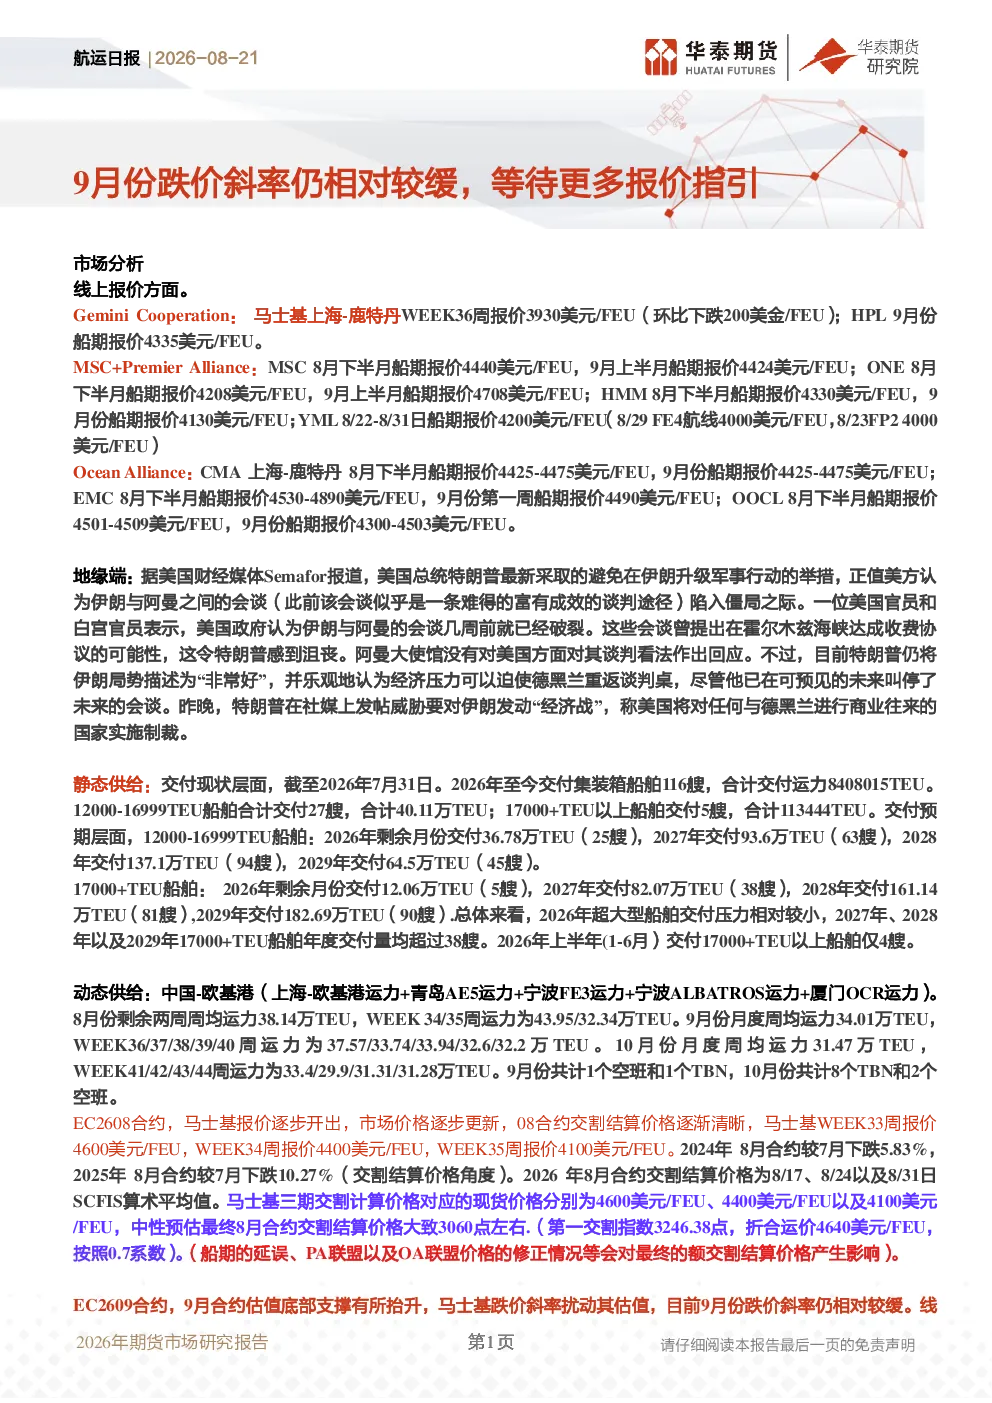
根据最新数据,9月份航运市场跌价斜率相对较缓。线上报价整体呈现下跌趋势,例如马士基上海-鹿特丹WEEK36周报价3930美元/FEU,环比下跌200美金/FEU。MSC、ONE、HMM、CMA、EMC、OOCL等联盟的报价也呈现下降趋势。EC2608合约交割结算价格逐渐清晰,马士基WEEK33周报价4600美元/FEU,WEEK34周报价4400美元/FEU,WEEK35周报价4100美元/FEU。目前9月份跌价斜率仍相对较缓,但市场价格逐步更新,需等待更多报价指引。
航运行业未来发展趋势如何?
航运行业未来发展趋势呈现多方面特点。静态供给方面,2026年至今已交付集装箱船舶116艘,合计运力8408015TEU。动态供给方面,9月份月度周均运力34.01万TEU,10月份月度周均运力31.47万TEU。市场持仓方面,截至2026年08月20日,集运指数欧线期货所有合约持仓43688.00手。此外,马士基与赫伯罗特宣布对“双子星”合作(Gemini)的AE19航线进行结构性调整,经苏伊士运河航行,不再绕航好望角,显示行业结构调整持续进行。
本报告重点分析了哪些方面?
本报告重点分析了航运市场的多维度数据。线上报价方面,追踪了马士基、MSC、ONE、HMM、CMA、EMC、OOCL等联盟的报价变化,显示整体下跌趋势。静态供给方面,统计了2026年至今交付的集装箱船舶数量及运力,并预测了未来几年的交付预期。动态供给方面,分析了9月和10月份的周均运力及空班TBN情况。此外,还分析了EC2608、EC2609、EC2610等合约的估值情况及市场持仓数据。
当前航运市场现状如何判断?
当前航运市场现状呈现供需双轨调整态势。供给端,新船交付持续增加,2026年至今已交付116艘船舶,合计运力8408015TEU,未来几年交付量仍将保持高位。需求端,9月份月度周均运力34.01万TEU,10月份月度周均运力31.47万TEU,显示市场需求有所回落。价格方面,线上报价整体下跌,但9月份跌价斜率相对较缓。SCFI数据显示,8月14日上海-欧洲航线价格2945美元/TEU,上海-美西航线价格6714美元/FEU。
本报告提示哪些风险?
本报告提示的风险主要集中在地缘政治及市场波动方面。地缘端,美国总统特朗普采取避免在伊朗升级军事行动的举措,但伊朗与阿曼之间的会谈陷入僵局,特朗普还威胁要对伊朗发动“经济战”,称美国将对任何与德黑兰进行商业往来的国家实施制裁,可能影响航运市场稳定性。市场方面,集运指数欧线期货所有合约持仓43688.00手,单日成交22530.00手,显示市场波动率仍较高。此外,红海航运恢复是渐进过程,不会一次性全部回归,可能影响部分航线运力供给。