猜你想问
这份研报的核心内容是什么?
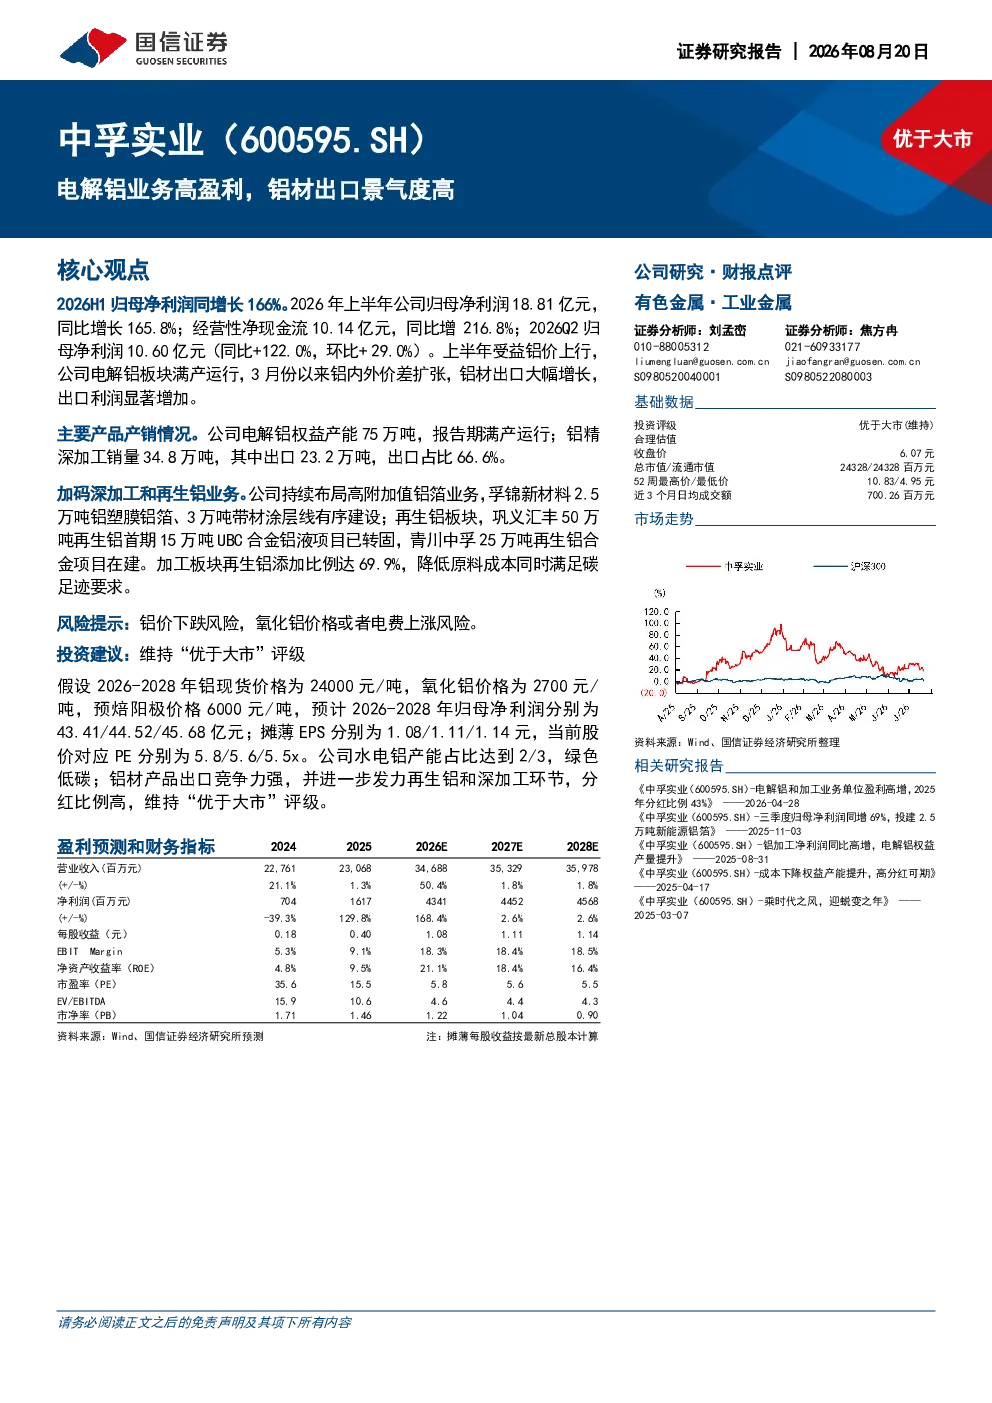
研报显示,中孚实业2026年上半年归母净利润同比增长165.8%,达到18.81亿元,主要受益于铝价上行和铝材出口大幅增长。公司电解铝权益产能75万吨,满产运行,铝精深加工销量34.8万吨,其中出口23.2万吨,占比66.6%。报告强调公司铝材出口竞争力强,并发力再生铝和深加工环节,预计未来三年归母净利润将稳步增长。
电解铝行业的发展趋势如何?
电解铝行业正经历结构性变化,铝价波动影响盈利,但绿色低碳转型和再生铝利用是重要方向。中孚实业以水电铝为主,绿色低碳优势明显,再生铝添加比例达69.9%。行业整体需关注铝价、氧化铝价格及电费等成本因素,同时出口市场潜力巨大,深加工和再生铝领域存在发展机遇。
研报重点分析了哪些方面?
研报重点分析了中孚实业的盈利能力、产能结构及出口表现。公司电解铝板块满产运行,铝材出口占比高且利润显著,深加工和再生铝业务布局完善。报告还提及孚锦新材料等项目建设,以及巩义汇丰和青川中孚等再生铝项目进展。此外,报告评估了公司未来三年盈利预测和估值水平。
当前电解铝市场现状如何?
当前电解铝市场呈现供需平衡但价格波动特征,铝价受宏观经济和供需关系影响。中孚实业凭借满产运行和出口优势保持较好盈利,但需关注铝价下行风险。行业层面,绿色低碳和再生铝利用成为趋势,中孚实业的再生铝添加比例较高,符合行业发展方向。出口市场景气度高,但需应对国际市场变化。
研报提到了哪些风险?
研报提示的主要风险包括铝价下跌和成本上涨。铝价波动直接影响电解铝板块盈利,而氧化铝价格和电费上涨会增加生产成本。此外,国际市场环境变化可能影响铝材出口表现。中孚实业需关注这些风险,并通过多元化经营和成本控制来应对。再生铝业务发展也面临技术和管理挑战,需持续投入。
你可能感兴趣
金属行业8月投资策略:汽车轻量化铝材高景气度,新能源金属即将迎来需求旺季
有色金属国信证券2022-08-08
2016年报点评:化工业务盈利高景气度将持续
化石能源国泰君安证券2017-03-17
业务淡季逆势盈利,高景气度再验证
文化传媒国信证券2023-10-30
天康生物2022年三季报点评:养殖业务盈利高增,后周期景气度向好
国泰君安证券2022-10-31
电解铝:盈利快速扩张,景气度有望持续
有色金属德邦证券2025-03-11
铝日报:铝材出口同比下滑,电解铝产量继续增长
中原期货2020-09-08
电解铝:海外不确定因素或加速铝材出口
国海良时期货2024-11-18
有色金属行业:电解铝行业快评:供应扰动不断,铝材出口是亮点
有色金属国信证券2021-07-18
电解铝盈利弹性、汽车铝材产销增速提升,二季度业绩兑现有力
有色金属国盛证券2021-08-27
行业出口景气度低迷,盈利改善推动业绩抢眼
文化传媒中泰证券2015-10-22