猜你想问
华润啤酒2026年中报核心数据有哪些?
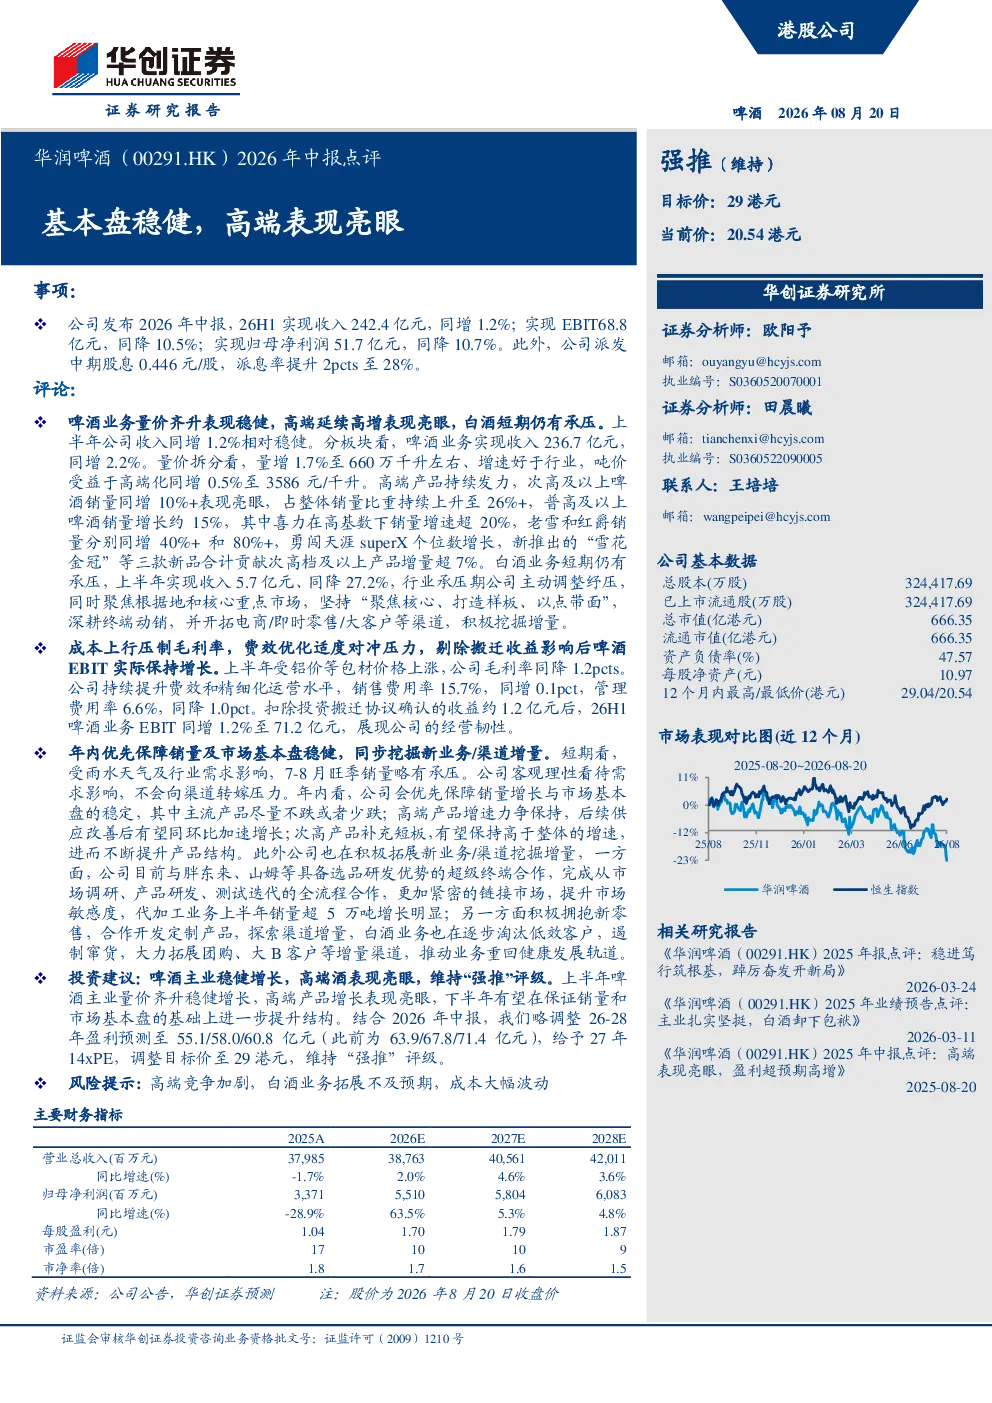
2026年上半年,华润啤酒实现收入242.4亿元,同比增长1.2%;EBIT为68.8亿元,同比下降10.5%;归母净利润为51.7亿元,同比下降10.7%。啤酒业务收入236.7亿元,同比增长2.2%,销量增长1.7%至660万千升,吨价增长0.5%至3586元/千升。派发中期股息0.446元/股,派息率提升至28%
啤酒行业发展趋势如何?
啤酒行业正经历结构性调整,高端化、健康化趋势明显。次高及以上啤酒销量增长超过10%,占比超26%,喜力、老雪等高端产品销量增速显著。新零售渠道崛起,定制化产品受青睐。同时,行业竞争加剧,龙头企业通过产品升级和渠道优化巩固市场地位,但需关注成本波动风险
报告中重点分析了哪些方面?
报告重点分析了华润啤酒的收入结构优化,高端产品占比提升显著,次高及以上啤酒销量增长超10%,喜力、老雪等增长强劲,新品“雪花金冠”贡献增量超7%。同时关注啤酒业务量价双升,但受包材价格上涨影响毛利率下降1.2个百分点。白酒业务收入下降27.2%,但聚焦核心市场,拓展电商等新渠道
当前啤酒市场状况如何?
当前啤酒市场呈现量价齐升但利润承压的态势。高端产品需求旺盛,次高端及以上啤酒销量占比持续提升,成为增长引擎。新零售渠道快速发展,超级终端合作增多。但原材料成本上涨挤压利润空间,铝价等包材价格波动影响毛利率。白酒业务面临转型压力,需拓展团购等增量渠道
研报提示哪些风险?
研报提示的主要风险包括高端啤酒竞争加剧,可能导致价格战;白酒业务拓展可能不及预期,影响整体收入增长;原材料成本大幅波动可能影响盈利稳定性。此外,新业务如代加工、定制产品的市场接受度仍需观察,渠道转型过程中可能出现阶段性挑战
你可能感兴趣
华润啤酒(00291.HK)2025年中报点评:喜力、老雪增势延续,盈利能力持续提升
东吴证券2025-08-21
华润啤酒(0291.HK)2026年中报点评:26H1实现量价齐升,高端化趋势向好
西南证券2026-08-25
华创食饮 华润啤酒2026年中报业绩速递
未知机构2026-08-19
华润啤酒2026年中报业绩速递
未知机构2026-08-20
高端化延续,核心利润韧性增长——华润啤酒2026年中期业绩点评
国泰海通证券2026-08-20
华润啤酒2026年京津营销中心新媒体运营全案
运营方案2026-08-21
2026年3月11日华润啤酒2025年业绩预告卖方会议纪要
未知机构2026-03-11
2026年6月22日消费零售长江食品与华润啤酒近况交流纪要
未知机构2026-06-22
华润啤酒中报电话会-调研纪要
未知机构2022-08-17