猜你想问
这份研报主要分析了什么内容?
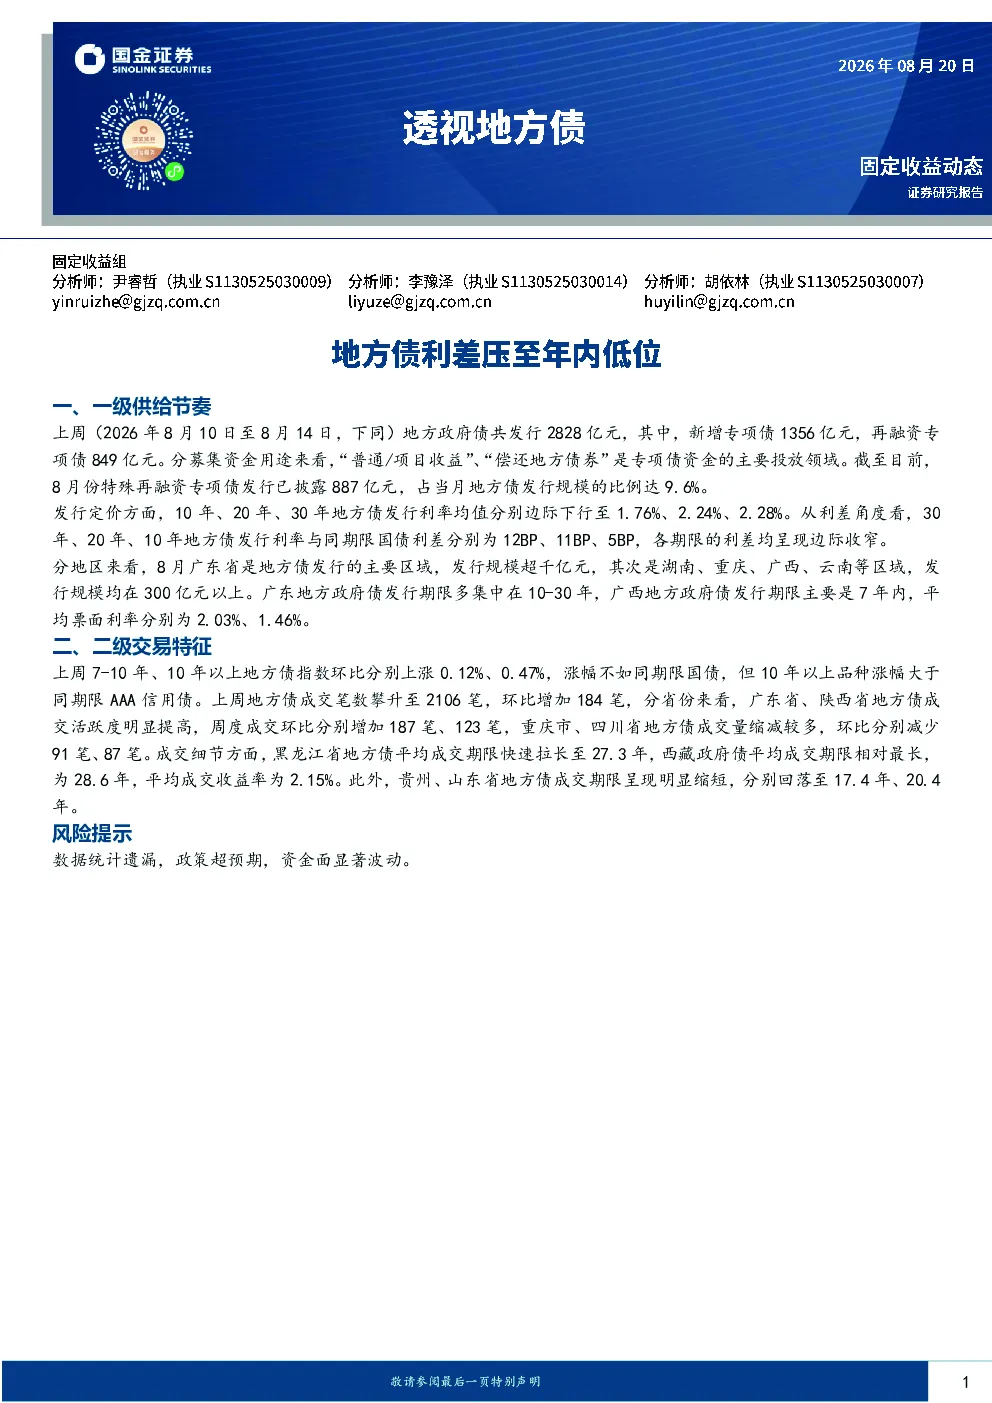
这份研报主要分析了2026年8月10日至8月14日地方政府债的一级供给节奏和二级交易特征。数据显示,上周地方债发行总额2828亿元,其中新增专项债1356亿元,再融资专项债849亿元。资金主要投向普通/项目收益和偿还地方债券。发行利率方面,10年、20年、30年地方债均值分别下行至1.76%、2.24%、2.28%,各期限利差均收窄。地区分布上,广东发行规模超千亿,期限集中在10-30年,平均利率2.03%;广西期限多为7年内,平均利率1.46%。二级市场方面,7-10年、10年以上地方债指数分别上涨0.12%、0.47%,成交笔数增至2106笔,广东、陕西成交活跃度提升,成交期限方面,黑龙江平均期限拉长至27.3年,西藏最长为28.6年。
地方债市场未来发展趋势如何?
根据研报分析,地方债市场近期呈现供给增加、利率下行、区域分化等特点。资金主要投向普通/项目收益和偿还地方债券,显示地方政府投资和债务管理并重。利率下行反映市场对地方债需求增强,但各期限利差收窄也提示市场流动性环境趋紧。地区分化方面,广东等经济发达地区发行规模大、期限长,而广西等地区期限较短,反映不同地区财政状况和融资需求差异。未来需关注宏观政策对地方债供需关系的影响,以及区域信用风险变化。
研报重点分析了哪些地方债特征?
研报重点分析了地方债的一级供给和二级交易特征。在供给端,关注到新增专项债和再融资专项债的发行规模、投向结构、利率变化及区域分布。数据显示,8月份特殊再融资专项债已发行887亿元,占比9.6%,期限结构上广东集中10-30年,广西多为7年内。在交易端,分析7-10年、10年以上地方债指数表现,发现其上涨幅度不及同期限国债但优于AAA信用债,成交笔数增加,区域活跃度变化明显,并观察到成交期限的省际差异。
当前地方债市场处于什么状态?
当前地方债市场呈现供给压力与需求支撑并存的复杂状态。供给端,地方政府债发行规模持续,资金投向兼顾项目建设和债务偿还,显示地方政府财政运作的常态化。需求端,二级市场成交活跃度提升,但地方债指数涨幅弱于国债,反映投资者对地方债信用风险仍存顾虑。利率方面,各期限地方债收益率下行,利差收窄,显示市场对地方债接受度有所提高。整体看,地方债市场处于供需动态平衡中,但区域分化和政策变动仍是关键变量。
研报提示了哪些投资风险?
研报提示了三方面投资风险:一是数据统计偏差,地方债发行数据可能存在统计滞后或不完整,影响市场判断;二是政策超预期,中央或地方政府财政政策调整可能改变地方债供需格局;三是资金面波动,银行间市场流动性变化将直接影响地方债交易价格。这些风险因素可能干扰地方债发行节奏、利率走势及二级市场表现,投资者需密切关注相关政策动态和资金市场变化。