猜你想问
南京银行1H26中期业绩核心内容是什么?
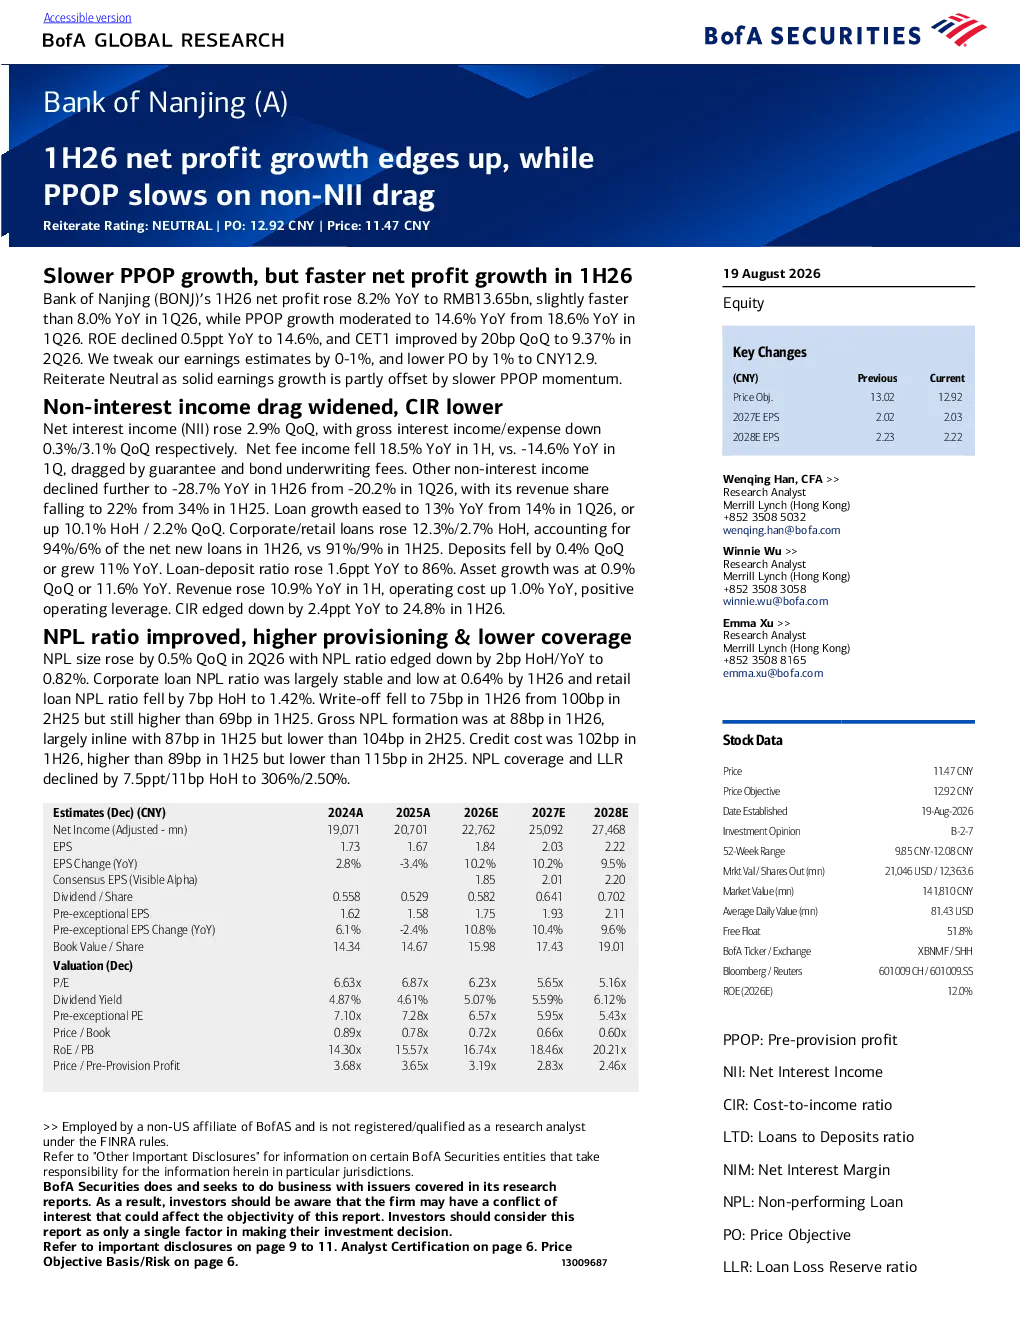
交行研报点评南京银行2026年中期业绩,维持'中性'评级,目标价12.92元。报告指出净利润同比增长8.2%至136.5亿元,拨备前利润增长14.6%至233.23亿元,但增速放缓;净息差从一季度1.22%降至1.53%。非利息收入同比下降28.7%,占比从34%降至22%,主要受担保和债券承销费用拖累。贷款增速放缓至13%,不良贷款率下降至0.82%,拨备覆盖率从306%降至306.1%
银行业赛道发展趋势如何?
银行业整体面临息差收窄、非利息收入增长压力增大等挑战。城商行如南京银行需积极拓展消费和债券交易业务以增强盈利能力。同时,不良贷款防控仍是关键,需关注经济下行压力对资产质量的影响。监管政策变化也可能影响银行的资本充足率和业务发展策略。
研报重点分析了南京银行的哪些方面?
研报重点分析了南京银行的盈利能力、收入结构、资产质量和估值水平。报告指出,虽然净利润增长稳健,但拨备前利润增速放缓,非利息收入拖累较大,需关注其长期盈利可持续性。同时,报告分析了其贷款结构、不良贷款率变化及拨备覆盖率变动,并对其估值进行了评估。
当前银行业市场现状如何?
当前银行业市场整体面临息差收窄和资产质量压力。城商行普遍存在非利息收入占比下降的问题,需积极拓展多元化收入来源。不良贷款率虽有所下降,但拨备覆盖率有所下调,反映出银行对未来风险计提更为谨慎。市场对银行股的估值普遍偏低,但部分优质城商行估值具有吸引力。
研报提示了哪些风险?
研报提示的主要风险包括息差下降、不良贷款形成超预期和杠杆率受资本充足率要求影响。息差下降将直接影响银行的净息差水平,不良贷款形成超预期会增加银行的资产减值损失,而杠杆率受资本充足率要求影响可能限制银行的业务扩张能力。此外,经济下行压力和监管政策变化也可能带来不确定性。
你可能感兴趣
南京银行2016年报点评:资产质量企稳明显,增速有所放缓
金融中泰证券2017-04-21
银行行业周观点报告:营收增速放缓,配置小幅回升
金融万联证券2019-07-22
详细解读青农商行2020年半年报:PPOP增速亮眼,净息差环比回升
金融民生证券2020-08-25
1H26业绩点评:收入增速放缓及营销支出增加导致盈利下滑
招银国际2026-08-24
聚氨酯、石化板块景气回升,1H26归母净利润98-104亿元
国信证券2026-07-07
中金非银 保诚1H26业绩预览 新业务利润增速或有放缓
未知机构2026-08-07
南京银行2023年中报点评:资产质量平稳,利润增速小幅低于预期
国泰君安证券2023-08-31
南京银行1H26业绩速评
未知机构2026-08-19
3季报详细解读:费用管控较好,支撑PPOP、净利润平稳增长
金融中泰证券2019-10-27
全年营收增长5-15%,净利润增速放缓
国信证券2023-01-17