猜你想问
重庆啤酒二季度报告核心内容是什么?
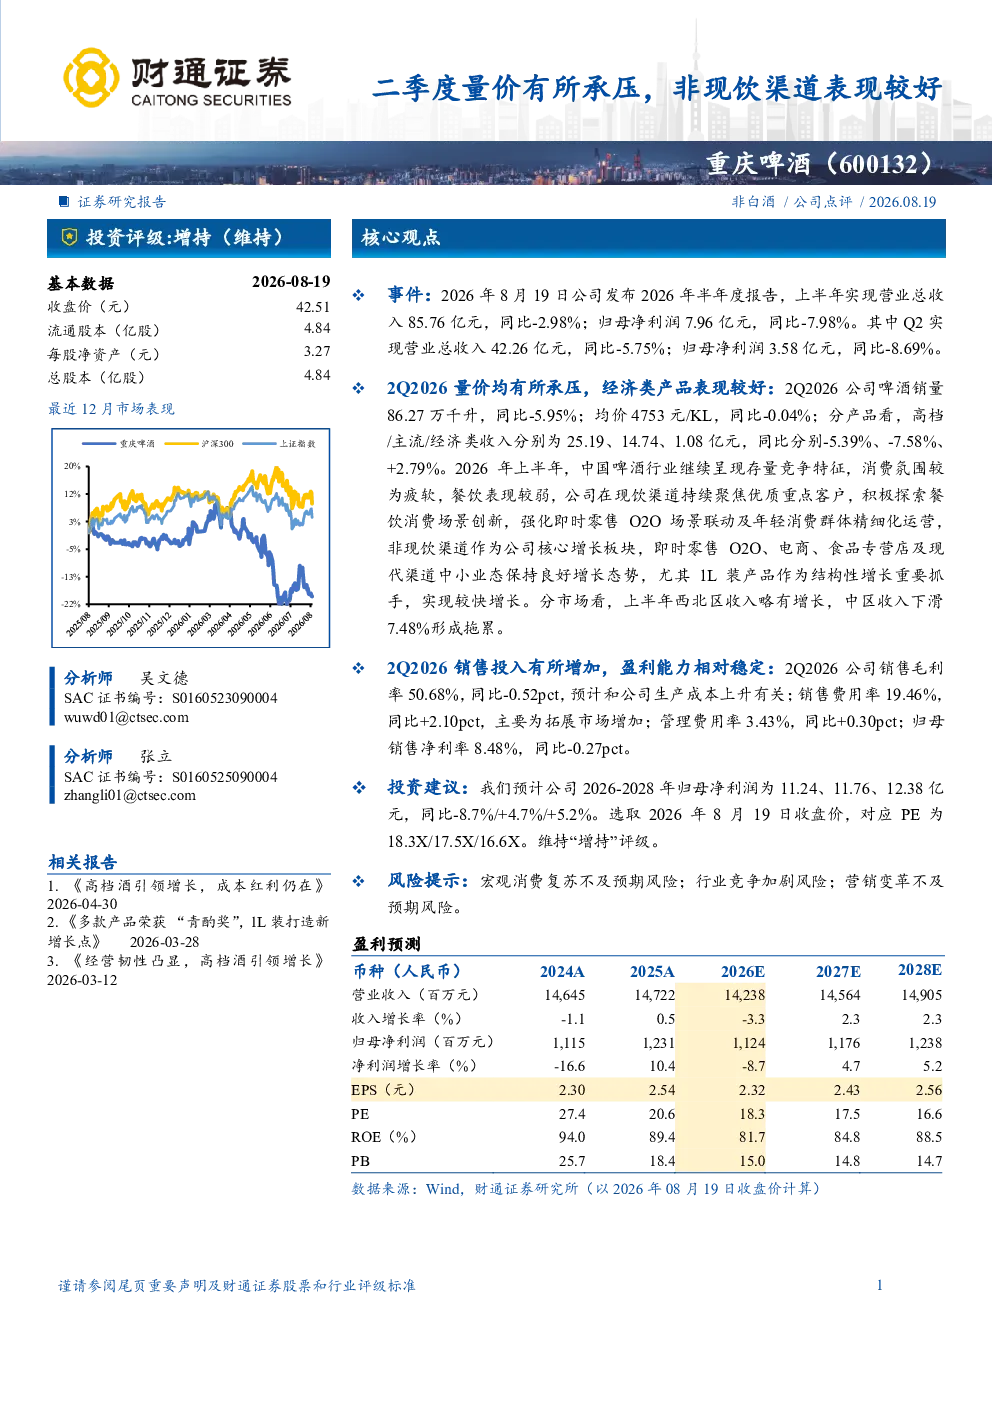
重庆啤酒2026年半年度报告显示,公司二季度量价均承压,但非现饮渠道表现较好。高档/主流/经济类产品收入分别同比-5.39%、-7.58%、+2.79%,其中经济类产品表现突出。公司持续聚焦优质重点客户,探索餐饮消费场景创新,强化即时零售O2O场景联动及年轻消费群体精细化运营。非现饮渠道即时零售O2O、电商、食品专营店及现代渠道中小业态保持良好增长态势,1L装产品作为结构性增长重要抓手,实现较快增长。
啤酒行业发展趋势如何?
啤酒行业正经历消费结构升级和渠道变革。消费者对健康化、小包装产品的需求增加,推动经济类啤酒销量增长。同时,即时零售、电商等新兴渠道快速发展,成为行业增长新动力。企业需强化O2O场景联动,精细化运营年轻消费群体,以适应市场变化。行业竞争加剧,但创新渠道和产品仍有较大发展空间。
报告重点分析了哪些方向?
报告重点分析了重庆啤酒二季度量价承压的原因及应对措施,以及非现饮渠道的增长潜力。公司通过聚焦优质客户、探索餐饮消费场景创新、强化即时零售O2O联动等方式,推动非现饮渠道增长。1L装产品成为结构性增长的重要抓手。此外,报告还分析了公司整体经营数据、盈利能力及未来业绩预测。
当前啤酒市场现状如何?
2026年上半年,重庆啤酒实现营业总收入85.76亿元,同比-2.98%;归母净利润7.96亿元,同比-7.98%。二季度收入、利润及销量均出现下滑,但非现饮渠道表现较好。分市场看,西北区收入略有增长,中区收入下滑拖累整体表现。行业整体面临消费复苏不及预期、竞争加剧等挑战。
研报提示哪些风险?
研报提示的主要风险包括宏观消费复苏不及预期,可能导致啤酒需求持续疲软;行业竞争加剧,可能压缩企业利润空间;营销变革不及预期,若创新渠道和产品推广效果不佳,可能影响公司增长。此外,生产成本上升、费用率增加等因素也需关注。
你可能感兴趣
22Q4疫情下销量有所承压,23年期待现饮恢复结构升级持续
食品饮料山西证券2023-03-23
2023W06家电行业周报:海外家电企业业绩有所承压,冰柜和洗地机表现较好
家用电器国泰君安证券2023-02-12
公司信息更新报告:业绩表现仍有承压,零食渠道开拓进展较好
食品饮料开源证券2024-10-31
2026Q2业绩承压,电商渠道表现相对较好
食品饮料国信证券2026-08-24
Q3业绩有所承压,黄金产品表现较好
商贸零售华西证券2022-10-29
2023年3月黑电行业月报:彩电销售有所承压,海信和峰米激光投影表现较好
家用电器国泰君安证券2023-03-23
季报点评:一季度同比增长,看好二季度量价齐升
建筑建材国盛证券2024-04-23
机械:6月非挖内销表现整体有所承压,出口整体保持较高增速
机械设备太平洋证券2026-07-16
业绩短期有所承压,期待餐饮渠道表现
食品饮料西南证券2024-05-06
【中金建材】中国巨石三季报点评:三季度量价承压,价格筑底静待需求反弹之时|陈彦、
未知机构2022-10-23