猜你想问
华锡有色2026年半年报核心内容是什么?
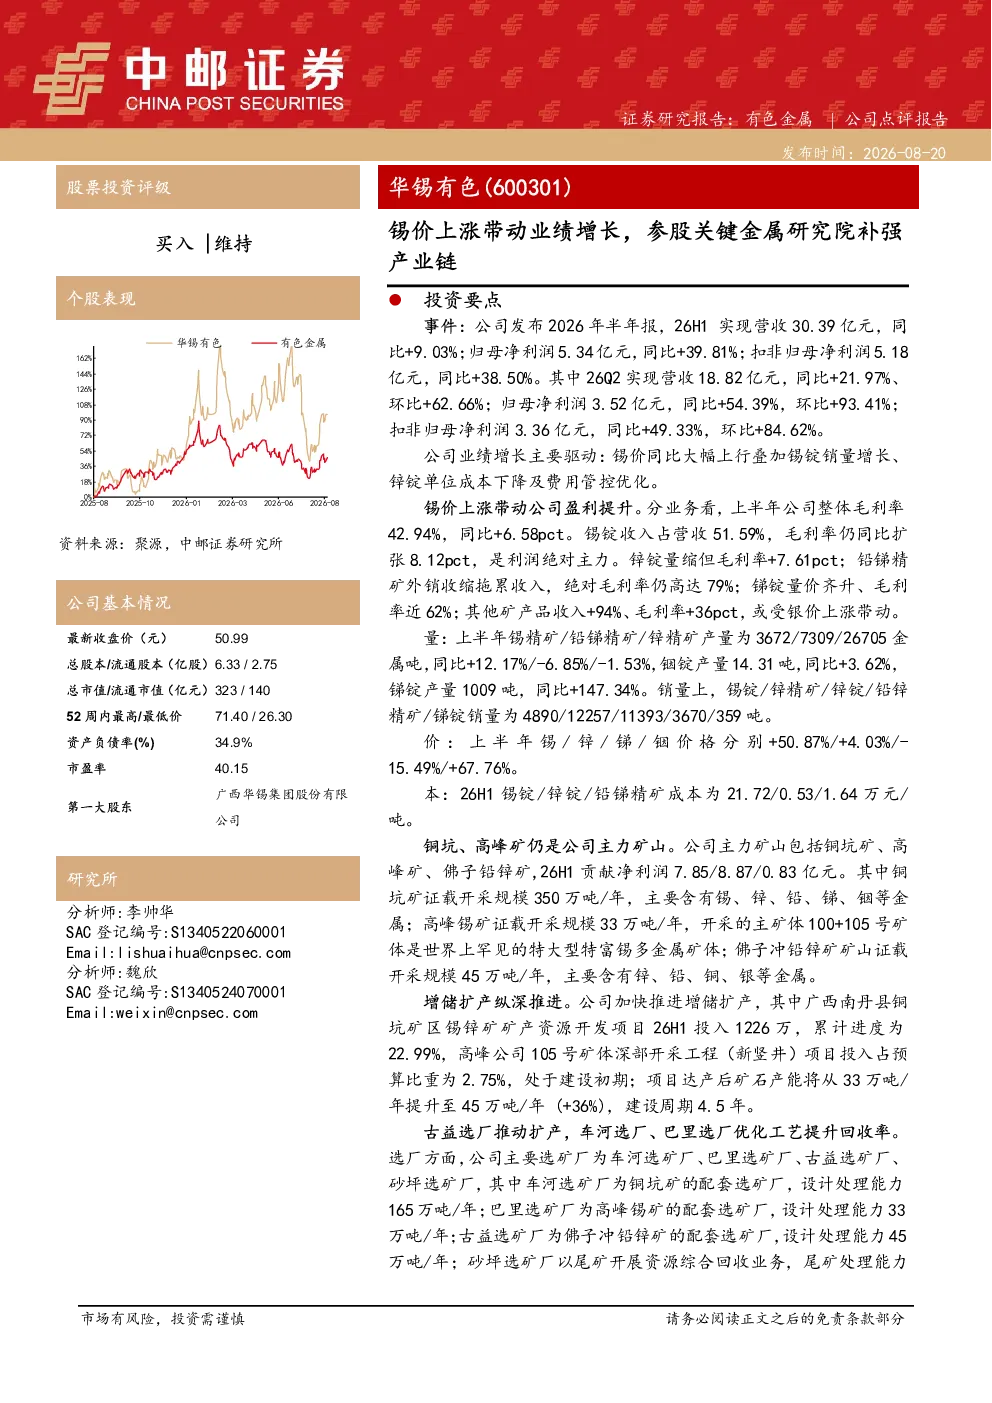
华锡有色2026年半年报显示,公司业绩显著增长,主要驱动因素包括锡价上涨、锡锭销量增长、锌锭单位成本下降及费用管控优化。锡锭业务仍是利润绝对主力,锌锭和铅锑精矿业务毛利率提升,锑锭量价齐升,其他矿产品受银价上涨带动收入和毛利率增长。公司持续推进增储扩产,包括高峰锡矿和铜坑锡锌矿项目,并优化选厂工艺提升回收率。此外,公司参股广西关键金属研究院,补强深加工产业链。
关键金属行业发展趋势如何?
关键金属行业发展趋势显示,锡、锌、锑等金属价格波动较大,但整体需求稳定增长。企业通过技术创新和产业链延伸提升竞争力,如华锡有色参股广西关键金属研究院,旨在补强深加工产业链。同时,增储扩产成为行业共识,企业通过投资新矿山和优化选厂工艺保障资源供应和成本控制。
华锡有色报告重点分析了哪些方向?
华锡有色报告重点分析了锡锭、锌锭、铅锑精矿等核心业务的盈利能力,以及锑锭和其他矿产品的增长潜力。报告还关注公司增储扩产项目的进展,如高峰锡矿和铜坑锡锌矿项目,以及选厂工艺优化对锡金属回收率的提升。此外,报告强调了公司参股广西关键金属研究院的战略意义,有助于提升产业链协同效应。
当前锡价及金属市场现状如何?
当前锡价上涨带动华锡有色业绩增长,锡锭业务贡献主要利润。锌锭销量虽有所下降,但毛利率提升。铅锑精矿业务受外销收缩影响收入,但毛利率高达79%。锑锭业务量价齐升,毛利率近62%。其他矿产品受银价上涨带动收入和毛利率显著增长。金属市场价格波动较大,但企业通过成本控制和产品结构优化增强抗风险能力。
华锡有色研报提示哪些风险?
华锡有色研报提示的主要风险包括价格波动风险,金属市场价格受供需关系、宏观经济等多重因素影响,可能导致企业盈利能力下降。此外,项目进度不及预期风险也不容忽视,增储扩产项目的投资回报存在不确定性。企业需密切关注市场变化,加强风险管理。
你可能感兴趣
【国金金属|周观点】6月加息概率降低金价反弹,锂价上涨产业链开启补库202305
未知机构2023-05-21
能源金属周报:锂价持续上涨,产业链补库逐步开启
国金证券2023-05-20
华锡有色(600301.SH)2026年半年报点评:锡价上行带动业绩增长,乘政策东风成长可期
国联民生证券2026-08-18
2024年三季报点评:业绩符合预期,锡价上行带动业绩增长,资产结构持续优化
有色金属华创证券2024-10-27
有色金属行业报告(2026.5.6-2026.5.10):流动性回补驱动金银锡价上涨
有色金属中邮证券2026-05-11
小金属双周报 集中补库后钨价持续调整 宏观修复推动锡价上涨
未知机构2026-07-12
2023年三季报点评:检修影响金属产量,锡价上行促进业绩增长
有色金属民生证券2023-10-27
有色金属行业:东兴金属,补库周期或带动铜价向上弹性放大,金价仍将受益于通胀及对冲交易
有色金属东兴证券2020-11-16
净利润同比增长 144%至 3402 万林吉特,锡价上涨及精炼锡销量增长推动业绩改善
有色金属华西证券2026-08-20
电解铜期货日报:锡价上涨带动铜价,铜价冲高回落
国金期货2025-09-30