猜你想问
FSI第二季度业绩具体表现如何?
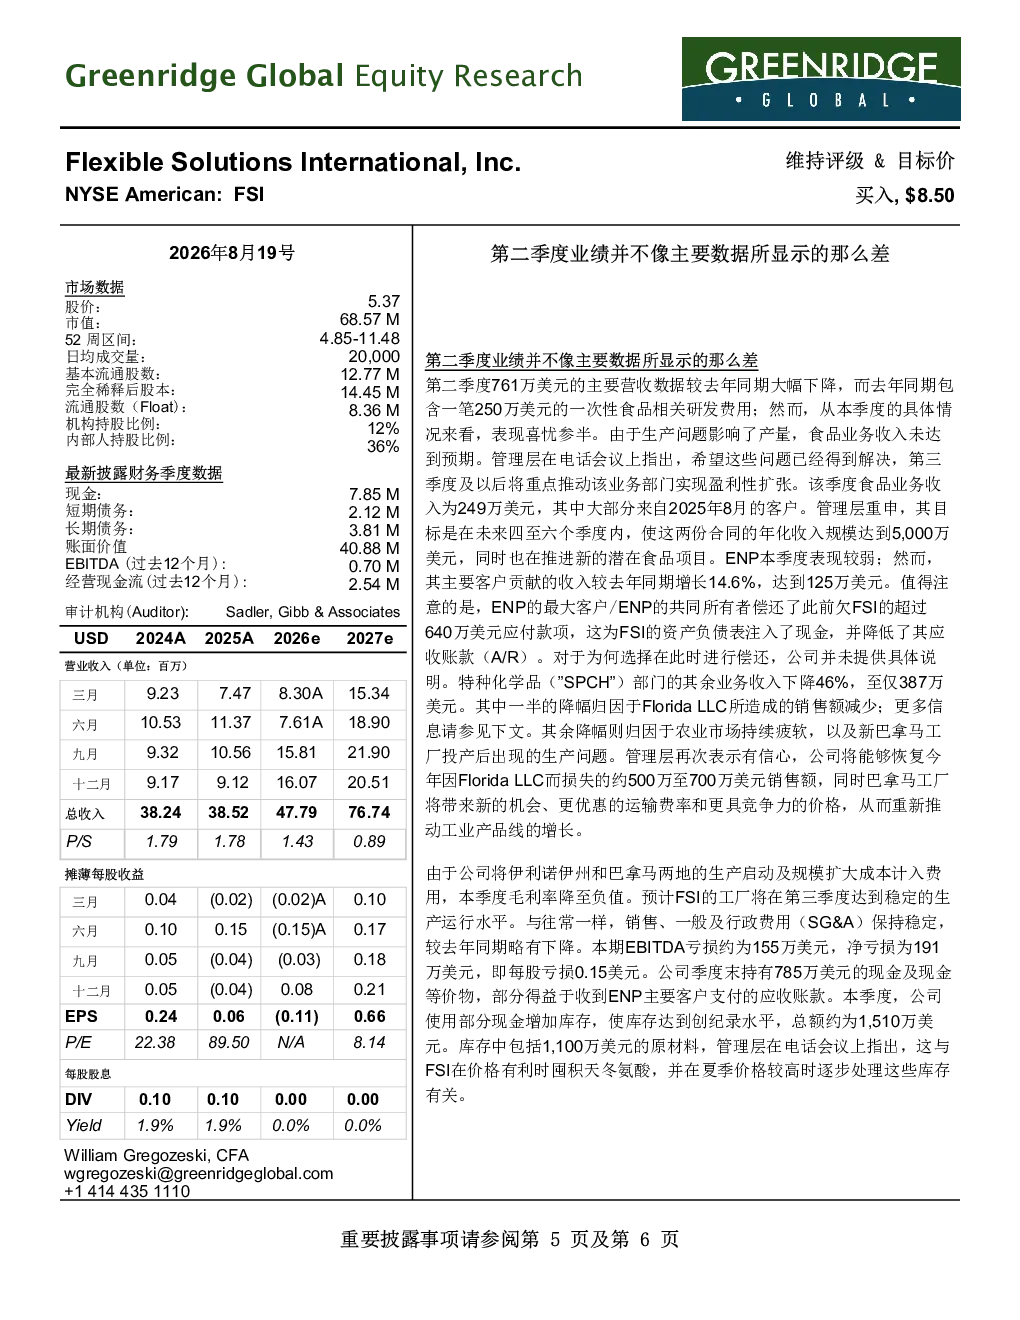
FSI第二季度营收大幅下降至761万美元,主要受食品业务产量影响,但ENP业务收入同比增长14.6%至125万美元。特种化学品部门收入下降46%至387万美元。食品业务收入249万美元主要来自新合同,管理层目标未来4-6个季度实现5000万美元年化收入。ENP业务主要客户偿还了超640万美元欠款,改善现金流和应收账款。特种化学品收入下降主要因Florida LLC解约及巴拿马工厂初期问题,但管理层有信心恢复销售额并利用新工厂优势。毛利率为负因工厂启动成本,EBITDA亏损约155万美元,净亏损191万美元(每股0.15美元)。期末现金及现金等价物785万美元,库存创新高至1510万美元。
FSI各业务线发展情况及未来展望?
FSI食品业务收入249万美元主要来自新合同,管理层目标未来4-6个季度实现5000万美元年化收入。ENP业务收入同比增长14.6%至125万美元,主要客户偿还了超640万美元欠款,改善现金流和应收账款。特种化学品部门收入下降46%至387万美元,主要因Florida LLC解约及巴拿马工厂初期问题,但管理层有信心恢复销售额并利用新工厂优势。公司调整聚焦于食品合同爬坡、巴拿马工厂效率及恢复Florida LLC损失销售额,营收端抵消;预期毛利率因设施优化而降低。各业务线增长潜力显著。
FSI报告重点分析了哪些方向?
FSI报告重点分析了食品合同爬坡、巴拿马工厂效率及恢复Florida LLC损失销售额对营收端的影响,同时关注毛利率因设施优化而降低的可能性。报告还分析了各业务线表现,包括食品业务新合同贡献、ENP业务现金流改善、特种化学品部门恢复潜力。此外,报告调整了模型以聚焦这些关键因素,并评估了公司成本控制和下半年前景。
当前FSI市场现状及行业发展趋势?
FSI当前市场现状表现为营收大幅下降但部分业务线增长,食品业务和ENP业务表现相对较好,特种化学品部门面临挑战。行业发展趋势方面,报告未明确指出整体行业趋势,但强调了FSI各业务线如食品合同、工厂效率等关键因素对公司前景的影响。FSI通过新合同、设施优化等方式应对市场变化,显示出业务调整的主动性。
FSI报告提示了哪些主要风险?
FSI报告提示的主要风险包括食品合同执行风险、客户集中度提升(当前前三大客户占54%)、CEO Dan O’Brien影响力过大、大宗商品价格波动影响、市场拓展不确定性、关税与贸易摩擦风险、税务结构影响以及普通股流动性低。这些风险可能影响公司业绩表现和长期发展,投资者需关注这些潜在挑战对公司运营的影响。