猜你想问
FSIFlexible Solutions International Inc Q2业绩具体表现如何?
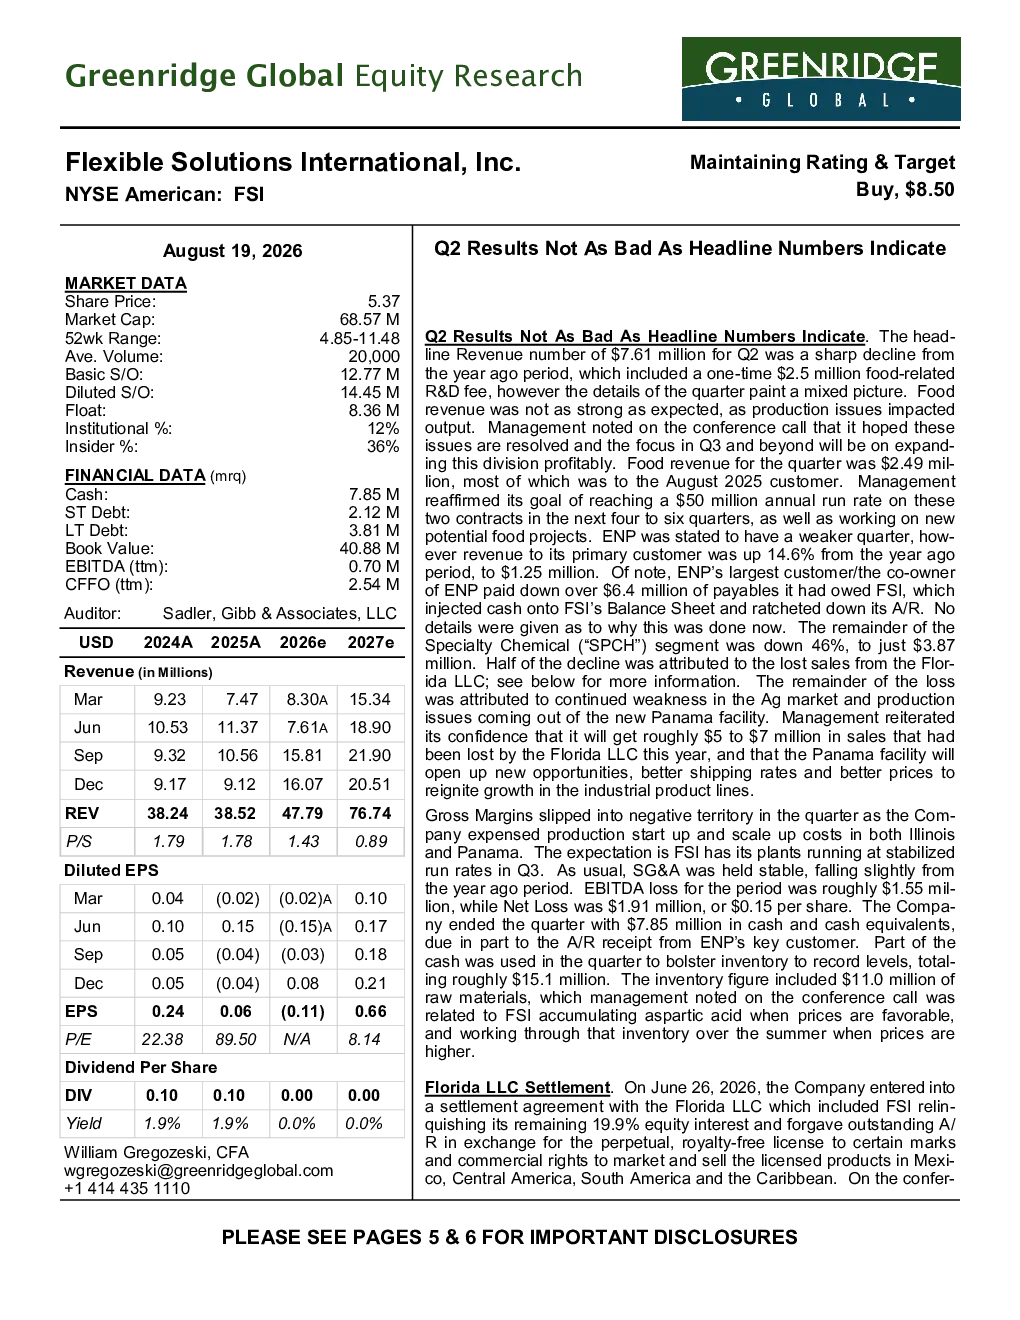
FSIFlexible Solutions International Inc(FSI)Q2营收760万美元,含250万美元一次性研发费,实际食品营收249万美元,未达预期,主因生产问题。食品营收目标为年化5000万美元,管理层计划Q3解决生产问题。毛利率跌至负区间,EBITDA亏损约155万美元,净亏损191万美元,每股0.15美元。
FSIFlexible Solutions International Inc所在赛道发展趋势如何?
FSI所属食品制造赛道,增长依赖食品合同,但客户集中度高(前三大客户54%销售额),需关注合同履行不确定性。行业面临商品价格波动(如油价影响TPA利润率)及关税风险(巴拿马基地旨在规避部分关税)。新食品项目推进及效率提升是关键发展方向。
FSIFlexible Solutions International Inc报告重点分析了哪些方向?
报告重点分析FSI食品营收下滑原因(生产问题)、财务状况(负毛利率、亏损)、业务动态(和解、新协议、模型调整)。关注点包括食品合同增长潜力、巴拿马效率提升、客户集中度改善及佛罗里达股权回收。管理层重申四至六个季度5000万美元年化营收目标。
当前FSIFlexible Solutions International Inc市场处于什么状态?
FSI市场状态显示食品营收未达目标,生产成本拖累利润,现金流紧张(现金7.85万美元)。伊利诺伊州和巴拿马工厂扩张导致毛利率为负。公司通过业务动态调整(如和解换商标许可)应对挑战,但客户集中度仍需改善。巴拿马基地建设旨在长期降低供应链风险。
FSIFlexible Solutions International Inc研报提示哪些风险?
研报提示FSI风险:食品合同增长不确定性高,客户集中度(前三大客户54%销售额)需逐步改善。管理层身兼多职且持有34%股份,存在控制权风险。商品价格波动直接影响利润率(高油价时TPA需求增加但利润空间缩小)。关税与贸易战可能带来供应链及利润率风险,巴拿马基地部分缓解此问题。
你可能感兴趣
Q2业绩结果并不像标题数字所显示的那样糟糕
Greenridge Global2026-08-19
2015年第3季度的结果-并不像看上去那样糟糕;在5.75%'18s内看到最高价值
信息技术德意志银行2015-10-21
第二季度业绩并不像主要数据所显示的那么差
Greenridge Global2026-08-19
雅典娜健康公司(ATHN.US)鉴于最近的暂时性问题,不像恐惧的那样糟糕
德意志银行2018-07-30
近期关税和最惠国评论可能并不像市场预期的那么糟糕
商贸零售Jefferies2025-05-06
穆迪对金融机构的降级并不像看起来那么糟糕
金融巴克莱银行2025-05-20
HY供应-并不像感觉的那么糟糕
有色金属德意志银行2017-03-13
中国10月银行业务量-并不像看起来那样疲软
金融德意志银行2015-11-12
中国(活动数据,2016年4月):并不像看起来那么糟糕
文化传媒汇丰银行2016-05-14
利丰(494 HK):获利警告–并不像看起来那么糟糕
汇丰银行2013-01-16