猜你想问
这份研报主要讲了什么内容?
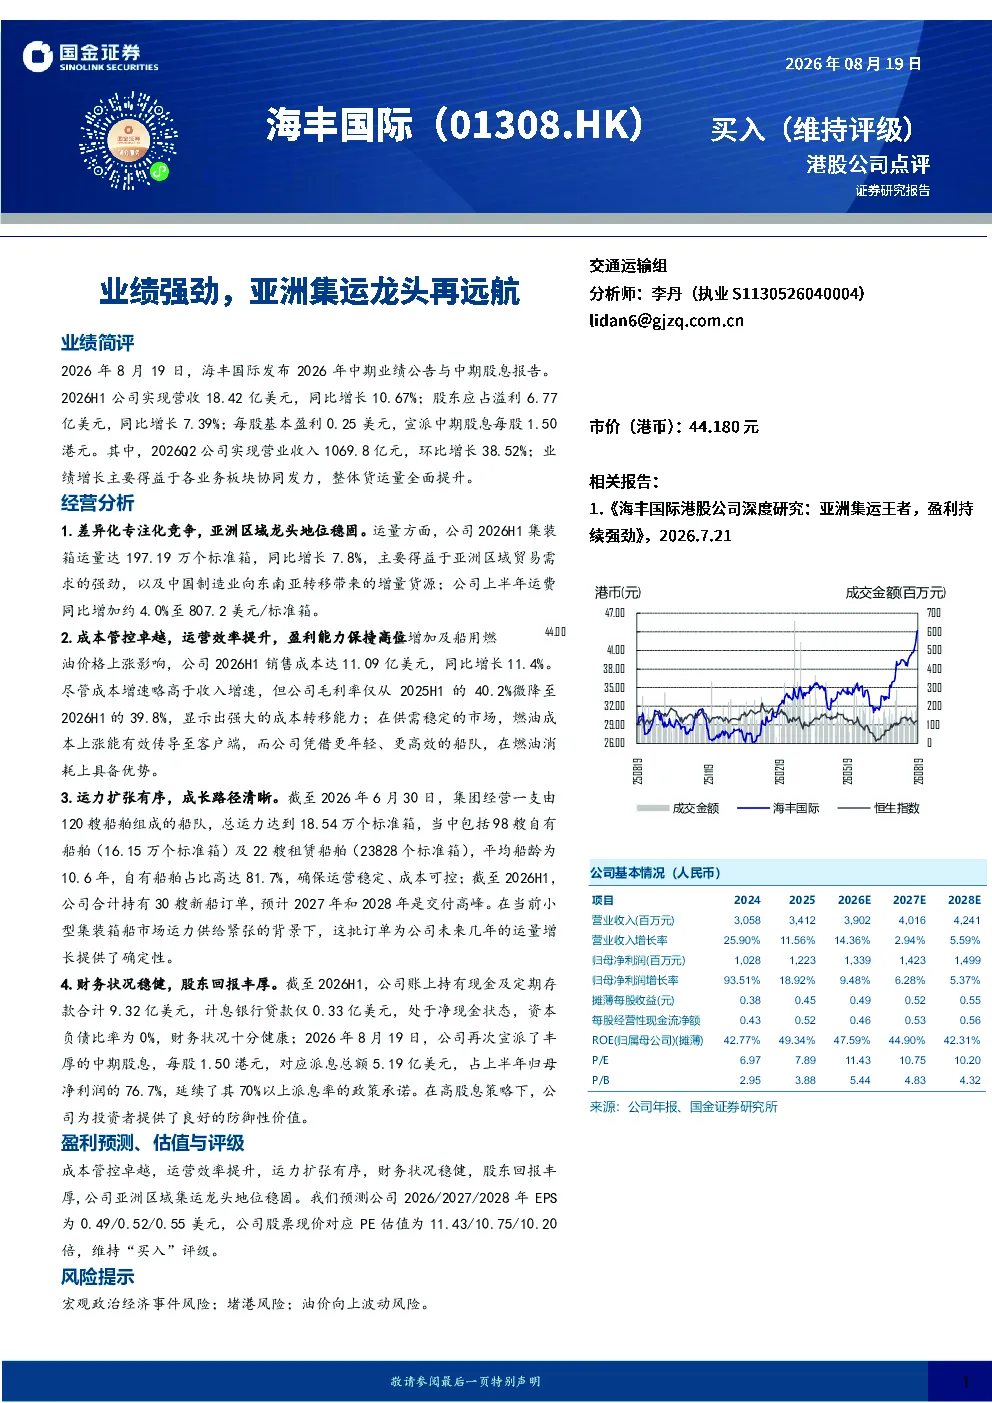
这份研报主要分析了海丰国际2026年中期业绩,显示公司实现营收18.42亿美元,同比增长10.67%;股东应占溢利6.77亿美元,同比增长7.39%。业绩增长主要得益于各业务板块协同发力,整体货运量提升,特别是亚洲区域贸易需求强劲及中国制造业向东南亚转移带来的增量货源。报告还详细分析了公司成本管控、运力扩张、财务状况及未来成长路径,维持“买入”评级。
集运行业未来发展趋势如何?
集运行业未来发展趋势显示亚洲区域贸易需求持续强劲,中国制造业向东南亚转移带来增量货源,推动运量增长。同时,行业竞争加剧促使企业差异化专注化竞争,提升运营效率以保持盈利能力。运力扩张有序进行,新船订单为未来增长提供确定性,但需关注油价波动、堵港等宏观及运营风险。
研报重点分析了海丰国际的哪些方面?
研报重点分析了海丰国际的亚洲区域龙头地位稳固,2026H1集装箱运量达197.19万个标准箱,同比增长7.8%,运费同比增加约4.0%至807.2美元/标准箱。此外,报告强调了公司卓越的成本管控能力,毛利率微降至39.8%但显示强大的成本转移能力;运力扩张有序,经营120艘船舶,总运力18.54万个标准箱,其中98艘自有船舶;财务状况稳健,账上持有现金及定期存款9.32亿美元,处于净现金状态,中期股息每股1.50港元。
当前集运市场现状如何?
当前集运市场现状显示亚洲区域贸易需求强劲,推动运量增长,但竞争加剧导致运费上涨。海丰国际凭借差异化竞争策略和高效运营,保持行业龙头地位。公司成本管控能力卓越,有效转移燃油成本上涨压力。运力扩张有序,新船订单为未来增长提供确定性。整体市场呈现增长态势,但需关注油价波动、堵港等潜在风险。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示:一是宏观政治经济事件风险,可能对全球贸易环境产生不利影响;二是堵港风险,港口拥堵可能导致运力效率下降,增加运营成本;三是油价向上波动风险,燃油成本上涨可能影响公司盈利能力。这些风险需持续关注,但公司财务状况稳健,具备应对风险的能力。