猜你想问
这份研报的核心内容是什么?
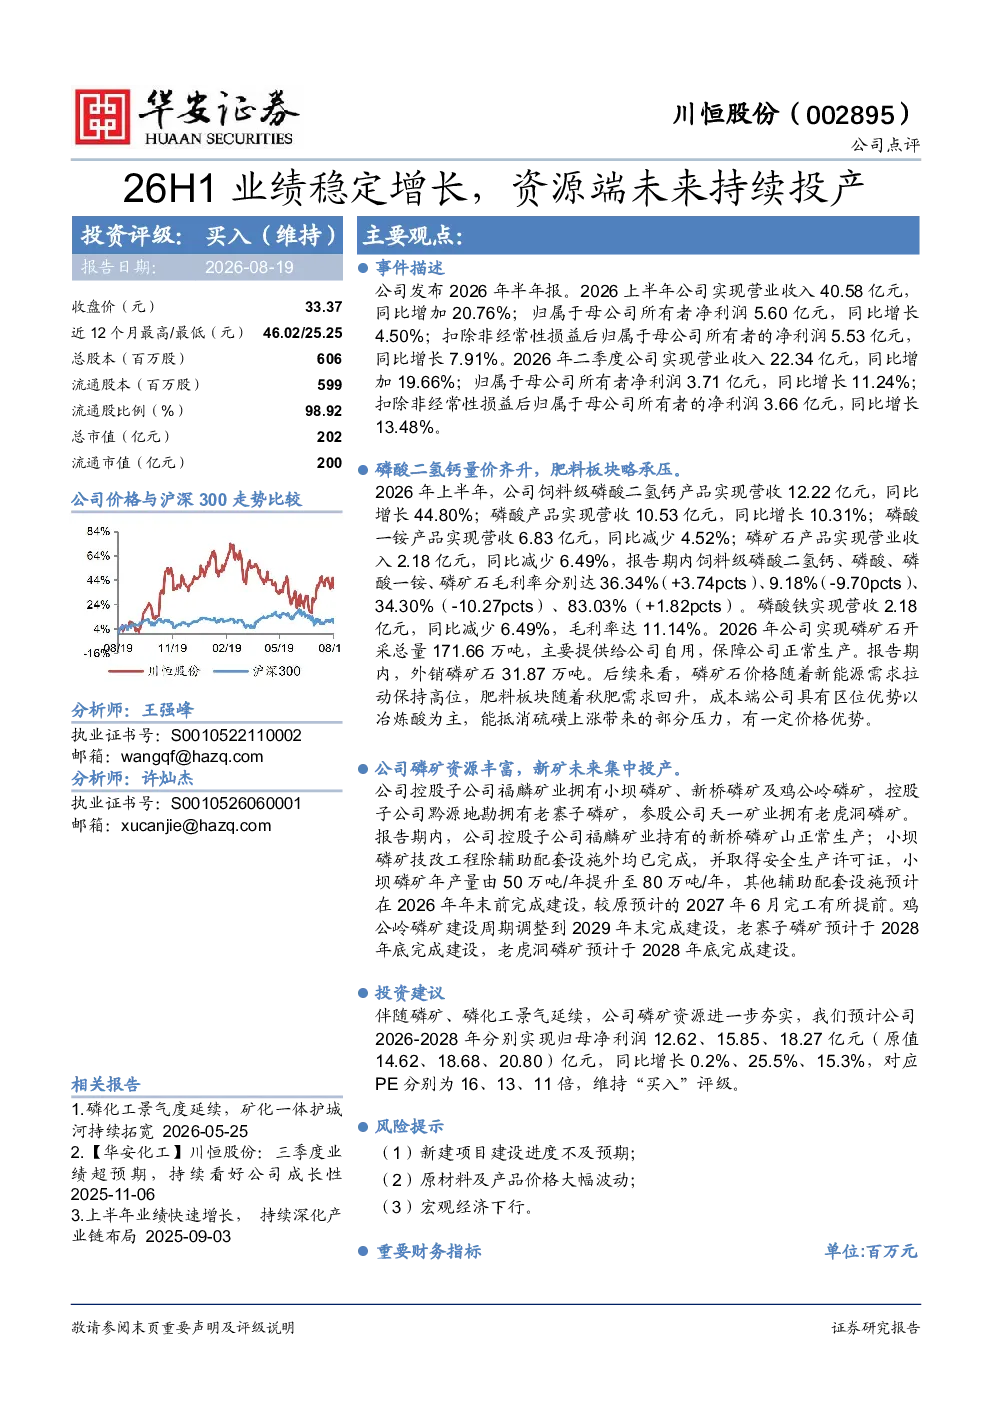
这份研报指出,2026年上半年公司磷酸二氢钙营收同比增长44.80%,磷酸产品营收同比增长10.31%,但磷酸一铵和磷矿石营收分别下降4.52%和6.49%。磷酸铁营收同比下降6.49%。毛利率方面,磷酸二氢钙、磷酸、磷酸一铵、磷矿石和磷酸铁分别达到36.34%、9.18%、34.30%、83.03%和11.14%。肥料板块因秋肥需求回升略承压,但公司区位优势以冶炼酸为主,能部分抵消硫磺上涨压力,保持一定价格优势。磷矿资源丰富,控股子公司福麟矿业拥有小坝、新桥、鸡公岭磷矿,黔源地勘拥有老寨子磷矿,参股天一矿业拥有老虎洞磷矿。新桥磷矿技改提前完成,鸡公岭、老寨子、老虎洞磷矿分别于2029年末、2028年底、2028年底建成。
磷酸行业的发展趋势如何?
磷酸行业正经历结构性变化,磷酸二氢钙因饲料需求旺盛实现量价齐升,毛利率显著提升。磷酸产品营收增长稳健,但传统磷酸一铵和磷矿石营收面临压力。未来,磷矿资源的新建项目将逐步释放,如鸡公岭、老寨子、老虎洞磷矿的建成将增加行业供给。同时,磷矿开采成本和硫磺价格波动仍是行业关键变量,企业需关注资源保障和成本控制能力。
研报重点分析了哪些方面?
研报重点分析了公司磷酸二氢钙业务的增长逻辑,包括营收和毛利率的双重提升,以及磷矿资源的战略布局。报告还关注了肥料板块的短期压力和长期价格优势,并详细列举了磷矿资源储备及新建项目的进度。此外,报告通过对比不同磷化工产品的营收和利润贡献,揭示了公司业务结构的变化趋势。
当前磷酸市场状况如何?
当前磷酸市场呈现分化态势,磷酸二氢钙因下游需求强劲而表现亮眼,营收和利润均大幅增长。磷酸产品保持稳定增长,但传统磷酸一铵和磷矿石面临需求疲软和成本上升的双重压力。磷矿资源方面,新建项目逐步进入投产期,将逐步缓解资源瓶颈,但短期内仍需关注原材料价格波动对行业利润的影响。
研报提示了哪些风险?
研报提示的主要风险包括:新建项目建设进度不及预期,可能导致产能释放延迟,影响业绩增长;原材料及产品价格大幅波动,硫磺、磷矿石等成本上涨将侵蚀利润空间;宏观经济下行可能抑制下游需求,对磷酸及肥料板块造成压力。此外,行业竞争加剧和环保政策变化也是潜在风险因素。