猜你想问
这份研报主要讲了什么内容?
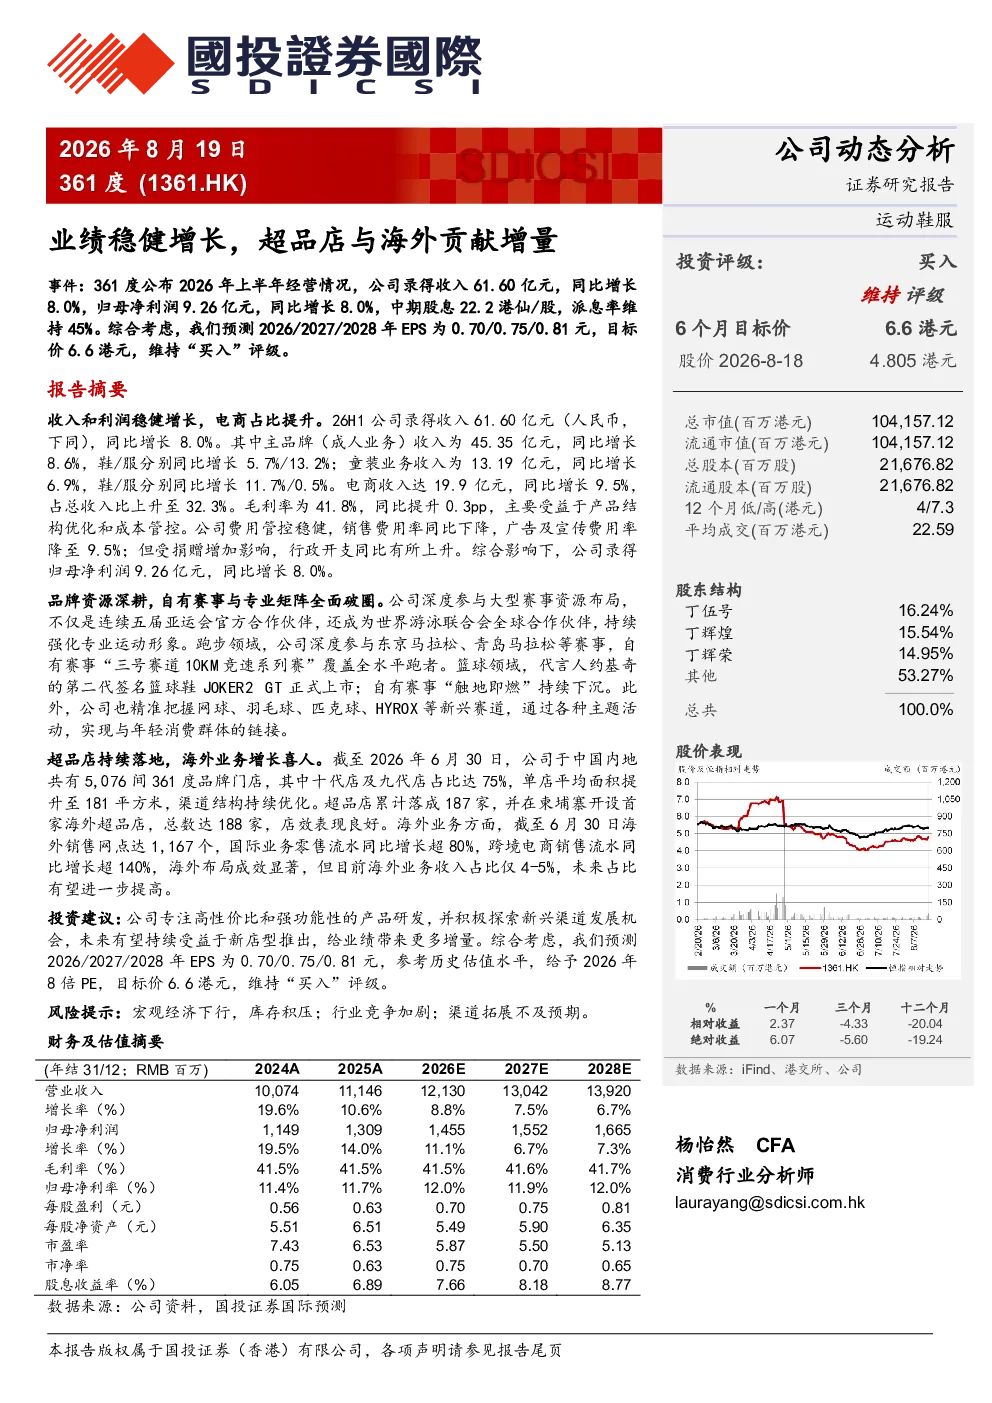
这份研报主要分析了361度2026年上半年的经营情况。公司录得收入61.60亿元,同比增长8.0%,归母净利润9.26亿元,同比增长8.0%,中期股息22.2港仙/股,派息率维持45%。电商收入达19.9亿元,同比增长9.5%,占总收入比上升至32.3%。毛利率为41.8%,同比提升0.3pp。公司品牌资源深耕,成为世界游泳联合会全球合作伙伴,并推出自有赛事与专业矩阵。超品店持续落地,截至2026年6月30日累计落成187家,并在柬埔寨开设首家海外超品店,总数达188家。海外业务增长喜人,国际业务零售流水同比增长超80%,跨境电商销售流水同比增长超140%。公司预测2026/2027/2028年EPS为0.70/0.75/0.81元,目标价6.6港元,维持“买入”评级。
361度所在的行业发展趋势如何?
361度所在的行业发展趋势显示,品牌资源整合与大型赛事合作成为重要增长点。公司深度参与大型赛事资源布局,成为世界游泳联合会全球合作伙伴,并推出自有赛事与专业矩阵,这表明行业正朝着品牌化、专业化方向发展。同时,电商渠道占比提升至32.3%,电商收入同比增长9.5%,反映出数字化转型是行业普遍趋势。超品店模式在柬埔寨的成功落地,以及海外业务流水大幅增长,也印证了国际化拓展是行业新兴方向。综合来看,品牌建设、数字化转型和国际化是行业关键发展趋势。
研报重点分析了哪些方面?
研报重点分析了361度的多维度经营表现。首先关注财务数据,公司上半年收入与净利润均实现8.0%的稳健增长,电商渠道表现突出,毛利率提升0.3pp,显示盈利能力增强。其次关注业务模式创新,超品店网络持续扩张,海外市场布局取得进展,柬埔寨首家海外店落成,国际业务流水增长超80%,跨境电商销售流水增长超140%,表明公司正积极拓展多元化增长点。再次关注品牌资源利用,公司成为世界游泳联合会全球合作伙伴,并推出自有赛事,品牌影响力持续提升。最后关注未来展望,公司给出2026至2028年的EPS预测,并维持“买入”评级,显示对长期发展的信心。
当前市场对361度的判断是怎样的?
当前市场对361度的判断显示公司经营稳健,增长路径清晰。从财务数据看,公司上半年收入与利润同步增长,电商渠道占比提升,毛利率改善,表明公司基本面扎实。业务层面,超品店模式验证成功,海外扩张初见成效,品牌资源深度利用,这些亮点得到市场认可。公司预测未来三年EPS稳步提升,目标价6.6港元,维持“买入”评级,反映出分析师对公司长期发展潜力的高度评价。整体而言,市场认为361度在品牌、渠道、国际化方面均有布局,未来发展可期。
研报提示了哪些风险因素?
研报提示了四项主要风险因素。首先是宏观经济下行风险,经济波动可能影响消费者购买力,进而影响公司收入增长。其次是库存积压风险,若市场需求不及预期,可能导致库存增加,影响资金周转。第三是行业竞争加剧风险,随着市场参与者增多,竞争压力可能加大,影响公司市场份额。最后是渠道拓展不及预期风险,超品店和海外业务扩张需要持续投入,若拓展效果不及计划,可能影响增长速度。这些风险需投资者关注,并做好应对准备。