猜你想问
印尼生物燃料计划的主要内容是什么?
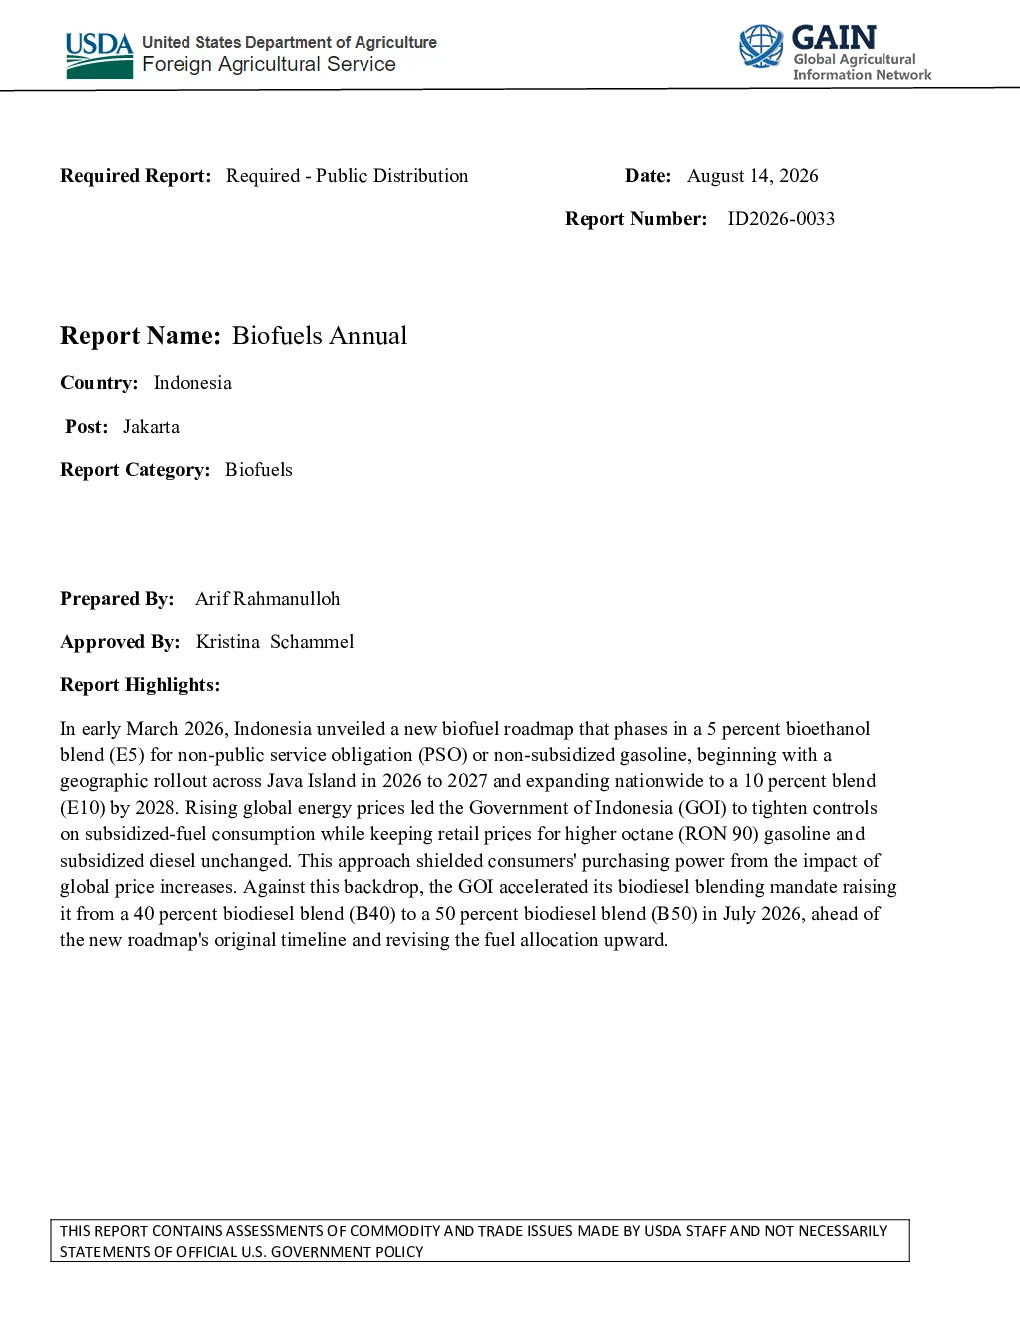
印尼生物燃料计划在2026年持续推进,受能源自给自足、温室气体减排和国家能源转型议程推动。监管框架已大幅更新,能源与矿产资源部(ESDM)第4/2025号条例为生物燃料计划奠定了运营基础,而ESDM第113/2026号法令则引入了至2030年的新掺混义务路线图。生物柴油仍是印尼生物燃料计划的基石,2026年7月政府将生物柴油混合比例强制标准从B40提高到B50,并设置了三个月的过渡期。生物乙醇市场仍是一个新兴市场,印尼正努力重新激活其生物乙醇强制使用计划,新路线图计划从2026年开始对非PSO汽油实施E5强制使用,并计划到2028年扩大到E10。可持续航空燃料(SAF)的市场发展尚处早期阶段,计划于2027年实施1%的混合燃料强制要求,初期仅限于两个主要机场。
印尼生物燃料赛道的发展趋势如何?
印尼生物燃料赛道呈现多元化发展趋势。生物柴油作为基石,2026年消费量预计达到175亿升,比2025年增长17%,但原料棕榈油出口限制将对生产造成影响。生物乙醇市场仍处于新兴阶段,2026年消费量预计达到150万升,占印尼370亿升汽油市场的比例微乎其微,但政府已发布政策支持混配扩大。SAF市场发展尚处早期,初期仅限于两个主要机场的1%混合燃料强制要求。贸易政策方面,印尼加强了对乙醇进口的管控,并限制了对废料流饲料的出口以支持国内生物柴油生产。
本报告重点分析了哪些方向?
本报告重点分析了印尼生物燃料计划的监管框架、生物柴油和生物乙醇的市场现状及发展趋势、可持续航空燃料(SAF)的市场潜力与挑战,以及贸易政策对行业的影响。报告详细梳理了印尼政府为生物燃料计划制定的掺混义务路线图、原料依赖性、财政支持机制、进口管控措施等关键政策,并分析了各细分市场的原料竞争、基础设施缺口及国际贸易压力等挑战。
印尼生物燃料市场的现状如何?
印尼生物燃料市场呈现快速发展但挑战重重的现状。生物柴油市场已形成一定规模,2026年消费量预计达到175亿升,但棕榈油原料的出口限制正对生产造成压力。生物乙醇市场仍处于起步阶段,2026年消费量预计达到150万升,占比较小,但政府已通过免征消费税等政策支持其发展。SAF市场发展尚处早期,初期仅限于两个主要机场的1%混合燃料强制要求。贸易政策方面,印尼加强了对乙醇进口的管控,并限制了对废料流饲料的出口以支持国内生物柴油生产。
本报告提示哪些风险?
本报告提示印尼生物燃料行业面临多重风险。资金偿付能力方面,生物柴油财政支持机制余额已降至185万亿印尼盾,补贴支出超过关税收入。原料竞争方面,印尼几乎完全依赖棕榈油作为生物柴油原料,而政府限制棕榈油出口将对生物柴油生产造成影响。基础设施缺口方面,生物乙醇和SAF市场的发展仍需大量投资。国际贸易压力方面,印尼与欧盟就棕榈油基生物燃料政策持续进行世贸组织(WTO)争端,可能影响其出口市场。此外,原料质量波动、生产成本高昂以及供应链分散等也是SAF市场发展面临的主要挑战。