猜你想问
报告主要分析了哪些居民资产变化趋势?
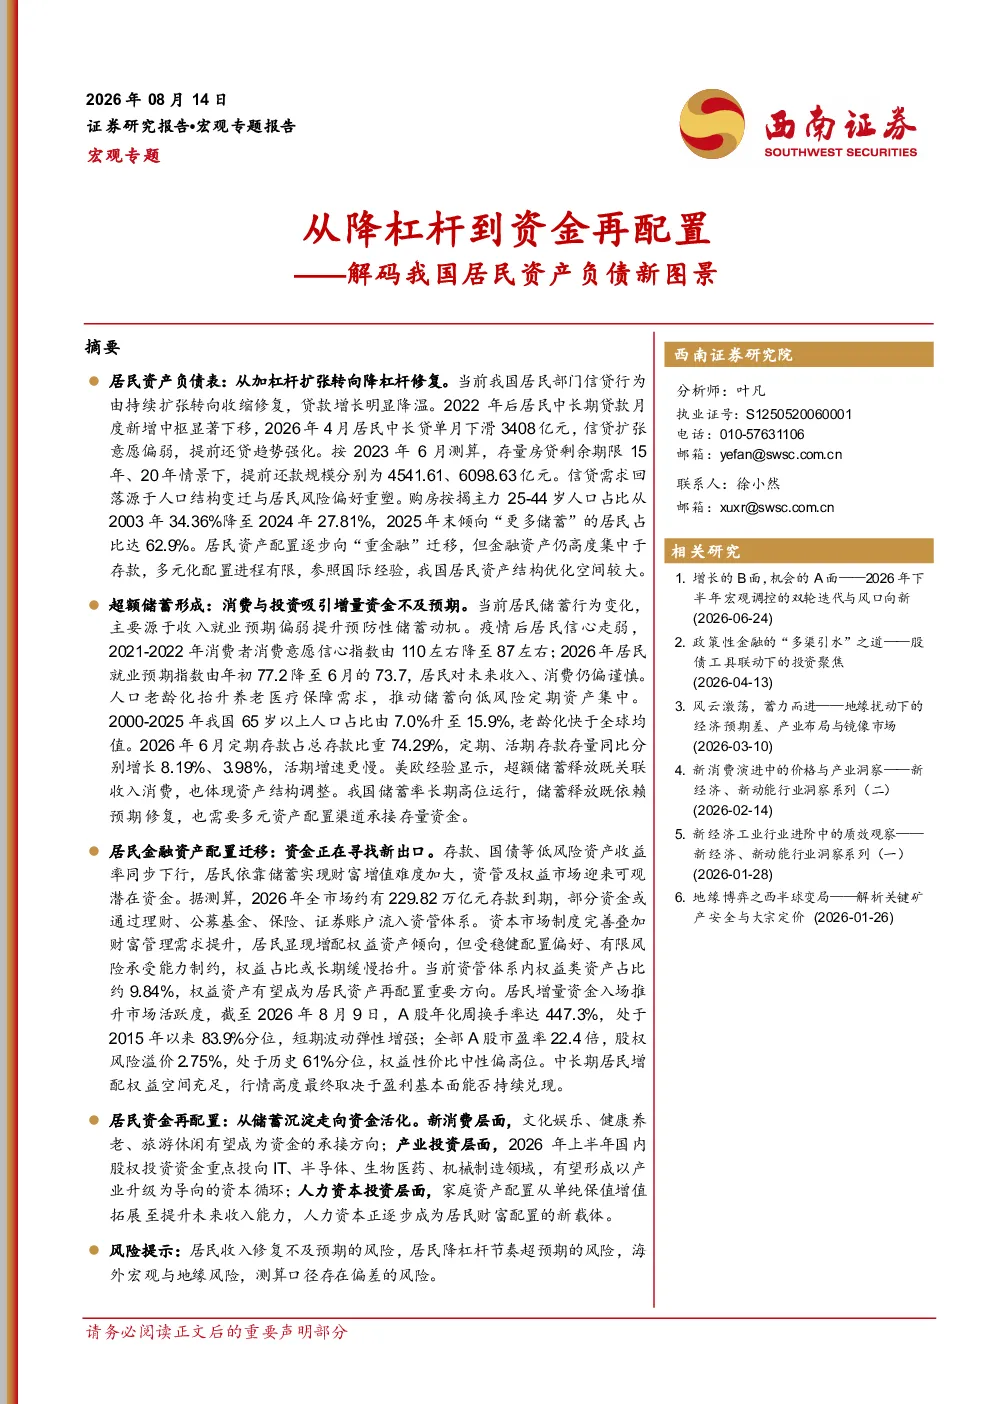
报告指出,中国居民部门信贷行为由扩张转向收缩,中长期贷款增长降温,提前还贷趋势强化。资产配置逐步向“重金融”迁移,但内部仍高度集中于存款,多元化配置进程有限。居民储蓄行为变化源于收入就业预期偏弱,提升预防性储蓄动机,疫情后信心走弱,就业结构性压力强化储蓄意愿。人口老龄化加速与社会保障体系完善空间,推动储蓄向低风险定期资产集中。存款利率下行和高息存款到期,传统储蓄资产收益优势减弱,大规模资金再配置下,资管及权益市场面临潜在资金供给。资本市场制度完善和财富管理需求提升,推动居民增配权益资产,但受稳健配置偏好和有限风险承受能力制约,权益占比或缓慢抬升。
未来哪些赛道/行业可能承接居民再配置资金?
报告分析,新消费层面,文化娱乐、健康养老、旅游休闲有望成为资金承接方向。产业投资层面,2026年上半年国内股权投资资金重点投向IT、半导体、生物医药、机械制造领域,形成以产业升级为导向的资本循环。人力资本投资层面,家庭资产配置从单纯保值增值拓展至提升未来收入能力,人力资本正逐步成为居民财富配置的新载体。这些方向反映了居民在资产配置中兼顾消费升级、产业升级和人力资本增值的倾向。
报告重点分析了居民资产配置的哪些方面?
报告重点分析了居民资产配置从降杠杆到资金再配置的转型过程。具体包括信贷行为变化、储蓄行为变化、金融资产内部结构变化、存款利率影响、权益资产配置倾向、新消费领域资金流向、产业投资重点领域以及人力资本投资趋势。报告揭示了人口结构变迁、居民风险偏好重塑、收入就业预期、社会保障体系等因素对居民资产配置决策的综合影响。
当前居民资产配置市场呈现哪些现状特征?
当前居民资产配置市场呈现信贷收缩、储蓄增加、存款集中度仍高、权益配置缓慢提升、新消费和产业投资领域机会显现、人力资本投资价值凸显的特征。市场整体趋于稳健,但多元化配置进程有限。居民在资产选择上兼顾安全性、收益性和未来收入能力,表现出较强的预防性储蓄倾向。资本市场制度完善和财富管理需求提升,为居民资产配置提供了更多元化的选择空间。
阅读这份报告需要注意哪些风险提示?
阅读这份报告需注意,居民资产配置转型过程中存在多重风险。首先,人口结构变迁和社会保障体系完善程度可能影响居民长期储蓄和消费意愿。其次,宏观经济波动和就业市场变化可能进一步影响居民收入预期和资产配置决策。再次,资本市场制度完善和财富管理需求提升过程中可能存在结构性风险。最后,居民资产配置从存款向权益等领域的转移可能面临市场波动和流动性风险,需谨慎评估自身风险承受能力。