猜你想问
化工日报研报核心内容有哪些?
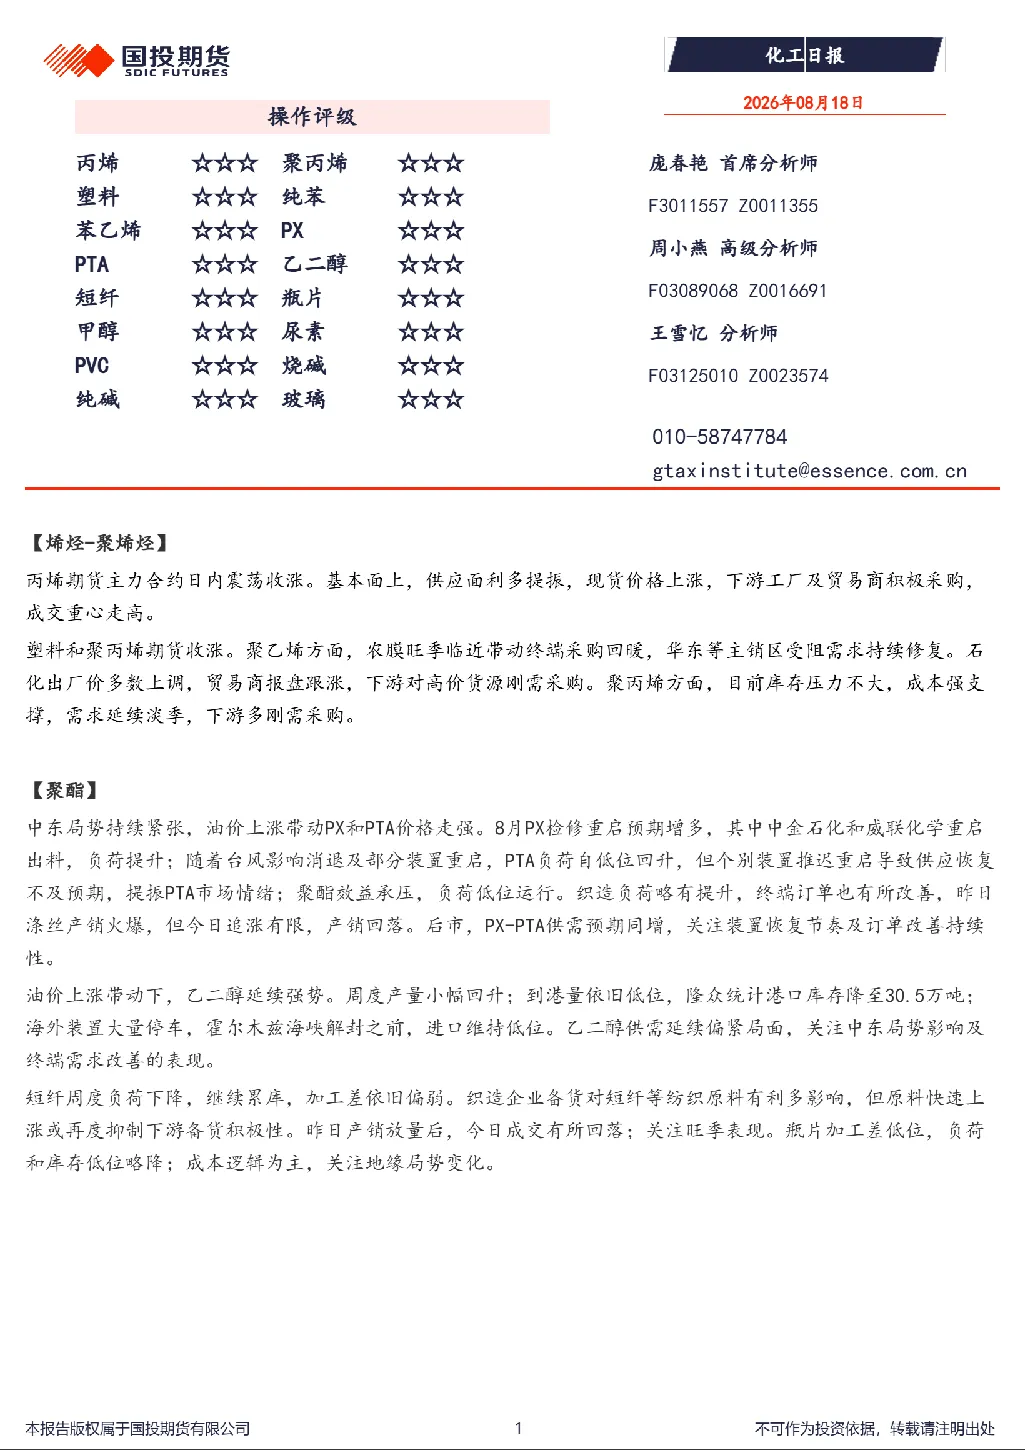
本报告涵盖烯烃-聚烯烃、聚酯、纯苯-苯乙烯、煤化工、氯碱、纯碱一玻璃六大化工板块。烯烃-聚烯烃板块显示丙烯期货震荡收涨,供应面利多提振,塑料和聚丙烯期货收涨,聚乙烯下游采购回暖。聚酯板块受中东局势影响PX和PTA价格走强,聚酯效益承压但终端订单改善。纯苯-苯乙烯板块纯苯期货价格上涨因供应紧张,苯乙烯成本推动为主。煤化工板块甲醇期货上涨,尿素出口推进但农业下游需求偏弱。氯碱板块PVC震荡偏强,烧碱走强行业利润修复。纯碱一玻璃板块纯碱小幅上涨但库存压力大,玻璃行业扩产叠加高库存延续弱现实格局。
化工行业未来发展趋势如何?
烯烃-聚烯烃板块需求延续淡季但成本强支撑,聚丙烯库存压力不大。聚酯板块长期效益承压,短期受中东局势提振但负荷低位。纯苯-苯乙烯板块短期跟随成本波动,关注地缘局势对纯苯价格影响,苯乙烯上下游持货意愿不足。煤化工板块烯烃利润修复带动MTO重启预期,尿素短期成本支撑行情延续震荡僵持。氯碱板块PVC成本上抬,烧碱供应充足但氧化铝需求平淡。纯碱一玻璃板块短期低估值但库存压力大,玻璃行业扩产叠加高库存弱现实格局延续。
研报重点分析了哪些方向?
本报告重点分析了烯烃-聚烯烃板块的供应面利多和下游采购情况,聚酯板块的PX和PTA价格驱动及聚酯效益变化,纯苯-苯乙烯板块的供应紧张与成本推动,煤化工板块的甲醇期货上涨及尿素供需格局,氯碱板块的PVC成本波动与烧碱行业利润修复,纯碱一玻璃板块的成本上涨与库存压力对价格影响。
当前化工市场现状如何判断?
烯烃-聚烯烃板块丙烯期货震荡收涨,聚乙烯下游刚需采购回暖,聚丙烯库存压力不大。聚酯板块PX和PTA价格走强,聚酯效益承压但终端订单改善。纯苯-苯乙烯板块纯苯期货价格上涨,苯乙烯成本推动为主但上下游持货意愿不足。煤化工板块甲醇期货上涨,尿素出口推进但农业下游需求偏弱。氯碱板块PVC震荡偏强,烧碱走强行业利润修复。纯碱一玻璃板块纯碱小幅上涨但库存压力大,玻璃行业扩产叠加高库存弱现实格局延续。
研报提示哪些风险?
本报告提示烯烃-聚烯烃板块短期受宏观情绪和油价扰动明显,聚酯板块长期效益承压,纯苯-苯乙烯板块关注地缘局势对纯苯价格影响及海峡通航修复情况,煤化工板块短期受宏观情绪和油价扰动,尿素农业下游需求偏弱,氯碱板块关注成本端波动,纯碱一玻璃板块关注库存压力及行业扩产对价格的影响。