猜你想问
这份研报主要分析了什么内容?
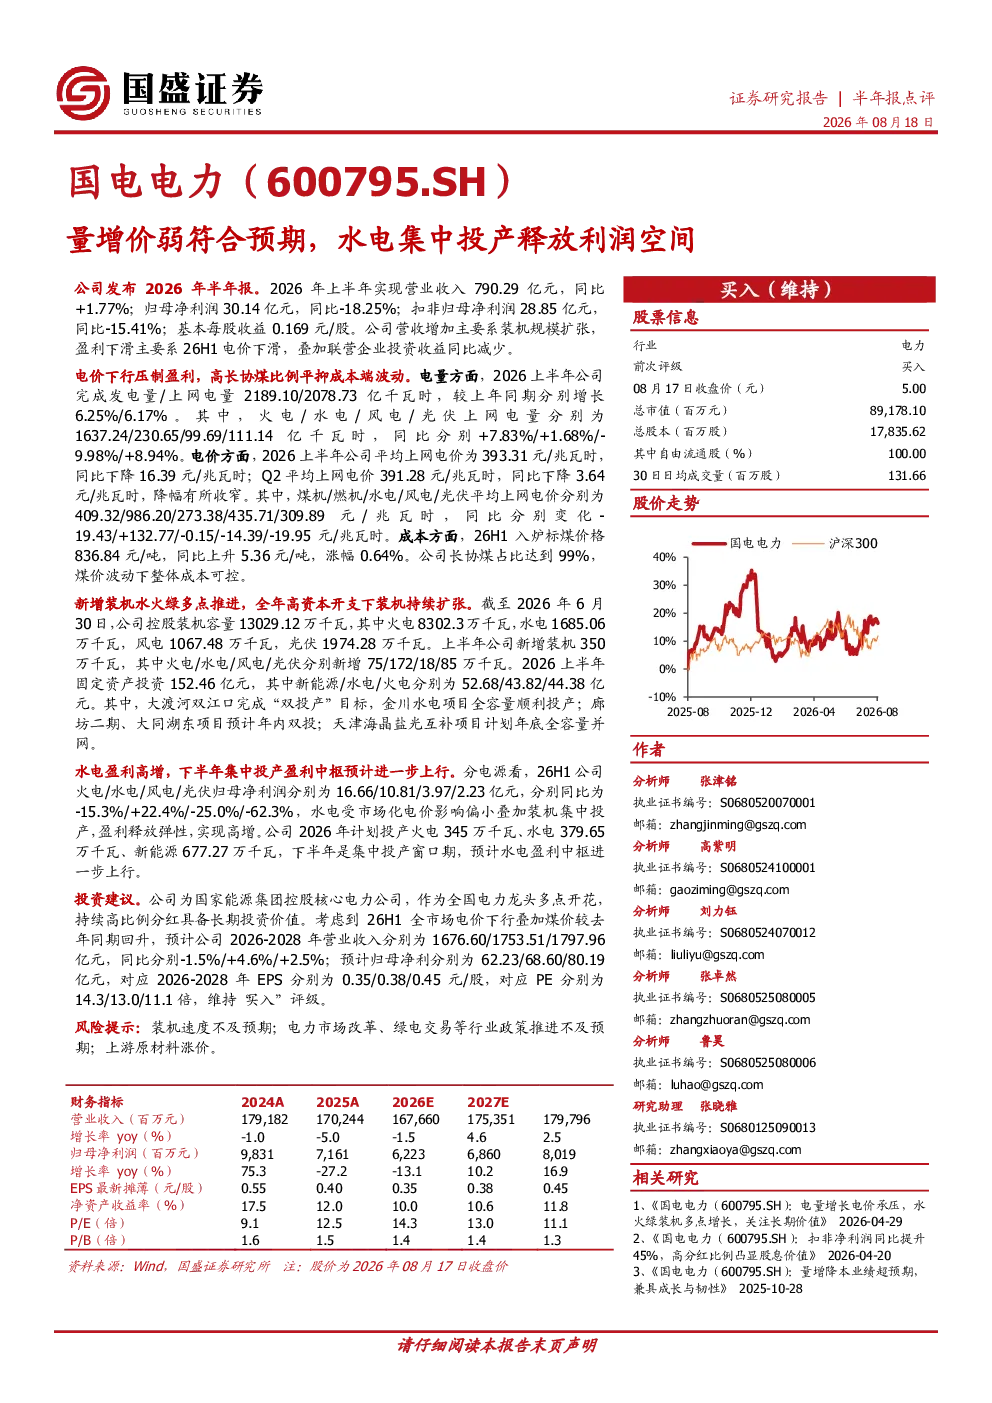
这份研报分析了国电电力2026年上半年的经营情况,指出公司营收增长主要来自装机规模扩张,但盈利下滑主要因电价下滑及联营企业投资收益减少。报告详细展示了核心数据,包括发电量、上网电量、电价、成本等,并分析了电价、成本、装机和盈利等方面的业务情况。此外,还提供了公司未来几年的业绩预测和投资评级。
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势方面,报告指出电力市场改革和绿电交易等行业政策推进是重要影响因素。同时,水电、风电、光伏等新能源装机规模的扩张也将持续影响行业格局。电价的波动和成本控制是行业面临的主要挑战,而水电因市场化电价影响小且集中投产实现高增,显示出较好的发展前景。
研报重点分析了哪些方面?
研报重点分析了国电电力的业务情况,包括电价变化、成本控制、装机规模和盈利能力。报告特别强调了水电业务的高增长,指出水电因市场化电价影响小且下半年集中投产项目较多,预计将实现盈利高增。此外,报告还分析了公司作为全国电力龙头的长期投资价值。
当前电力市场现状如何?
当前电力市场现状方面,报告指出上半年平均上网电价下降,但降幅在Q2有所收窄。煤价上涨对成本端造成压力,但长协煤占比高使得成本端相对可控。电力市场改革和绿电交易等政策推进情况是影响市场的重要变量,而水电、风电、光伏等新能源装机规模的扩张也在持续改变市场结构。
研报提到了哪些风险提示?
研报提到了几个主要风险提示,包括装机速度不及预期、电力市场改革和绿电交易等行业政策推进不及预期,以及上游原材料涨价等。这些因素都可能对公司的经营业绩和盈利能力产生影响。例如,装机速度不及预期可能导致公司收入增长放缓,而政策推进不及预期可能影响市场化电价的实施和新能源装机的规模。此外,上游原材料涨价也会增加公司的成本压力。
你可能感兴趣
业绩超预期,量价齐增支撑公司利润释放
食品饮料华西证券2022-01-18
能源金属半年报总结:量价齐增,产业链利润向上游集中
有色金属中泰证券2022-09-15
中报预增10-30%符合预期,下半年业绩有望集中释放
机械设备东吴证券2019-07-13
2021年年报及22Q1业绩预告点评:量价齐升业绩高增,资源布局再下一城保障利润释放
建筑建材民生证券2022-03-29
公司点评报告:碳中和助力水电铝突围,量价齐升释放业绩弹性
有色金属开源证券2021-03-13
水电以价补量增收,火电弹性持续释放
公用事业国金证券2024-04-30
量价齐升推动收入超预期,利润进入快速释放期
食品饮料中泰证券2019-04-30
机械行业行业点评:涨价预期催化、有望量价齐升,看好明年利润释放
机械设备国金证券2017-12-26
2021半年度业绩预告点评:Q2业绩符合预期,量价齐升带动MOS龙头盈利能力持续释放
电子设备华创证券2021-07-05