猜你想问
这份研报主要分析了合成橡胶的什么情况?
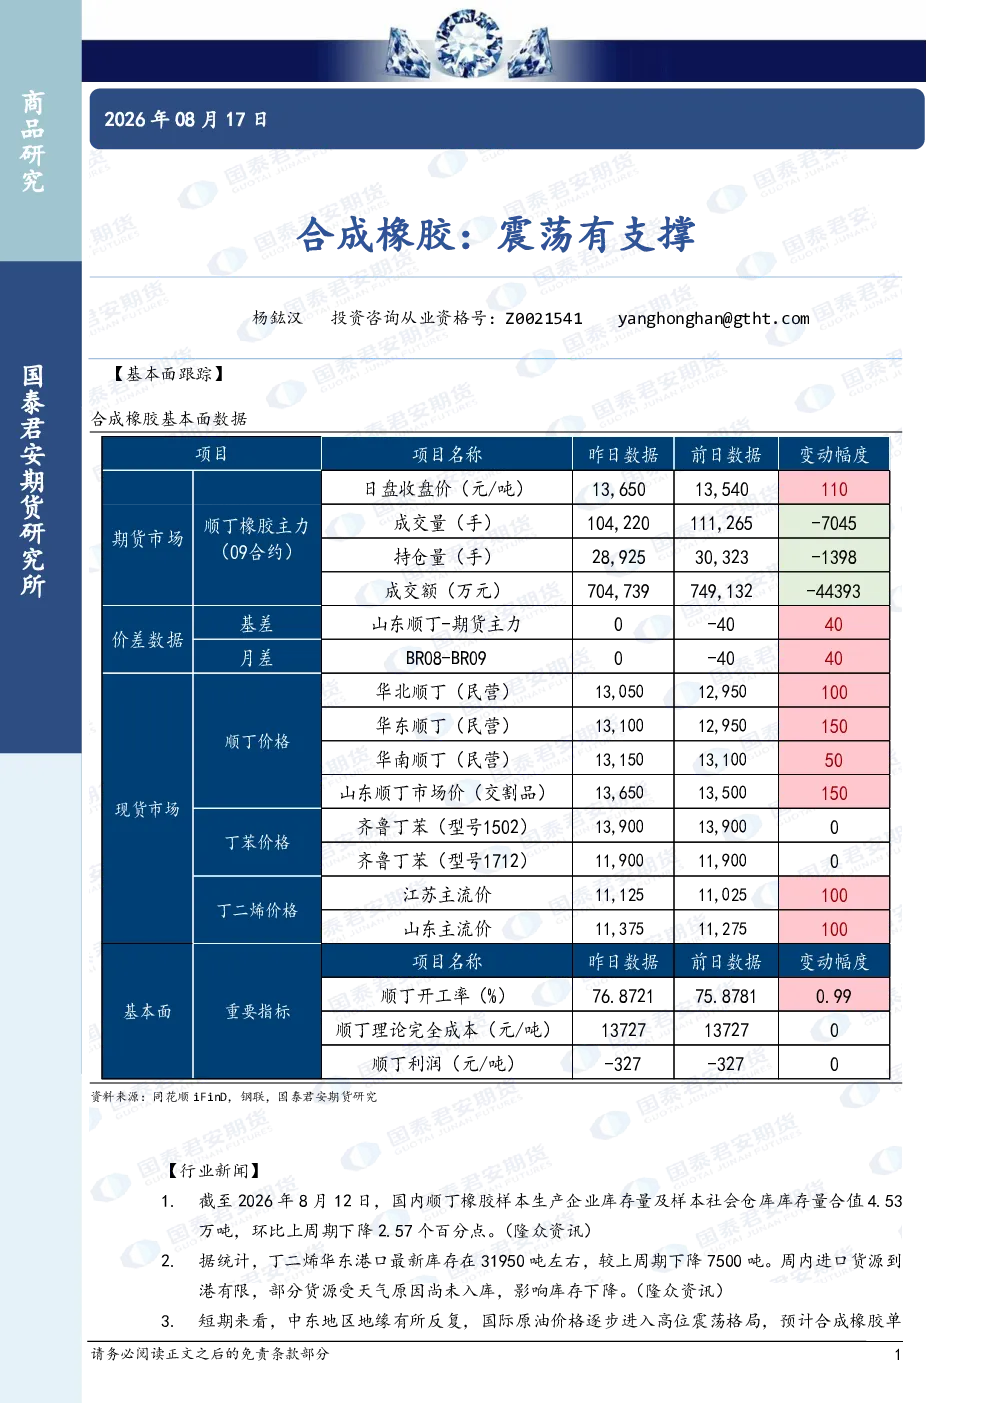
这份研报主要分析了合成橡胶的库存变化、产业链驱动情况以及价格趋势。报告指出,国内顺丁橡胶和社会仓库库存合计环比下降,丁二烯库存也大幅减少,显示基本面环比有所改善。同时,中东地缘局势和国际原油高位震荡预计将影响合成橡胶价格,但基本面改善为价格提供支撑。产业链整体驱动中性偏强,丁二烯供需小幅双增,需求端顺丁及丁苯开工维持高位,ABS阶段性改善,SBS需求环比好转。顺丁橡胶供需均处于高位,替代需求带动表需维持高位。
合成橡胶行业未来的发展趋势如何?
合成橡胶行业未来的发展趋势呈现震荡态势。中东地缘局势的反复和国际原油的高位震荡将对价格产生直接影响,导致价格跟随地缘节奏波动。虽然基本面环比有所改善,但整体驱动仍显中性。天然橡胶原料价格和丁二烯基本面均处于震荡状态,顺丁橡胶基本面中性偏强。丁二烯环节供需小幅双增,供应端变化有限,需求端各产品开工维持高位,ABS阶段性改善,SBS需求环比好转。顺丁橡胶环节供需高位,替代需求支撑表需。综合来看,行业整体趋势强度为中性,预计在静态估值区间内震荡运行。
研报重点分析了哪些方向?
研报重点分析了合成橡胶的基本面跟踪、产业链驱动以及供需情况。在基本面方面,报告关注了国内顺丁橡胶和社会仓库库存的环比下降,以及华东港口丁二烯库存的大幅减少,显示库存压力有所缓解。产业链驱动方面,报告指出天然橡胶原料价格和丁二烯基本面均处于中性状态,顺丁橡胶基本面中性偏强。供需方面,丁二烯环节供需小幅双增,需求端顺丁及丁苯开工维持高位,ABS阶段性改善,SBS需求环比好转。顺丁橡胶环节供需均处于高位,替代需求带动表需维持高位。
当前市场对合成橡胶的判断是什么?
当前市场对合成橡胶的判断是震荡运行。中东地缘局势的反复和国际原油的高位震荡是主要影响因素,预计将导致合成橡胶价格跟随地缘节奏波动。虽然基本面环比有所改善,为价格提供一定支撑,但整体驱动仍显中性。天然橡胶原料价格和丁二烯基本面均处于震荡状态,顺丁橡胶基本面中性偏强。丁二烯环节供需小幅双增,需求端各产品开工维持高位,ABS阶段性改善,SBS需求环比好转。顺丁橡胶环节供需高位,替代需求支撑表需。综合来看,市场预计合成橡胶价格将在静态估值区间内震荡运行。
研报提示了哪些风险?
研报提示的主要风险包括地缘政治风险和国际原油价格波动风险。中东地缘局势的反复可能导致国际原油价格大幅波动,进而影响合成橡胶价格。此外,产业链各环节的基本面变化也可能带来不确定性。虽然报告显示基本面环比有所改善,但整体驱动仍显中性,供需关系也处于高位,市场仍需关注库存变化和替代需求的影响。此外,天然橡胶原料价格和丁二烯基本面的震荡也可能对合成橡胶市场产生影响。综合来看,投资者需密切关注地缘政治和产业链动态,以应对潜在的市场风险。