猜你想问
钢矿周报核心内容有哪些?
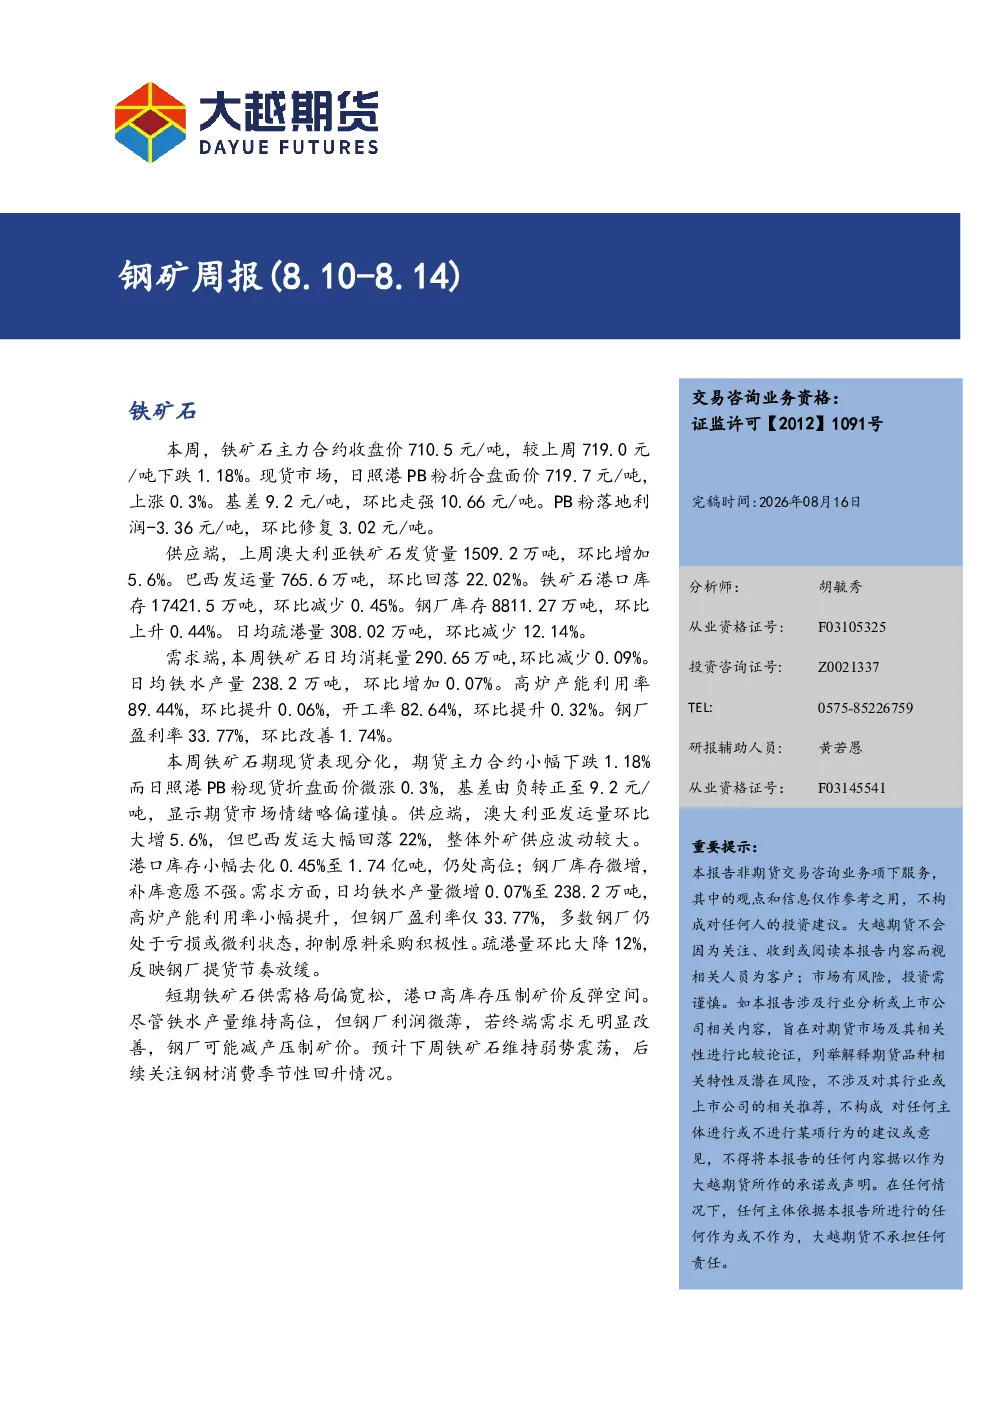
本周铁矿石期现货表现分化,期货主力合约下跌1.18%,现货微涨0.3%,基差由负转正至9.2元/吨,显示期货市场情绪偏谨慎。澳大利亚发运量环比增5.6%,巴西发运量大幅回落22%,外矿供应波动较大;港口库存微降0.45%至1.74亿吨,仍处高位;钢厂库存微增,补库意愿不强;疏港量环比降12%,反映钢厂提货节奏放缓。螺纹钢期价基本持平,主力合约收于3015元/吨,现货3100元/吨持稳,基差小幅收窄至85元;热卷表现相对强势,期价上涨0.74%至3260元/吨,现货涨0.61%,卷螺价差扩大至245元/吨。螺纹钢产量环比降3.82%至182.55万吨,钢厂主动减产缓解供给压力;热卷产量环比增3.14%至296.76万吨。螺纹钢消费量环比增8.87%至194.31万吨,热卷消费增长6.35%,终端采购有所回暖。螺纹钢厂和社会库存双降,热卷社库微增但厂库大幅去化,整体库存去化态势良好。螺纹钢高炉及电炉利润全面恶化,亏损幅度在95-125元/吨;热卷高炉利润小幅修复至-22元/吨,卷板盈利优于长材。
钢矿行业发展趋势如何?
短期来看,铁矿石供需格局偏宽松,港口高库存压制矿价反弹空间。若终端需求无明显改善,钢厂可能减产压制矿价。预计下周铁矿石维持弱势震荡,后续关注钢材消费季节性回升情况。螺纹钢供需边际改善,低产量叠加需求回升带动库存加速去化,价格底部有所支撑。但钢厂利润持续亏损,若需求恢复不及预期,复产动力不足将限制价格上行。短期预计企稳震荡。热卷受益于制造业需求韧性,表现或继续强于螺纹。钢矿行业整体需关注国内外宏观经济形势变化及政策调控影响,供需关系变化及库存动态是关键影响因素。
报告重点分析了哪些方向?
报告重点分析了铁矿石和螺纹钢的市场表现、供需关系、库存变化及利润情况。铁矿石方面,关注了期现货价格分化、外矿发运波动、港口库存水平、钢厂补库意愿及提货节奏。螺纹钢方面,分析了产量变化、消费回暖情况、库存去化态势及高炉与电炉利润差异。此外,对比了螺纹钢与热卷的价格走势及盈利能力,揭示了不同品种的市场表现差异。
当前钢矿市场现状如何判断?
当前铁矿石市场呈现期现货表现分化,期货市场情绪偏谨慎,港口库存仍处高位,钢厂补库意愿不强,整体供需偏宽松。螺纹钢市场则显示供需边际改善,产量下降叠加需求回升带动库存加速去化,价格底部有所支撑,但钢厂利润持续亏损,限制价格上行空间。热卷表现相对强势,卷螺价差扩大,反映制造业需求韧性。整体来看,钢矿市场处于调整阶段,价格波动主要受供需关系及库存变化影响。
钢矿周报有哪些风险提示?
钢矿市场需关注国内外宏观经济波动对终端需求的影响,政策调控可能带来的市场变化,如环保政策、产业政策等。铁矿石方面,需警惕外矿供应不确定性,特别是澳大利亚和巴西发运量的变化可能对市场造成冲击。螺纹钢和热卷需关注钢厂生产成本变化及利润压力,若利润持续恶化可能导致减产或限产。此外,需关注期货市场情绪波动对现货价格的影响,以及不同品种间价差变化可能带来的套利机会或风险。