猜你想问
这份研报主要分享了哪些内容?
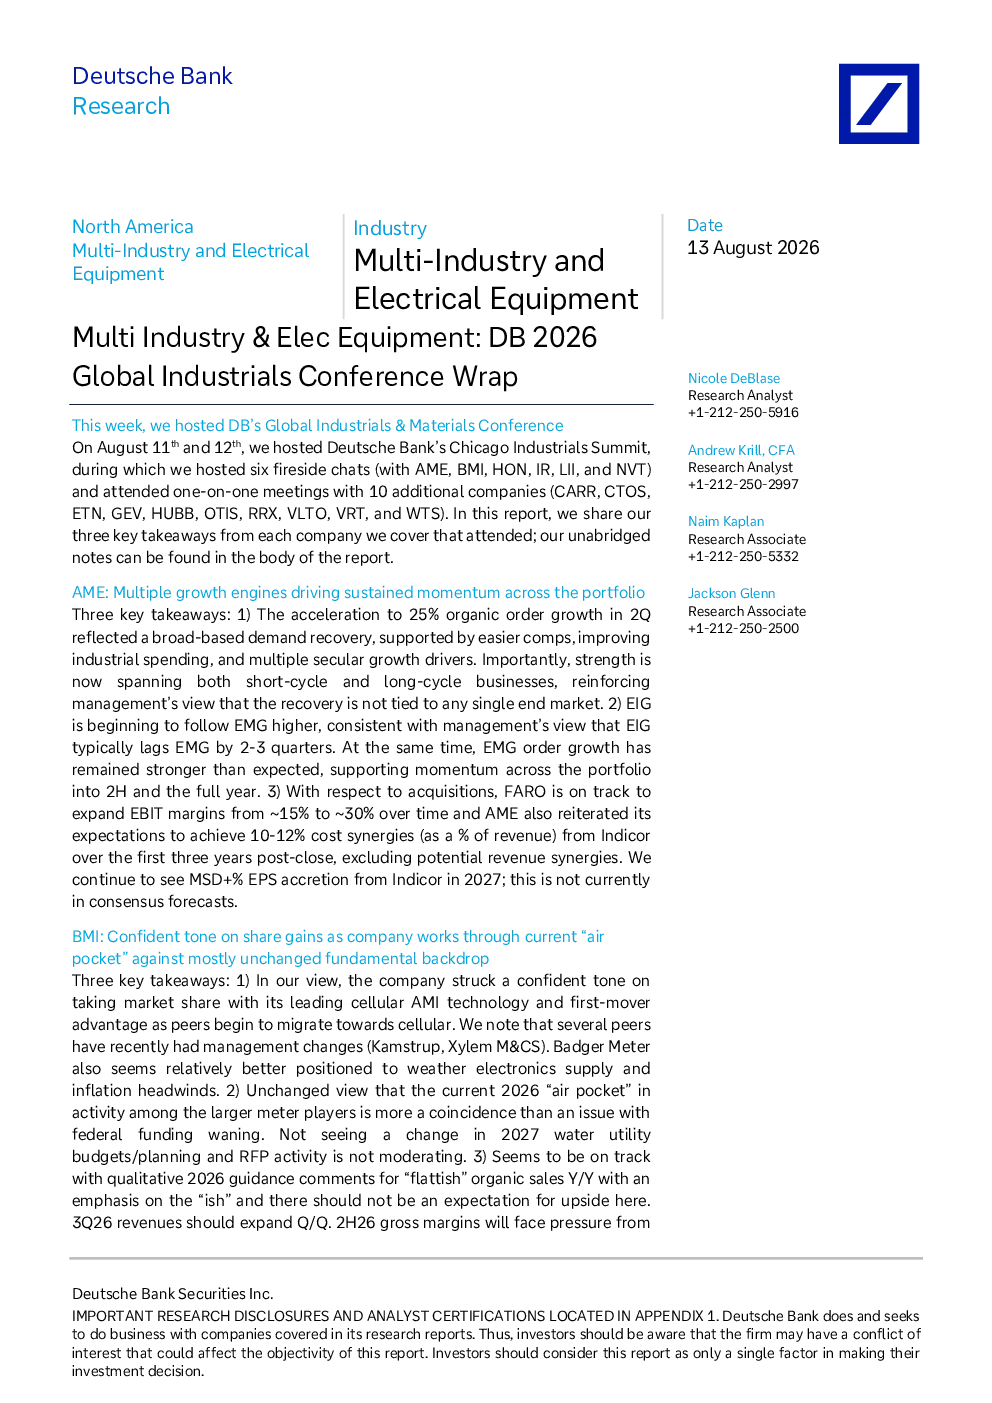
这份研报主要分享了德意志银行于8月11日至12日举办的全球工业与材料会议的总结。会议邀请了多家公司进行fireside chat和一对一会谈,包括AME、BMI、CARR、CTOS、ETN、GEV、HON、HUBB、IR、LII、NVT、OTIS、RRX、VLTO、VRT、WTS等。报告分享了每家公司分享的三个关键要点,并提供了更详细的会议记录。
报告分析的行业发展趋势是什么?
报告显示,数据中心需求强劲,成为多家公司增长的主要驱动力。同时,公用事业输电需求、电气设备利润率提升、全球管道转换等领域也展现出良好的增长潜力。多家公司表达了对其业务的信心,并提供了对未来的增长和利润率的指导。不过,报告也指出公司需要关注供应链风险、竞争和成本压力等问题。
研报重点分析了哪些公司?
研报重点分析了AME、BMI、CARR、CTOS、ETN、GEV、HON、HUBB、IR、LII、NVT、OTIS、RRX、VLTO、VRT、WTS等公司。报告分享了这些公司在会议中分享的关键要点,例如AME的多个增长引擎、BMI的市场份额增长信心、CARR的数据中心增长、CTOS的公用事业输电需求、ETN的EA利润率指导等。
报告对市场现状有何判断?
报告显示,多家公司表达了对其业务的信心,并提供了对未来的增长和利润率的指导。数据中心需求强劲,成为多家公司增长的主要驱动力。同时,报告也指出公司需要关注供应链风险、竞争和成本压力等问题。例如,HON对2027年中位数的调整后EPS增长感到担忧,IR提醒不应外推7月的订单拐点。
研报提示了哪些风险?
研报提示了供应链风险、竞争和成本压力等风险。例如,HCS需求环境充满挑战,中国新设备需求仍然是一个挑战,美国正在加速。此外,报告还提到公司需要关注保留问题,例如OTIS的服务利润率复苏仍面临长期问题。这些风险可能对公司未来的业绩产生影响。
你可能感兴趣
Freeport-McMoRan Inc. (FCX) 2026年杰富瑞全球工业会议演讲摘要
未知机构2026-09-12
香港工业总结2026年第一季度
机械设备莱坊2026-05-05
香港工业总结2026年第2季度
机械设备莱坊2026-07-13
2026年美银中国会议:中国工业行业关键要点
金融美银证券2026-05-19
2026年9月14日MLCC经销会议要点总结
未知机构2026-09-14
2026年美银中国会议:中国工业板块核心要点
Bof A2026-05-19
2026年全球矿业数据年鉴:黑色金属、有色金属、贵金属、工业矿物与矿物燃料
化石能源世界矿业大会2026-06-04
从工业牙齿到算力硬科技:2026年中国金刚石散热材料产业研究,全球市场5千万美元跃升152.3亿美元,国产替代窗口全面打开
医药生物头豹研究院2026-05-01
AeroVironment Inc. 将参加2026年杰富瑞全球工业大会并发表演讲。
未知机构2026-09-11
毕马威2026年全球技术报告:工业制造
机械设备毕马威2026-04-15