猜你想问
有友食品2026年半年报核心内容是什么?
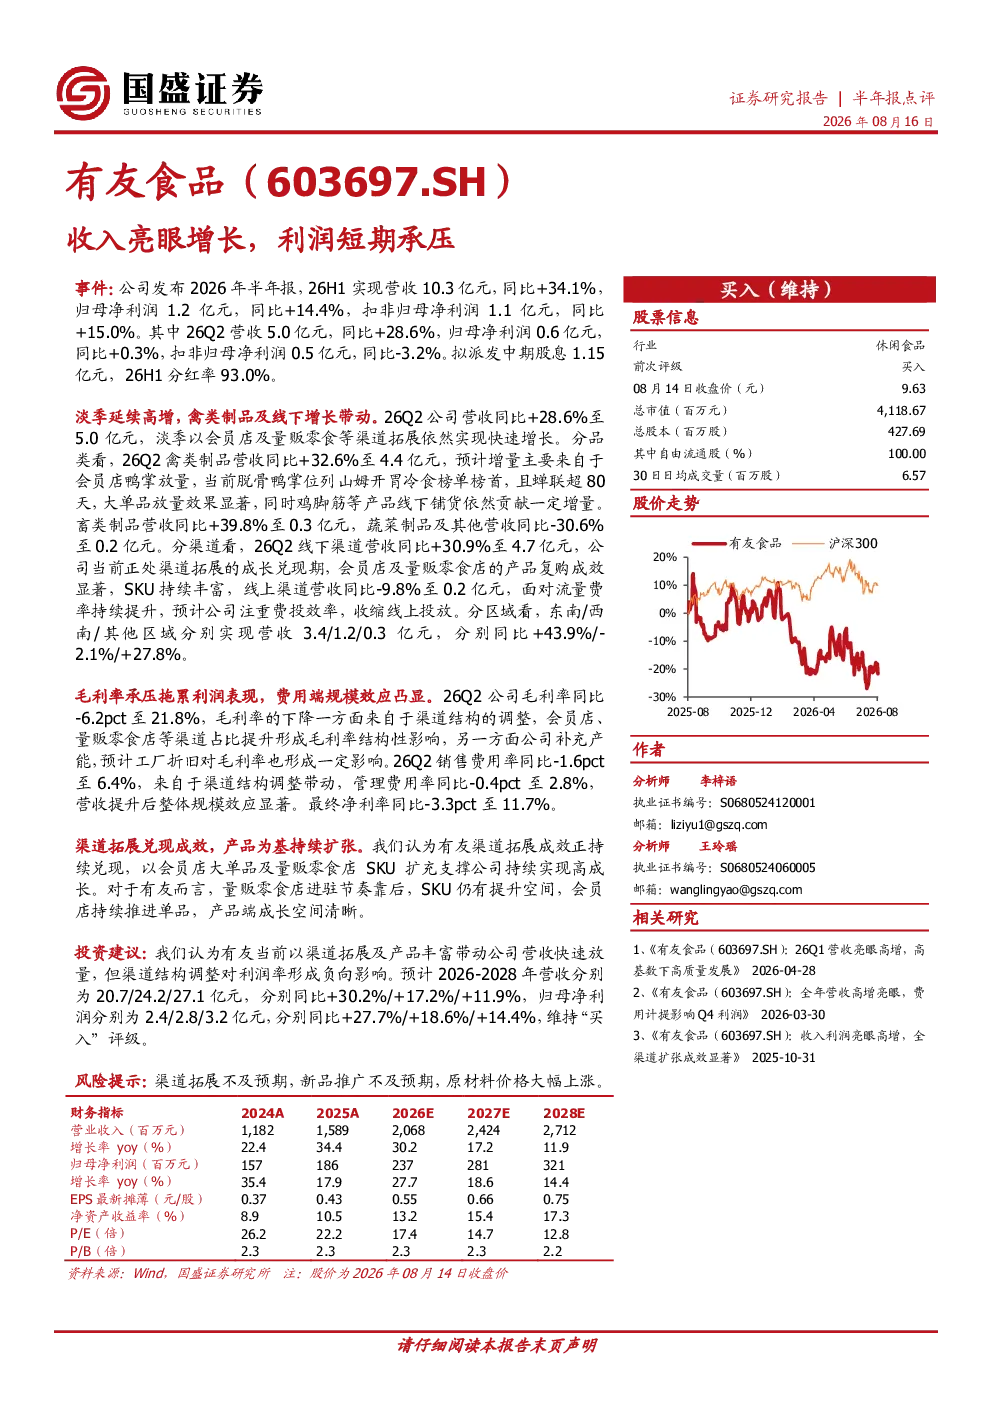
有友食品2026年半年报显示收入亮眼增长,主要得益于禽类制品及线下渠道拓展。2026年H1营收10.3亿元,同比+34.1%;归母净利润1.2亿元,同比+14.4%。但利润短期承压,主要受渠道结构调整及工厂折旧影响,Q2扣非归母净利润同比-3.2%至0.5亿元。公司持续扩张产品线,禽类制品营收同比+32.6%至4.4亿元,主要来自会员店鸭掌放量。
食品饮料行业发展趋势如何?
食品饮料行业持续受益于消费升级和渠道多元化。线下渠道占比提升成为行业趋势,有友食品通过拓展会员店及量贩零食店渠道实现线下营收同比+30.9%至4.7亿元。同时,线上渠道面临流量费率提升压力,有友食品线上营收同比-9.8%。行业整体需关注成本控制和新品创新,以应对市场竞争和消费需求变化。
有友食品报告重点分析了哪些方向?
有友食品报告重点分析了渠道结构变化对业绩的影响。公司会员店及量贩零食店渠道占比提升显著,带动线下渠道增长。同时,报告也关注到线上渠道因流量成本上升可能收缩投放。此外,报告还分析了分区域表现,东南/西南区域营收分别同比+43.9%/-2.1%,显示区域市场存在差异。
当前食品饮料市场现状如何?
当前食品饮料市场呈现线上线下渠道竞争加剧的态势。线下渠道通过会员店、量贩零食店等形式实现增长,而线上渠道面临流量成本上升的挑战。企业需平衡线上线下渠道投入,同时关注原材料成本波动和新品推广效果。有友食品2026年Q2毛利率同比-6.2pct至21.8%,反映市场竞争压力。
有友食品研报有哪些风险提示?
有友食品研报提示的主要风险包括渠道拓展不及预期,可能导致收入增长放缓;新品推广效果存在不确定性,影响未来业绩持续性;原材料价格大幅上涨可能侵蚀利润空间。此外,市场竞争加剧也可能影响公司毛利率水平。公司需持续优化渠道结构,加强新品研发和成本控制以应对这些风险。
你可能感兴趣
公司信息更新报告:2024Q3收入增速亮眼,利润短期承压不改长期成长
开源证券2024-10-28
公司信息更新报告:收入延续亮眼增长,提价节奏变化利润端仍承压
开源证券2024-10-29
2025年中报点评:收入短期承压,海外业务增长亮眼
国信证券2025-09-08
收入业绩短期承压,海外增长表现亮眼
电子设备信达证券2023-04-28
2026年中报点评:以价换量见效,堂食增长亮眼,利润短期承压
华创证券2026-08-16
点评:利润表现亮眼,收入略有承压
商贸零售信达证券2024-08-29
巴比食品(605338):2024年年报点评:收入增速承压,利润表现亮眼
中泰证券2025-03-29
季报点评:Q3收入&利润承压,以旧换新表现亮眼
轻工制造国盛证券2024-11-04
公司信息更新报告:2023Q3收入增速亮眼,利润阶段承压不改长期逻辑
轻工制造开源证券2023-10-31
Q3收入短期承压,注射剂业务表现亮眼
华安证券2023-11-30