猜你想问
江河集团的核心推荐逻辑是什么?
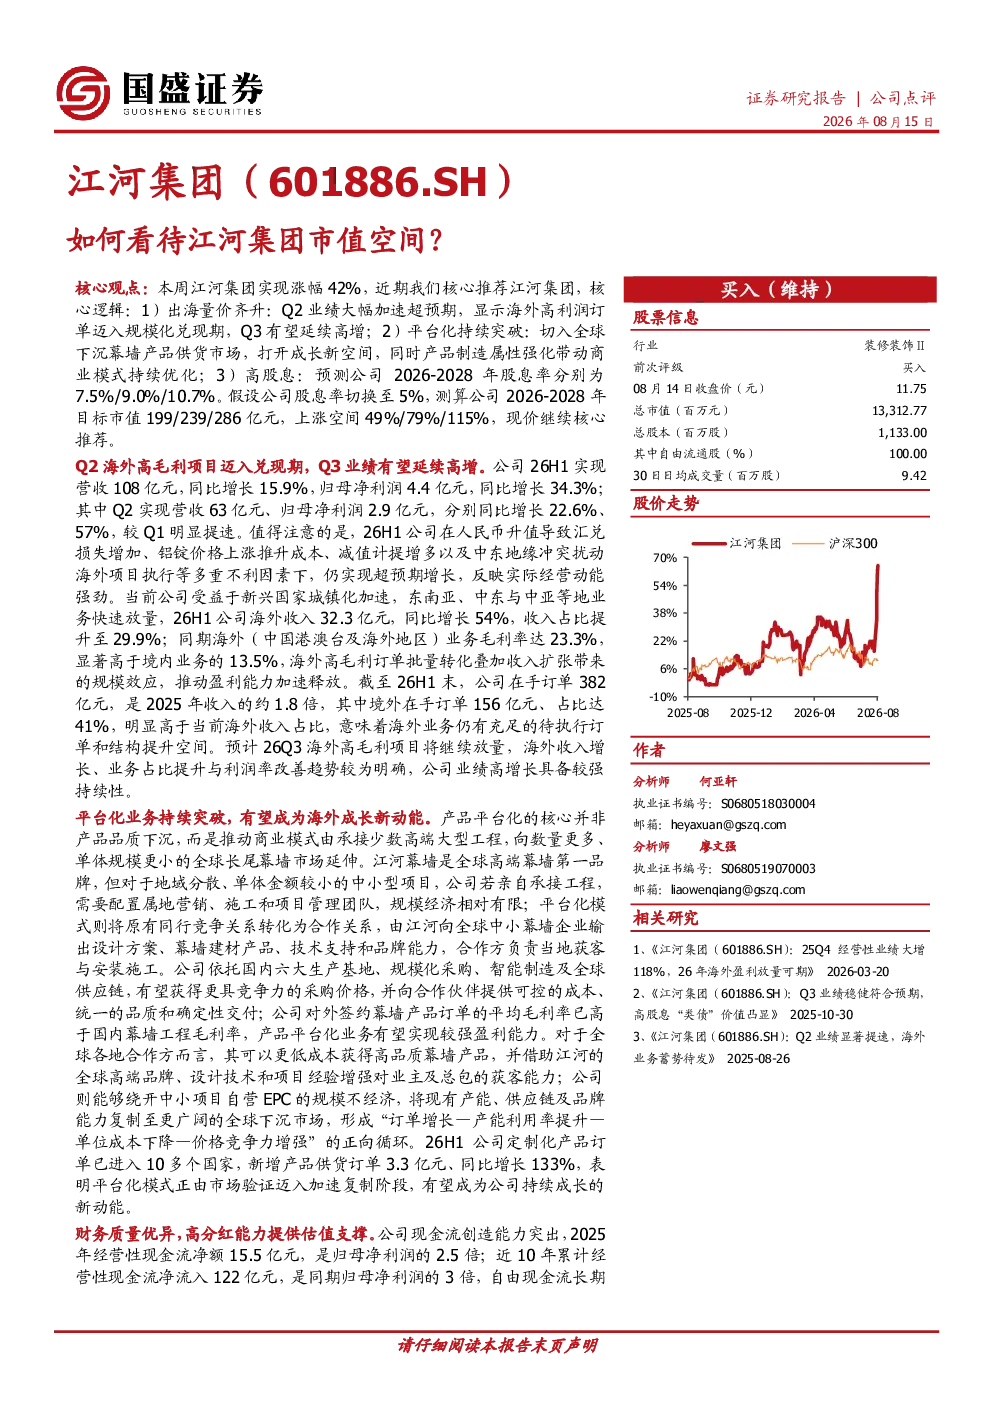
江河集团的核心推荐逻辑包括:1)出海业务量价齐升,Q2业绩加速超预期,海外高利润订单迈入规模化兑现期,Q3有望延续高增;2)平台化模式持续突破,切入全球下沉幕墙产品供货市场,打开成长新空间,产品制造属性强化带动商业模式优化;3)高股息政策,预测2026-2028年股息率分别为7.5%/9.0%/10.7%,假设股息率切换至5%,测算2026-2028年目标市值199/239/286亿元,上涨空间49%/79%/115%。
建筑建材行业发展趋势如何?
建筑建材行业正经历数字化转型和绿色化升级,智能化建造和装配式建筑成为发展方向。行业集中度提升,龙头企业通过技术创新和产业链整合增强竞争力。海外市场拓展成为重要增长点,尤其幕墙、建材产品出口需求旺盛。平台化商业模式兴起,龙头企业通过输出技术、品牌和供应链优势,带动中小企业协同发展,形成新的产业生态。
江河集团报告重点分析了哪些方向?
江河集团报告重点分析了公司出海业务的高毛利项目进展和平台化模式的突破。Q2海外业务收入同比增长54%,毛利率达23.3%,高于境内业务。公司在手订单充足,海外业务仍有待执行订单和结构提升空间。平台化模式下,江河幕墙向全球中小幕墙企业输出设计方案、建材产品等,新增产品供货订单同比增长133%,模式正加速复制。
江河集团当前市场表现如何?
江河集团近期实现显著业绩增长,2026H1营收108亿元同比增长15.9%,归母净利润4.4亿元同比增长34.3%,Q2表现尤为突出。海外业务收入占比29.9%,成为主要增长动力。公司自由现金流充裕,资产负债结构优化,现金储备充足,经营稳健。高股息政策增强投资者信心,上市以来平均分红率64%,2024-2025年分红率高达98%/93%。
江河集团研报提示哪些风险?
江河集团研报提示的主要风险包括:行业需求下滑可能导致订单减少,需关注宏观经济波动影响;资产减值风险需警惕,尤其海外业务面临的政策和汇率风险;公司海外经营可能遭遇地缘政治和贸易壁垒挑战;高分红政策可能因经营状况变化而调整,投资者需关注分红可持续性。此外,还需关注原材料价格波动和竞争加剧带来的经营压力。