猜你想问
这份研报的核心内容是什么?
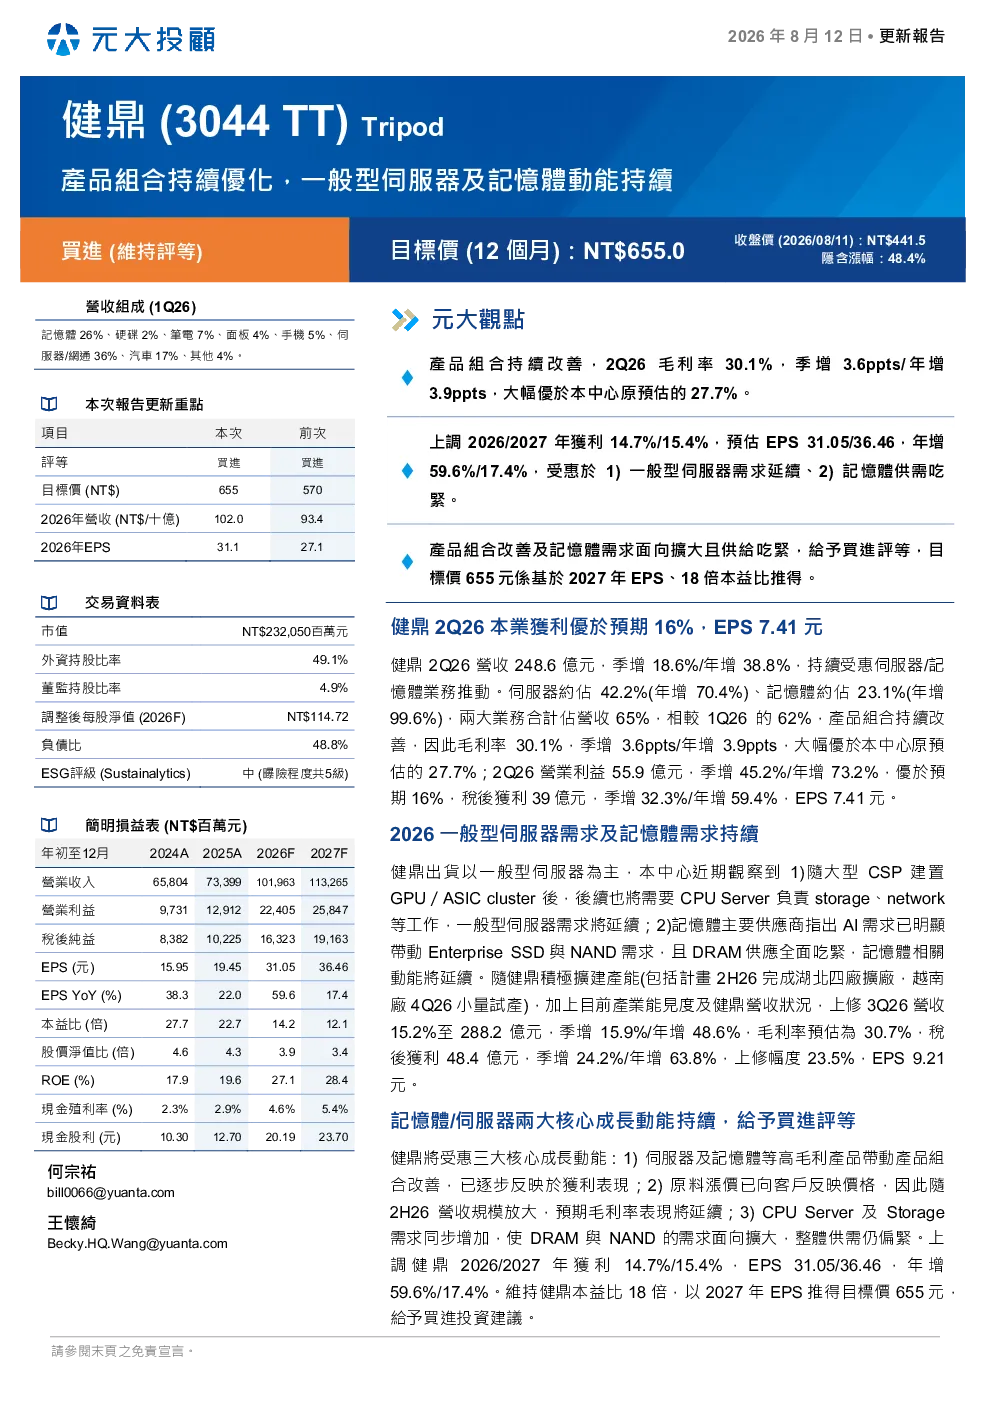
研报指出健鼎通过产品组合持续优化,2Q26毛利率达30.1%,季增3.6ppts/年增3.9ppts,大幅优于预期。服务器/网通产品占比36%,记忆体占26%,两者合计营收65%。同时,2Q26营收248.6亿,季增18.6%/年增38.8%,EPS 7.41元,超预期16%。报告强调一般型服务器需求持续,记忆体供需紧张推动组合改善及获利增长。
服务器和记忆体行业的发展趋势如何?
报告显示,通用型服务器需求延续强劲,2026年全球出货量预计年增23%,存储型服务器需求尤为强劲。代理式AI对CPU需求增加,建议CPU:GPU比例0.8-1.4:1。AI市场2024年营收约2,792亿美元,2030年超3万亿美元,年复合增长率超30%。美系CSP资本支出2026年预计年增91%,一半来自数据中心建设。
研报重点分析了哪些方面?
报告重点分析健鼎产品组合优化成效,服务器/网通产品占比提升至36%,记忆体占26%,推动毛利率达30.1%。同时关注健鼎营运数据,2Q26营收248.6亿,季增18.6%/年增38.8%,EPS 7.41元,超预期16%。报告还预测3Q26营收上修至288.2亿,EPS 9.21元,显示需求持续。
当前市场对通用型服务器和记忆体的需求如何?
市场对通用型服务器需求持续强劲,健鼎服务器产品线受益于此,2Q26服务器产品营收占比提升。记忆体供需紧张,推动产品组合改善及获利增长。报告指出,代理式AI对CPU需求增加,建议CPU:GPU比例0.8-1.4:1,显示AI计算需求提升。
研报提示了哪些风险?
报告指出,健鼎整体ESG风险中等,需改善的ESG议题包括碳排、商业道德、原材料效率等。执行力中等,对ESG的揭露力度较大。此外,报告未提及其他具体风险因素,建议投资者关注行业竞争格局及供应链变化可能带来的影响。
你可能感兴趣
港股公司信息更新报告:AIPC软硬件持续优化,服务器增长动能加强
开源证券2024-04-21
产品组合优化持续,拓新兴渠道及数字化营销
辉立证券2019-08-30
【风口研报·公司】这家PCB公司深入布局AI电源用板、高阶HDI板等产品,取得了多个海内外头部电源客户PCB认证;AI服务器GPU、CPU及内存催生模拟芯片需求,这家公司产品覆盖内存模组+-20260528
未知机构2026-05-28
服务器CPU持续迭代,内存接口芯片有望加速
华安证券2023-12-28
调研数据显示受iPhone需求强劲及产品组合优化推动苹果业绩有望超
未知机构2026-01-21
盈利增长接近150%,产品组合持续优化
中泰国际2017-08-16
中国白酒行业:渠道和产品组合优化及价格上涨推动平均售价增长
招银国际2021-01-11
受益低浆价及产品组合优化,盈利能力明显提升
国元国际2020-08-20
产品组合持续优化,盈利能力显著改善
第一上海证券2024-09-16
上半年短期业绩承压,汽车及服务器注入新动能
电子设备开源证券2023-08-10