猜你想问
这份研报主要讲了什么内容?
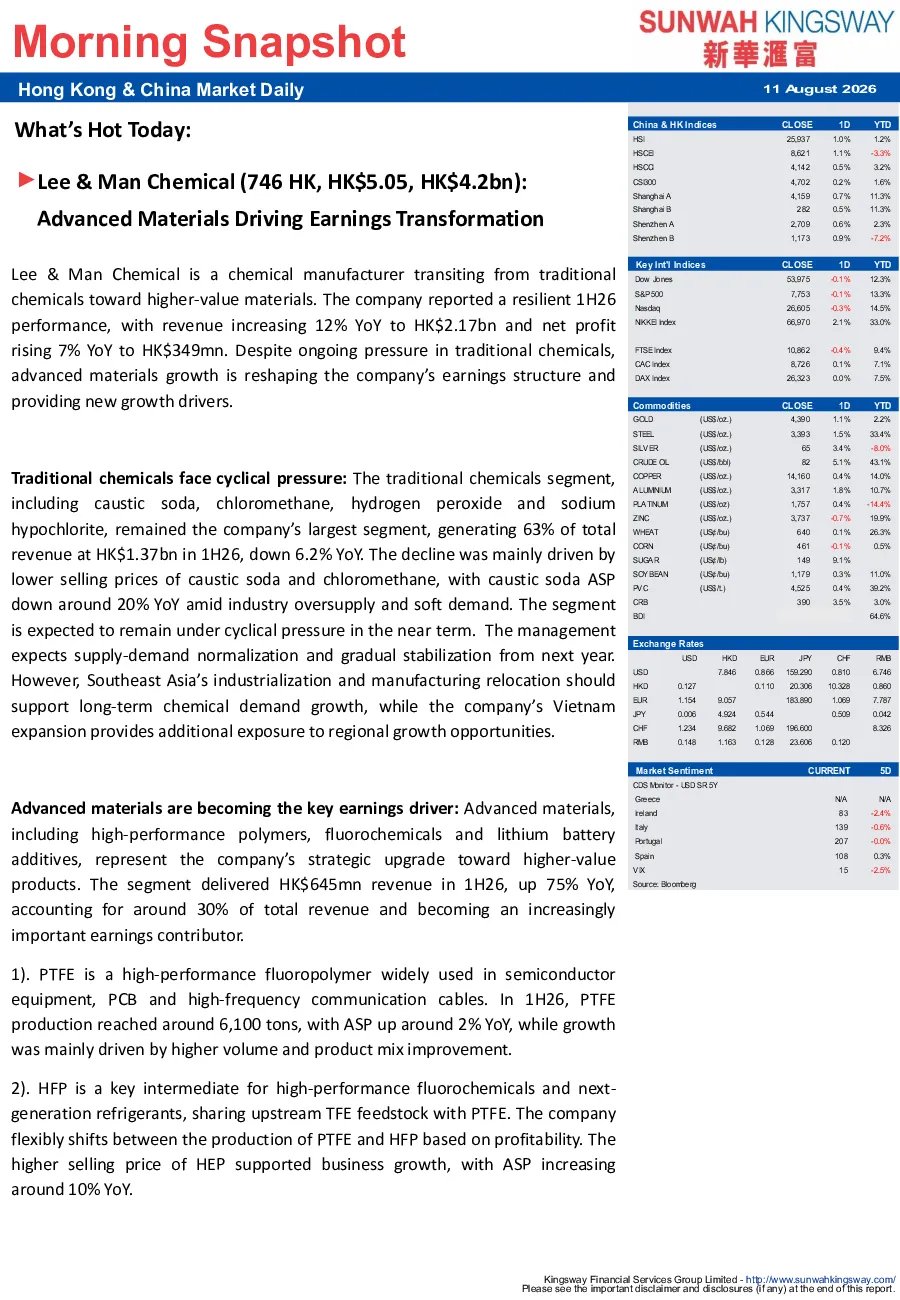
这份研报分析了利丰化学从传统化学品业务向高附加值材料制造商的转型进程。2026年前三季度,公司营收同比增长12%至21.7亿港元,净利润同比增长7%至3.49亿港元。传统化学品业务面临周期性压力,上半年收入下滑6.2%;先进材料业务成为关键增长点,上半年收入同比增长75%至6.45亿港元,约占总收入的30%,主要包括PTFE、HFP和VC产品。未来增长将来自新增产能,常熟VC二期和瑞昌高端氟聚合物项目预计分别于2026年底和2027年初投产。公司通过业务组合优化实现盈利转型,具备成本竞争力和盈利韧性。
先进材料赛道的发展趋势如何?
先进材料赛道正经历快速发展,成为化工行业的重要增长引擎。利丰化学的案例显示,PTFE、HFP和VC等高性能材料在锂电池、制冷剂等领域需求旺盛,ASP持续提升。未来,随着新能源汽车、储能等产业的扩张,对高性能氟化工材料的需求将持续增长。利丰化学通过新增产能和产品组合优化,正积极把握这一趋势,预计未来几年将保持较高增长速度。行业整体来看,技术创新和产能扩张是关键驱动力,头部企业通过业务组合优化提升盈利能力成为普遍趋势。
研报重点分析了哪些方向?
研报重点分析了利丰化学的业务组合优化和先进材料扩张策略。传统化学品业务面临周期性压力,公司通过在越南扩张支持区域增长;先进材料业务成为关键增长点,PTFE、HFP和VC产品收入同比增长显著。报告详细分析了各产品的市场表现和盈利能力,如PTFE产量约6100吨,ASP同比上涨约2%;HFP作为高性能氟化工产品,ASP同比增长约10%;VC作为锂电池关键添加剂,ASP同比增长119%。此外,报告还关注了公司新增产能的规划,如常熟VC二期和瑞昌高端氟聚合物项目,预计将扩大VC和HFP产能。
当前市场对利丰化学的判断是什么?
当前市场对利丰化学的判断是公司正通过业务组合优化实现盈利转型,具备成本竞争力和盈利韧性。传统化学品业务虽然面临周期性压力,但长期需求有望稳定;先进材料业务成为关键增长点,贡献持续提升。公司通过在PTFE、HFP和VC等领域的产能扩张和产品组合优化,提升了盈利能力。报告显示,2026年第一季度GPM为35.7%,运营成本率下降1.1个百分点至15.1%。尽管净利润率下降0.8个百分点至16.1%,部分受汇兑损失影响,但公司仍维持稳定的股东回报政策,每股派发中期股息21港币。
研报提示了哪些风险?
研报提示了利丰化学面临的主要风险,包括传统化学品业务的周期性压力。2026年上半年,传统化学品业务收入下滑6.2%,主要受烧碱和氯甲烷售价下降驱动,预计短期内仍将承受压力。此外,先进材料业务虽然增长迅速,但也面临市场竞争加剧和原材料价格波动的风险。公司新增产能的投产进度也存在不确定性,如常熟VC二期和瑞昌高端氟聚合物项目可能面临延期风险。此外,汇兑损失也可能影响公司盈利表现。投资者需关注这些风险因素,谨慎评估公司未来发展前景。