猜你想问
这份研报的核心内容是什么?
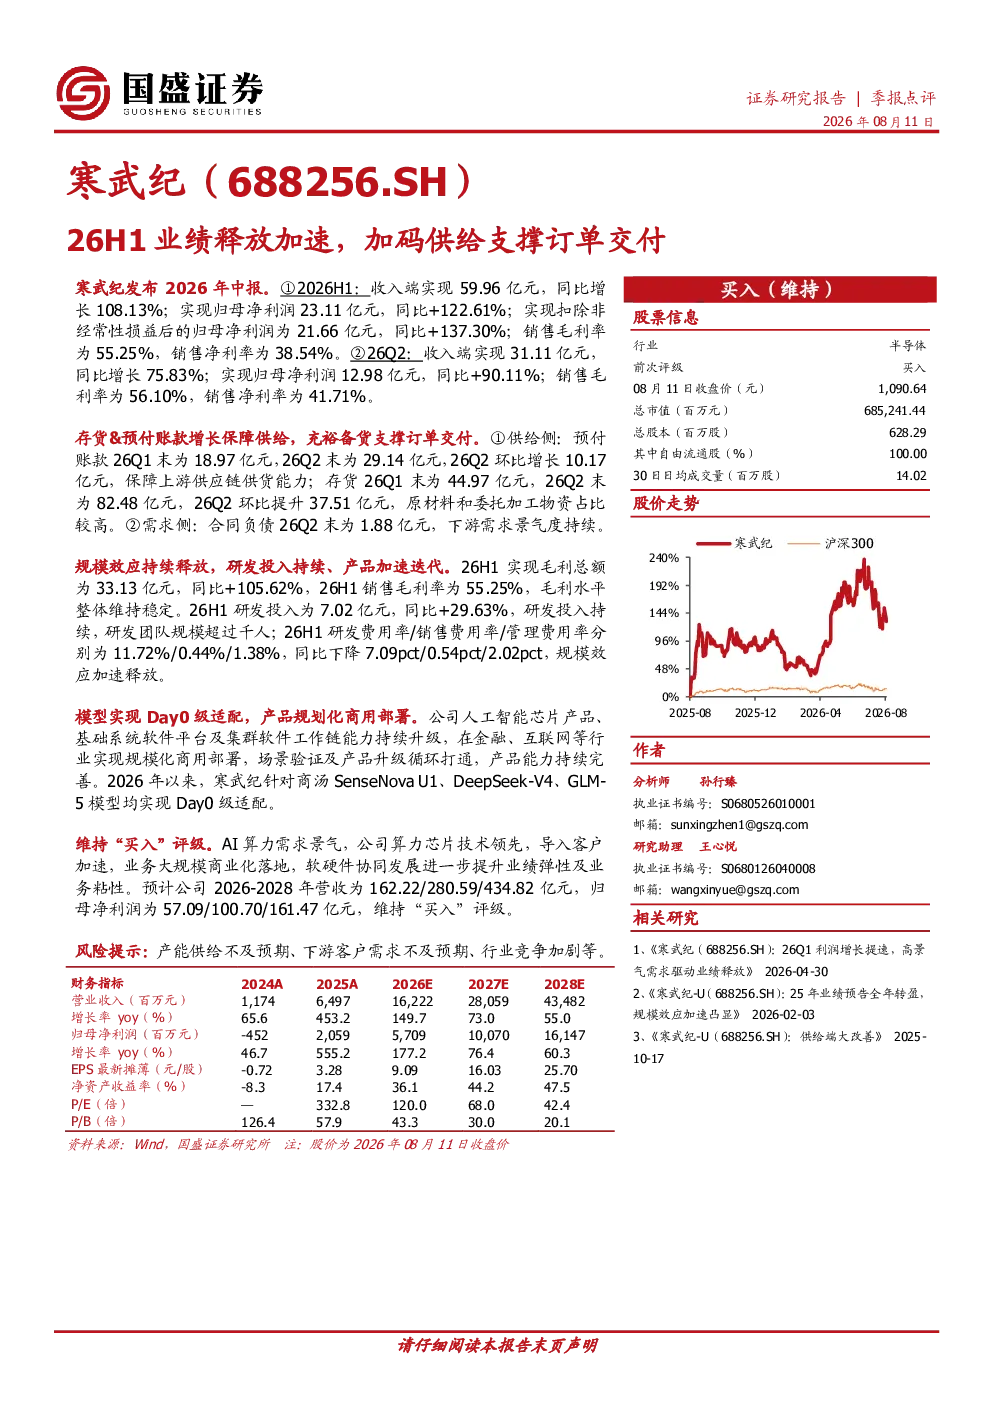
本报告聚焦于2026年上半年业绩表现,显示公司收入59.96亿元同比增长108.13%,归母净利润23.11亿元同比增长122.61%。报告强调供给侧通过预付账款和存货增长支撑订单交付,需求侧合同负债显示下游需求景气。研发投入7.02亿元同比增长29.63%,团队规模超千人,产品迭代持续升级,已在金融、互联网等行业实现规模化商用部署。
AI算力赛道的发展趋势如何?
AI算力需求保持高景气度,公司算力芯片技术领先,正加速导入客户并实现大规模商业化落地。报告指出,公司产品包括人工智能芯片、基础系统软件平台及集群软件工作链能力持续升级,针对主流大模型实现Day0级适配,展现了在AI算力领域的竞争优势和广阔的市场前景。
研报重点分析了哪些方面?
报告重点分析了公司业绩表现、供需两端表现、规模效应与研发投入、产品与商业化等多个维度。业绩方面,2026H1收入和利润均实现高速增长;供需端显示公司积极加码供给以支撑订单交付;研发投入持续增加,费用率同比优化;产品已在金融、互联网等行业规模化商用,商业化进程加速。
当前AI算力市场的现状是怎样的?
当前AI算力市场呈现高景气态势,下游需求持续旺盛,公司合同负债数据印证了这一点。报告指出,AI算力需求旺盛带动公司业绩高速增长,公司算力芯片技术领先,已实现规模化商用部署,并在金融、互联网等行业获得应用。整体来看,AI算力市场处于快速发展阶段,公司作为行业参与者具备显著优势。
研报提到了哪些风险提示?
报告提示了产能供给不及预期、下游客户需求不及预期、行业竞争加剧等风险因素。具体而言,公司存货增长较快,原材料和委托加工物资占比较高,可能面临产能供给压力;下游客户需求是支撑公司业绩的关键,若需求放缓可能影响业绩表现;同时,AI算力行业竞争激烈,公司需持续保持技术领先优势以应对竞争挑战。
你可能感兴趣
申万交运 海外周期 中船防务 26H1业绩符合预期 高价单交付助力业绩释放
未知机构2026-08-25
业绩加速释放,订单充足支撑后续成长
国金证券2025-04-22
26H1业绩快速释放,新接订单同比大幅提升
华西证券2026-08-31
申菱环境26H1在手订单饱满静待业绩释放
未知机构2026-08-31
拓荆科技26H1业绩加速释放合同负债创历史新高
未知机构2026-08-21
京东健康26H1业绩 收入增15.9 盈利加速释放
未知机构2026-08-13
国金传媒互联网 朱珺团队 迈富时 继续重申看好 26H1业绩加速高增 AI应用业绩迎释放期
未知机构2026-09-04
国金传媒互联网朱珺团队 迈富时26H1业绩高增 AI应用加速释放
未知机构2026-08-14
订单交付产能释放,Q3业绩稳步高增
医药生物东吴证券2020-10-23
2022年一季报点评:Q1业绩整体符合预期,看好延后订单交付释放业绩弹性
综合东吴证券2022-04-28