猜你想问
这份研报主要讲了什么内容?
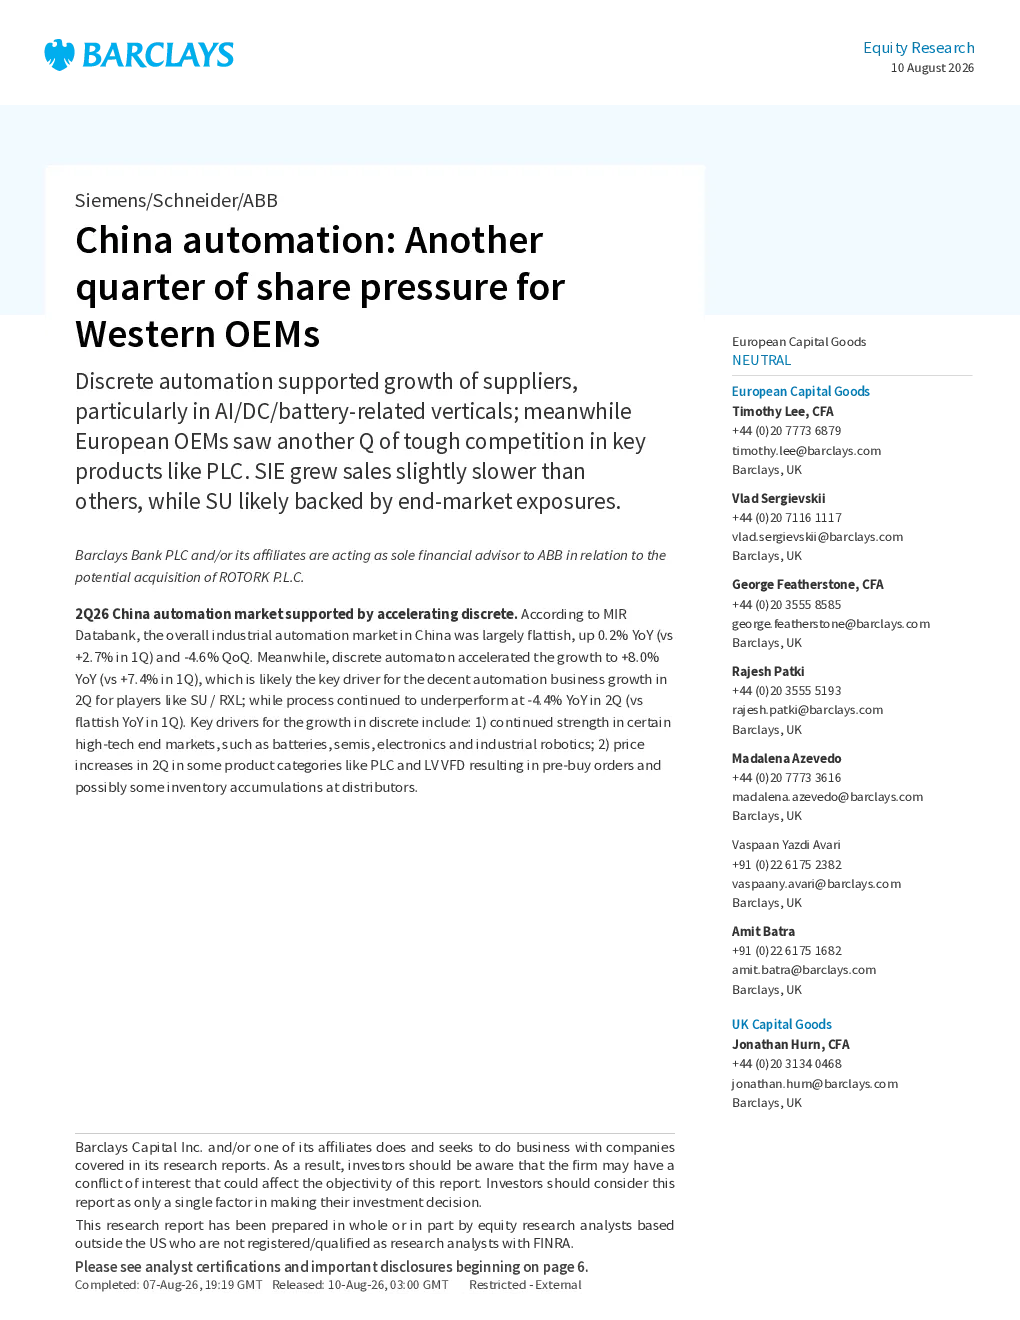
本报告分析了中国自动化市场在2季度的表现,指出整体工业自动化市场同比略升0.2%,环比下降4.6%。离散自动化成为主要增长动力,同比增长8.0%,环比增长7.4%,主要受电池、半导体、电子和工业机器人等高科技终端市场持续强劲以及部分产品类别价格上涨带来的提前订单和分销商库存积累的推动。国内替代趋势持续,西门子PLC市场份额环比下降,施耐德在HMI领域市场份额提升。国内自动化产品领导者英威腾在小PLC、中等/大型PLC和CNC系统领域市场份额均有所提升。施耐德在伺服和LV VFD领域的市场份额出现逆转,分别下降约0.6和0.2个百分点。报告还分析了市场份额变化和终端市场曝光率对施耐德增长的影响,并预期中国自动化需求将出现“V型”轨迹,AI/DC驱动的终端市场将保持强劲势头,传统行业将保持低迷,国内替代将继续进行。
中国自动化行业的发展趋势是什么?
中国自动化行业的发展趋势主要体现在离散自动化加速增长和国内替代趋势持续。离散自动化受益于电池、半导体、电子和工业机器人等高科技终端市场的持续强劲,以及部分产品类别(如PLC和LV VFD)价格上涨带来的提前订单和分销商库存积累,成为主要增长动力。国内自动化产品领导者如英威腾在小PLC、中等/大型PLC和CNC系统领域市场份额显著提升,显示出国内替代趋势的持续。此外,AI/DC驱动的终端市场预计将保持强劲势头,而传统行业将保持低迷,国内替代将继续进行。这些趋势表明中国自动化市场正在向更高技术含量和本土化方向发展。
研报重点分析了哪些方向?
研报重点分析了2季度中国自动化市场的整体表现、离散自动化增长动力、国内替代趋势以及主要OEM企业的市场份额变化。报告详细分析了西门子、施耐德、英威腾和ABB等企业在PLC、HMI、伺服和LV VFD领域的市场份额变化,揭示了国内自动化产品领导者市场份额的显著提升。此外,报告还分析了市场份额变化和终端市场曝光率对施耐德增长的影响,并预期了中国自动化需求的“V型”轨迹,以及AI/DC驱动的终端市场和传统行业的不同表现。这些分析为理解中国自动化市场的动态提供了全面视角。
当前中国自动化市场的现状如何?
当前中国自动化市场呈现离散自动化加速增长和国内替代趋势持续的特点。整体工业自动化市场同比略升0.2%,环比下降4.6%,但离散自动化同比增长8.0%,环比增长7.4%,成为主要增长动力。国内自动化产品领导者如英威腾在小PLC、中等/大型PLC和CNC系统领域市场份额显著提升,显示出国内替代的明显效果。施耐德在HMI领域市场份额有所提升,但在PLC、伺服和LV VFD领域市场份额出现不同程度的波动。总体来看,中国自动化市场正在向更高技术含量和本土化方向发展,但同时也面临市场份额变化和终端市场曝光率的挑战。
研报提到了哪些风险提示?
研报提示了中国自动化市场面临的风险,包括市场份额变化和终端市场曝光率对OEM企业增长的影响。施耐德在PLC、伺服和LV VFD领域的市场份额出现不同程度的波动,可能是其2季度增长略慢于其他OEM的原因。此外,报告还指出中国自动化需求可能出现“V型”轨迹,AI/DC驱动的终端市场将保持强劲势头,而传统行业将保持低迷,这可能对部分企业带来挑战。此外,任何渠道从预购订单中进行的去库存也可能对市场产生影响。这些风险提示提醒投资者关注中国自动化市场的动态变化。