猜你想问
安森美半导体最新报告核心内容是什么?
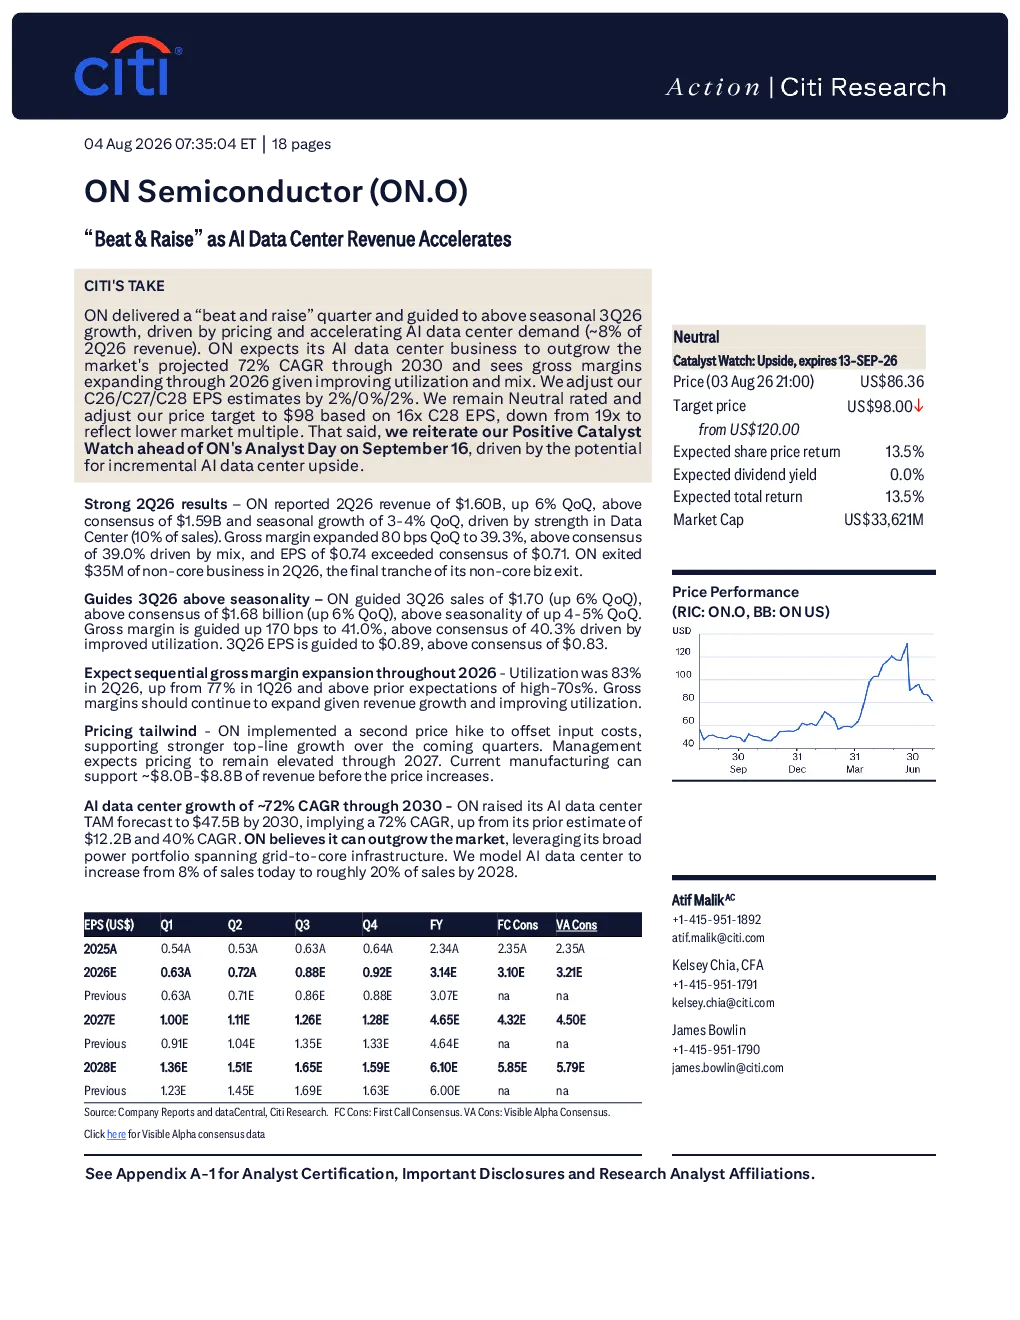
安森美半导体2026年第二季度业绩强劲,营收同比增长6%至16亿美元,超出市场预期。数据中心业务表现突出,占销售额10%。毛利率环比扩大80个基点至39.3%,超出市场预期。公司剥离3500万美元非核心业务,为最后一笔。展望未来,安森美预计2026年第三季度销售额环比增长6%,毛利率提高170个基点至41.0%,每股收益为0.89美元。公司预计2026年全年毛利率将逐季扩张,提价策略将支持未来几个季度营收增长,预计提价将持续至2027年。
AI数据中心行业发展趋势如何?
安森美预计AI数据中心业务将超越市场预测,2030年复合年均增长率达72%,市场规模预测上调至475亿美元。AI数据中心业务预计将从当前销售占比8%增长至2028年左右的20%。汽车SiC收入预计同比增长60-70%,中国市场表现强劲。工业领域目前按需发货,未出现库存补货迹象。公司预计第三季度利用率将保持平稳或略高,全年剩余时间将保持稳定。2026年第二季度终端市场趋势显示,汽车板块环比下降2%,工业板块环比增长1%。AI数据中心收入增长显著,公司预计2026年SiC在AI数据中心应用领域的收入将同比增长近60%。
报告重点分析了哪些方向?
报告重点分析了安森美半导体数据中心业务增长,特别是AI数据中心收入加速增长的情况。同时关注了汽车SiC收入增长、工业领域按需发货、毛利率提升策略、提价计划、晶圆厂规模调整带来的成本节省等因素。此外,还分析了区域市场表现,中国引领汽车和工业终端市场增长,北美和欧洲紧随其后;AI数据中心需求以美国最为强劲,其次是中国和欧洲。
当前市场现状如何判断?
2026年第二季度终端市场趋势显示,汽车板块环比下降2%,工业板块环比增长1%。AI数据中心收入增长显著,公司预计2026年SiC在AI数据中心应用领域的收入将同比增长近60%。公司预计第三季度利用率将保持平稳或略高,全年剩余时间将保持稳定。资本支出与折旧方面,公司使约12%的产能离线,预计2026年维护资本支出将低于收入的5%,折旧费用已达到稳定状态。区域市场方面,中国引领汽车和工业终端市场增长,北美和欧洲紧随其后;AI数据中心需求以美国最为强劲,其次是中国和欧洲。
研报中有哪些风险提示?
安森美半导体维持中性评级,目标价调整为98美元,基于16倍2028年EPS计算,较之前的19倍下调,以反映市场估值倍数的降低。重申在9月16日分析师日之前维持“积极催化剂观察”评级,主要基于AI数据中心业务增长潜力带来的上行空间。此外,交付周期延长至32周,订单到开票时间超过1个月,可能影响客户订单执行效率。公司预计2026年全年毛利率将逐季扩张,但提价策略的持续性和市场接受度存在不确定性。