猜你想问
这份研报主要分析了哪些核心内容?
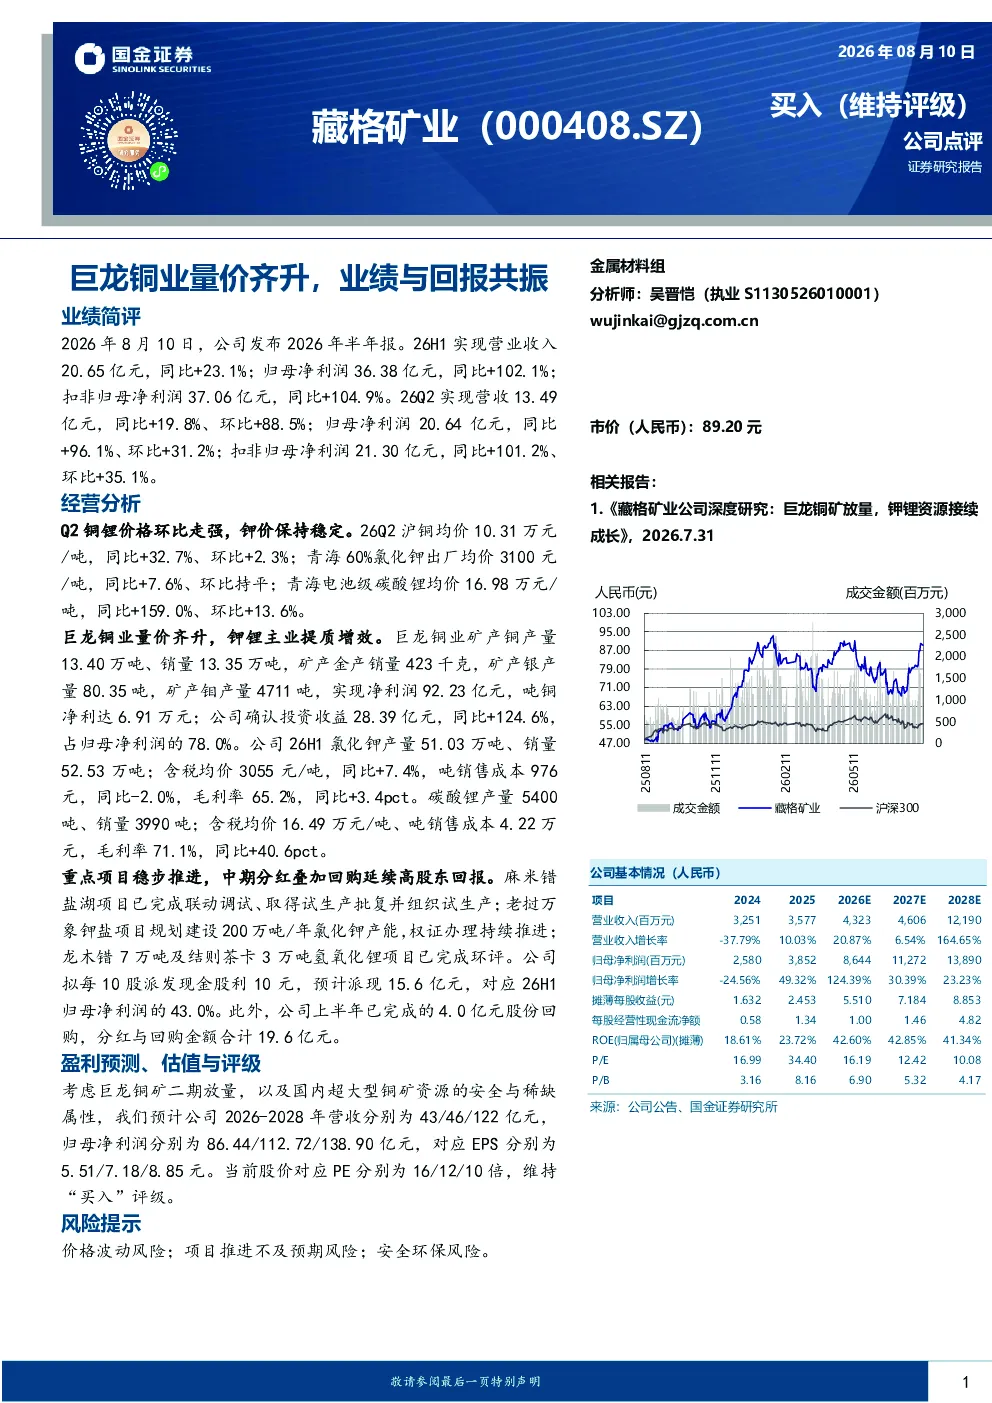
这份研报主要分析了藏格矿业2026年半年报数据,显示公司26H1实现营业收入20.65亿元,同比+23.1%;归母净利润36.38亿元,同比+102.1%。Q2营收和利润也呈现显著增长,归母净利润达20.64亿元,同比+96.1%。报告详细拆解了公司矿产铜、金、银、钼的产量与销售情况,以及氯化钾和碳酸锂的业务表现,突出了价格上涨带来的业绩提升。此外,还涵盖了麻米错盐湖项目、老挝万象钾盐项目和龙木错氢氧化锂项目的进展,以及公司拟派的现金股利和已完成的股份回购计划。
基础化工行业目前的发展趋势如何?
基础化工行业目前呈现量价齐升的态势,特别是铜、锂、钾等关键原材料价格显著上涨。以铜为例,沪铜均价同比+32.7%,碳酸锂均价同比+159.0%,氯化钾均价同比+7.6%。这种价格上涨主要得益于全球供需关系变化和新能源行业的发展需求。同时,行业内的企业积极扩大产能,如藏格矿业的钾盐和锂盐项目都在推进中,显示出行业向规模化、高附加值方向发展的趋势。然而,价格波动、项目推进风险以及安全环保要求仍是行业面临的主要挑战。
报告重点分析了哪些方向?
报告重点分析了藏格矿业的业绩表现和项目进展。在业绩方面,报告详细拆解了矿产铜、金、银、钼的产量销量数据,以及氯化钾和碳酸锂的业务表现,突出了价格上涨对吨毛利和净利润的显著提升。例如,巨龙铜业的吨铜净利达6.91万元,氯化钾毛利率65.2%,碳酸锂毛利率71.1%。在项目进展方面,报告重点介绍了麻米错盐湖项目的试生产情况,老挝万象钾盐项目的产能规划和权证办理,以及龙木错和结则茶卡氢氧化锂项目的环评完成情况,展现了公司在资源扩张和产能提升方面的努力。
当前市场对基础化工行业的现状判断是什么?
当前市场对基础化工行业的现状判断是机遇与挑战并存。一方面,铜、锂、钾等原材料价格上涨为行业带来显著的业绩增长机会,如藏格矿业26H1净利润同比+102.1%。另一方面,行业也面临价格波动风险,如锂价虽然大幅上涨但存在回调可能;项目推进风险,如老挝万象钾盐项目权证办理的不确定性;以及安全环保风险,如矿山开采和化工生产过程中的合规要求。整体来看,行业处于景气周期,但企业需关注风险控制,确保可持续发展。
这份研报提示了哪些主要风险?
这份研报提示了三大主要风险:一是价格波动风险,铜、锂、钾等原材料价格受供需和宏观经济影响较大,价格大幅波动可能影响公司业绩稳定性;二是项目推进不及预期风险,如老挝万象钾盐项目可能因权证办理或建设进度问题影响产能释放;三是安全环保风险,矿山开采和化工生产涉及安全生产和环保合规,任何事故或政策变化都可能带来财务或声誉损失。这些风险需要公司持续关注并制定应对措施,以降低潜在影响。