猜你想问
新生儿城的核心业务模式是什么?
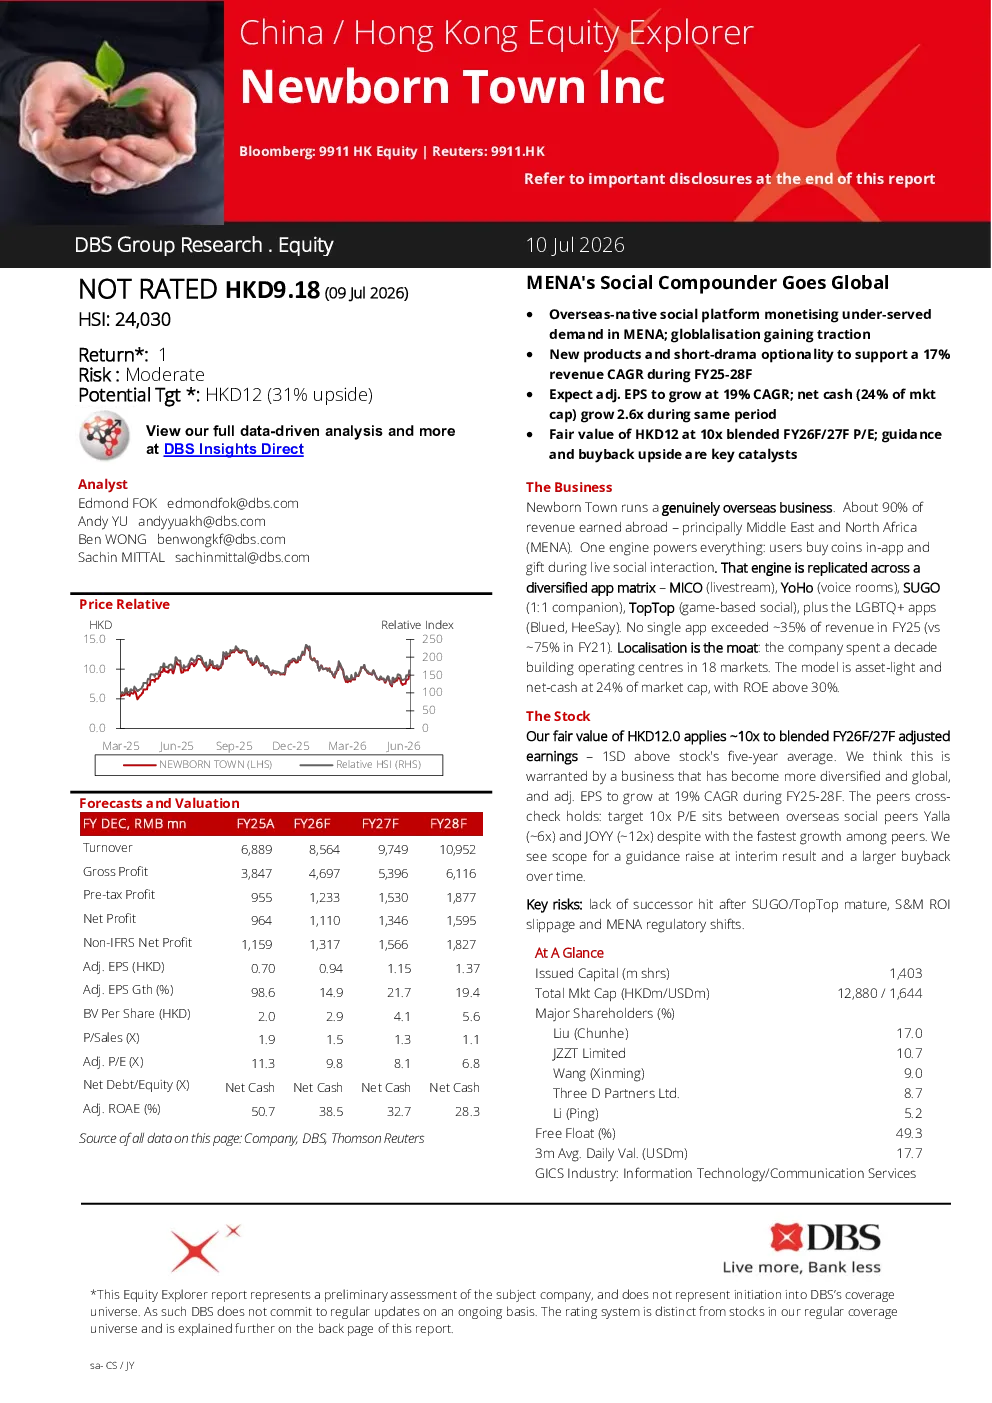
Newborn Town(新生儿城)的核心业务模式为用户在应用内购买代币并在实时社交互动中赠送。公司已形成多元化的应用矩阵,包括MICO、YoHo、SUGO、TopTop及LGBTQ+应用。其收入约90%来自海外,主要市场为中东和北非(MENA)。本地化是其护城河,已在18个市场建立运营中心,模式轻资产,净现金率达市值的24%,净资产收益率(ROE)超过30%
中东非社交娱乐赛道发展趋势如何?
中东和北非地区年轻、数字化参与度高,社交文化乐于付费,渗透率仍提升。Newborn Town在该地区表现突出,其短剧业务预计以28%的复合年增长率增长至9.5亿美元(2024-2030财年)。公司通过全球特许经营模式,如SUGO在拉丁美洲和TopTop在日本市场的成功,证明其模式可复制。未来将深化中东和北非及东南亚市场,拓展高价值新兴市场。
研报重点分析了哪些方面?
研报重点分析了Newborn Town的核心业务模式、增长驱动力、收入驱动因素、催化剂与风险、估值与同行比较、管理与战略以及股权激励。报告指出公司收入增长主要驱动力包括中东和北非市场深化、全球特许经营模式、短剧业务。同时分析了2026年第一季度收入可能同比上升33-40%等催化剂,以及SUGO/TopTop继任者缺失等风险。
当前市场对新生儿城的判断是什么?
Newborn Town在海外市场表现优异,其市盈率8倍,低于海外同行Yalla(~6倍)和JOYY(~12倍),但增长速度最快。公允价值为12.0港元,对应约10倍的2026-2027财年预估调整后盈利。公司纳入港股通扩大股东基础,估值具有吸引力。2025财年中东和北非贡献超过60%社交收入,同比增长约50%。
研报提示了哪些风险?
研报提示的主要风险包括SUGO/TopTop成熟后继任者缺失、销售与市场(S&M)投资回报率下滑、中东和北非地区监管变化。此外,创新业务拖累收窄,AI生产降低投资需求,AIPPY完成拆分。公司计划实施3亿港元两年回购计划,占自由现金流不到10%,留有扩大空间。