猜你想问
本周四大主动量化组合的表现如何?
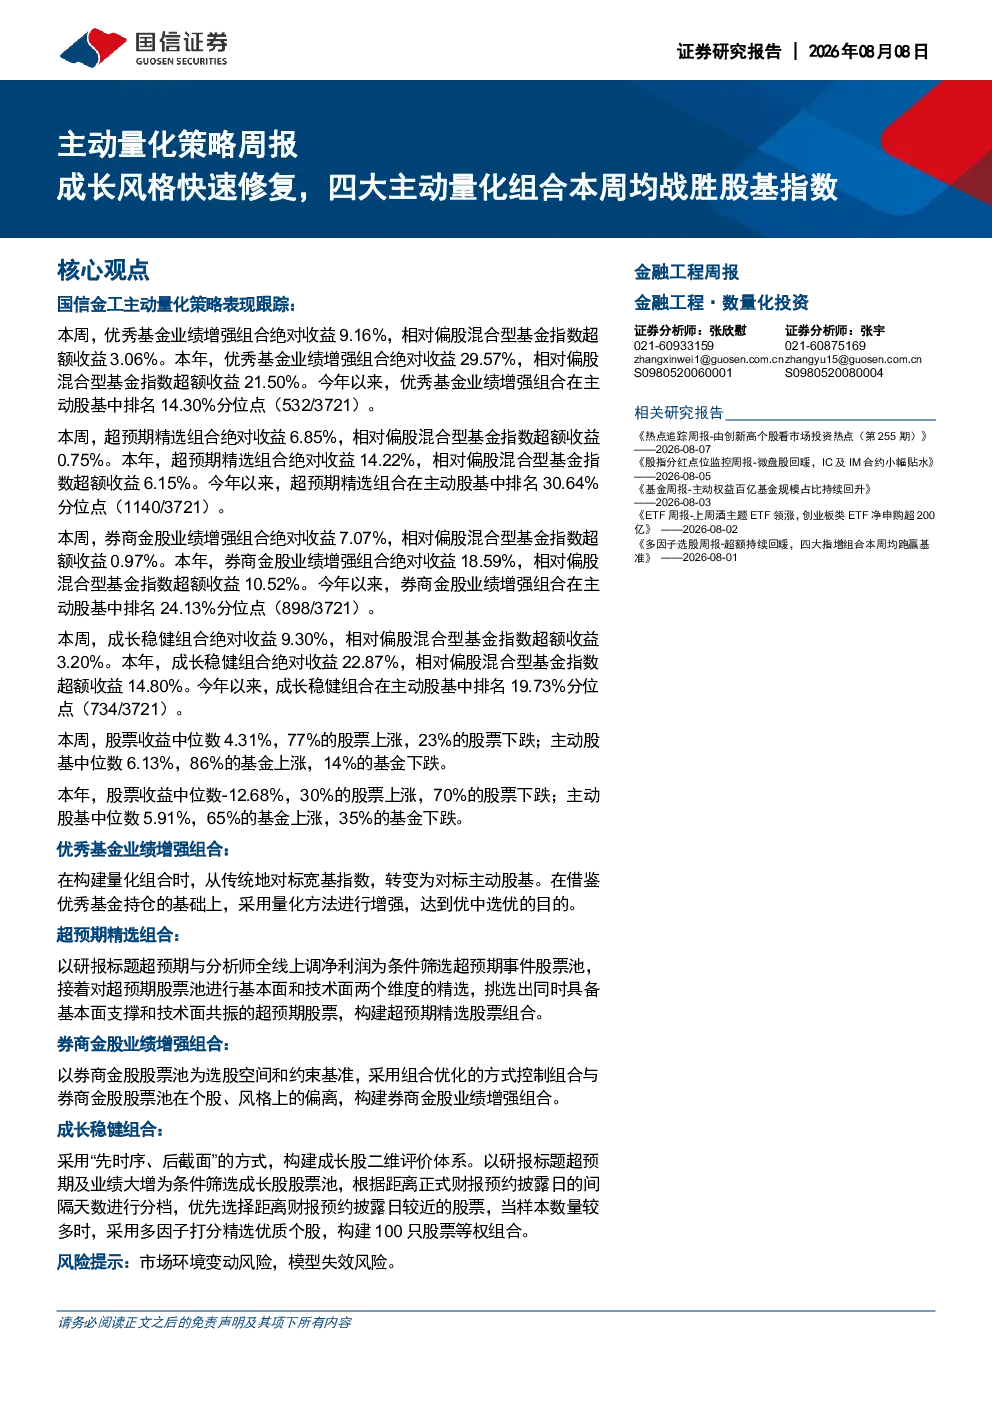
本周,国信金工的四大主动量化组合均战胜了偏股混合型基金指数。其中,优秀基金业绩增强组合超额收益3.06%,超预期精选组合超额收益0.75%,券商金股业绩增强组合超额收益0.97%,成长稳健组合超额收益3.20%。这表明量化策略在本周表现良好,能够有效捕捉市场机会。
成长风格在本周的市场表现有何特点?
本周成长风格展现出快速修复的特点,成为市场的主要亮点之一。国信金工的量化组合通过精准的策略配置,成功把握了成长风格的机会,实现了超额收益。这反映了成长风格在当前市场环境下的韧性和潜力,也为投资者提供了新的投资思路。
报告中提到的四大主动量化组合分别采用了哪些策略?
报告中提到的四大主动量化组合采用了不同的策略。优秀基金业绩增强组合对标主动股基收益中位数,借鉴优秀基金持仓并量化增强;超预期精选组合筛选超预期事件股票池,进行基本面和技术面双层优选;券商金股业绩增强组合以券商金股股票池为选股空间,控制组合偏离度;成长稳健组合采用“先时序、后截面”方式构建成长股评价体系,优先选择距离财报预约披露日较近的股票。这些策略各有侧重,旨在捕捉不同市场机会。
当前市场环境下,量化策略有何优势?
在当前市场环境下,量化策略展现出多方面的优势。首先,量化策略能够系统性地分析市场数据,及时捕捉市场机会;其次,通过模型控制风险,能够有效降低投资组合的波动性;此外,量化策略不受情绪影响,能够保持稳定的投资风格。这些优势使得量化策略在复杂多变的市场环境中具有较强竞争力。
本报告存在哪些风险提示?
本报告提示的主要风险包括市场环境变动风险和模型失效风险。市场环境的变化可能导致量化策略的效果受到影响,而模型的失效则可能使投资组合面临更大的风险。因此,投资者在使用量化策略时需要密切关注市场动态,并定期评估模型的适应性,以降低潜在风险。
你可能感兴趣
主动量化策略周报:微盘股领涨,四大主动量化组合本周均战胜股基指数
国信证券2025-05-10
主动量化策略周报:四大主动量化组合本周均战胜股基指数
国信证券2023-12-09
主动量化策略周报:微盘股指数创历史新高,四大主动量化组合本周均战胜股基指数
国信证券2025-10-25
主动量化策略周报:科创反弹,四大主动量化组合本周均战胜股基指数
国信证券2026-09-19
主动量化策略周报:创反弹,四大主动量化组合本周均战胜股基指数
金融国信证券2026-09-19
主动量化策略周报:四大主动量化组合本周均战胜股基指数
国信证券2023-11-25
主动量化策略周报 微盘与红利齐涨,四大主动量化组合本周均战胜股基指数
国信证券2026-08-29
主动量化策略周报:大盘股指数创历史新高,四大主动量化组合本周均战胜股基指数
金融国信证券2025-10-25
主动量化策略周报:微盘股领涨,四大主动量化组合本周均战胜股基指数
国信证券2023-08-19
资源股领涨,四大主动量化组合本周均战胜股基指数
国信证券2024-04-04