猜你想问
这份研报的核心内容是什么?
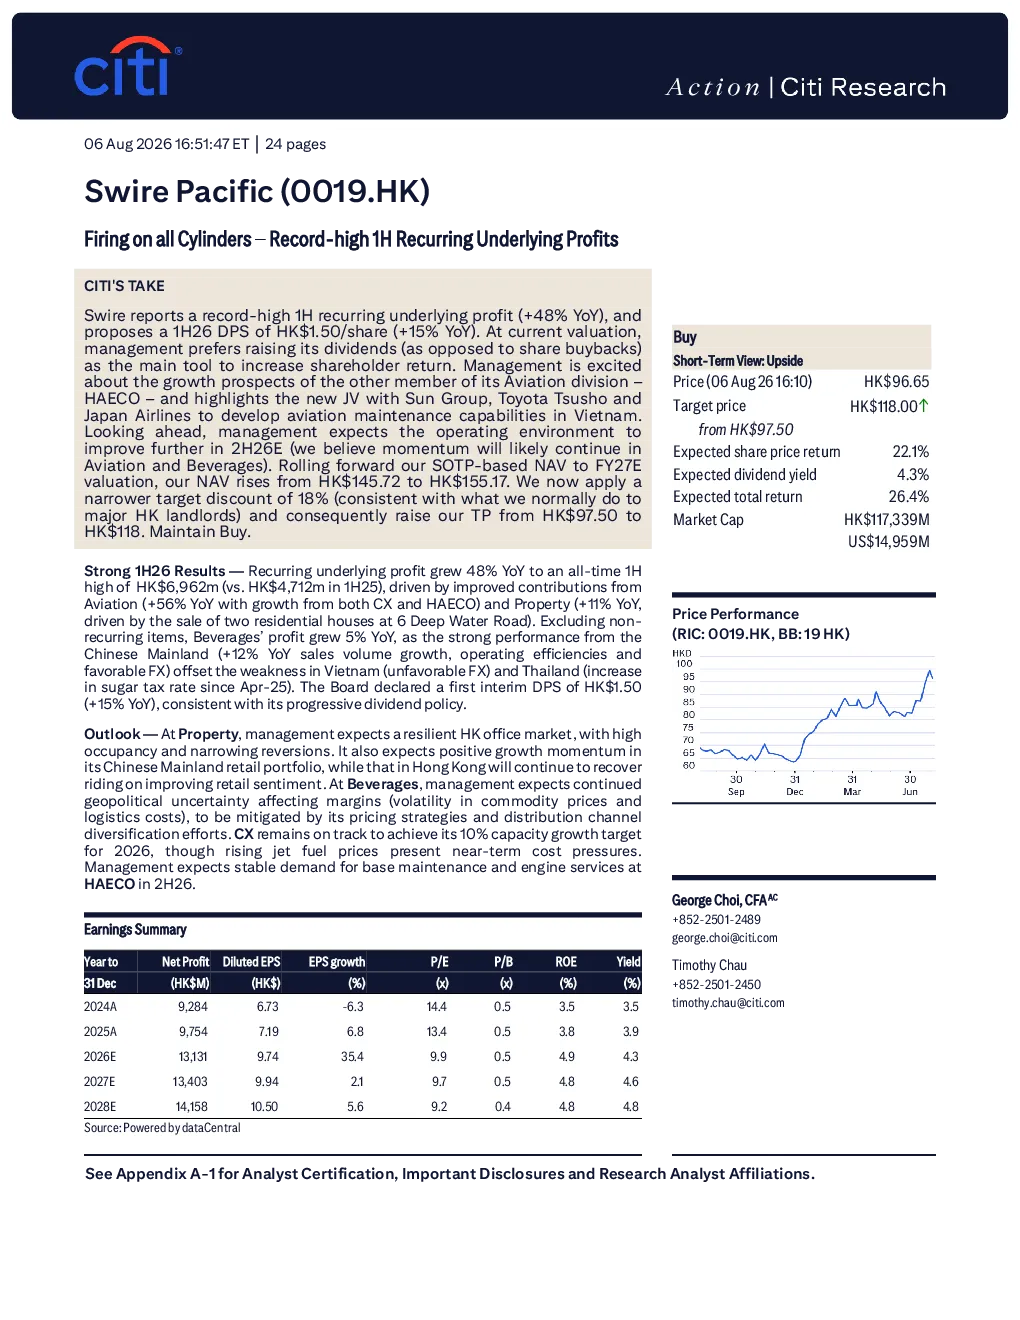
这份研报分析了太古集团2026年上半年的业绩表现,指出归母净利润创历史新高,达696.2亿港元,同比增长48%。主要增长动力来自航空业务和房地产业务。航空业务同比增长56%,国泰航空和海航贡献显著增长;房地产业务同比增长11%,主要来自香港住宅项目出售。此外,饮料业务盈利同比增长5%,中国大陆市场表现强劲。董事会宣布首笔中期股息为每股1.50港元,同比增长15%。研报还详细分析了各业务板块的具体表现和未来展望。
饮料业务的发展趋势如何?
饮料业务方面,太古集团2026年上半年基本归属利润同比增长5%,达8.46亿港元。中国大陆市场增长强劲,销售量同比增长12%,新兴渠道推动增长。香港市场收入增长8%,主要受销量和价格组合提升。台湾地区盈利同比增长42%,产品创新带动销量增长。然而,越南和泰国市场受汇率影响盈利下滑,但收入增长5%。泰国和老挝市场受糖税影响盈利下降。管理层预计未来将加强新兴渠道和数字化建设,并继续投资低糖和无糖产品。
报告重点分析了哪些方向?
报告重点分析了太古集团各业务板块的业绩表现和未来展望。具体包括:饮料业务的增长动力、航空业务的盈利增长及国泰航空的贡献、贸易与工业板块的盈利增长情况、医疗保健板块的损失份额扩大原因以及各业务板块的估值情况。此外,报告还分析了太古集团的财务状况,包括资产负债表、资本支出和投资活动等。
当前市场对太古集团的整体判断是什么?
当前市场对太古集团的整体判断是积极的。太古集团2026年上半年业绩表现亮眼,归母净利润创历史新高,各业务板块均有所增长。财务状况稳健,净债务下降,杠杆率降至19.3%。报告还上调了太古集团的估值和目标价,维持买入评级。不过,报告也提示了市场风险,如香港房地产市场波动、航空行业周期性风险和高油价影响等。
研报提到了哪些风险提示?
研报提到了多项风险提示。首先,香港房地产市场波动可能影响太古集团的房地产业务表现。其次,航空行业存在周期性风险,可能影响航空业务的盈利增长。此外,高油价可能对集团的运营成本产生影响。另外,汇率和税收政策的变化也可能影响饮料业务在越南和泰国的盈利表现。这些风险因素需要投资者关注。