猜你想问
CorVel 2026年季度报告主要财务数据有哪些?
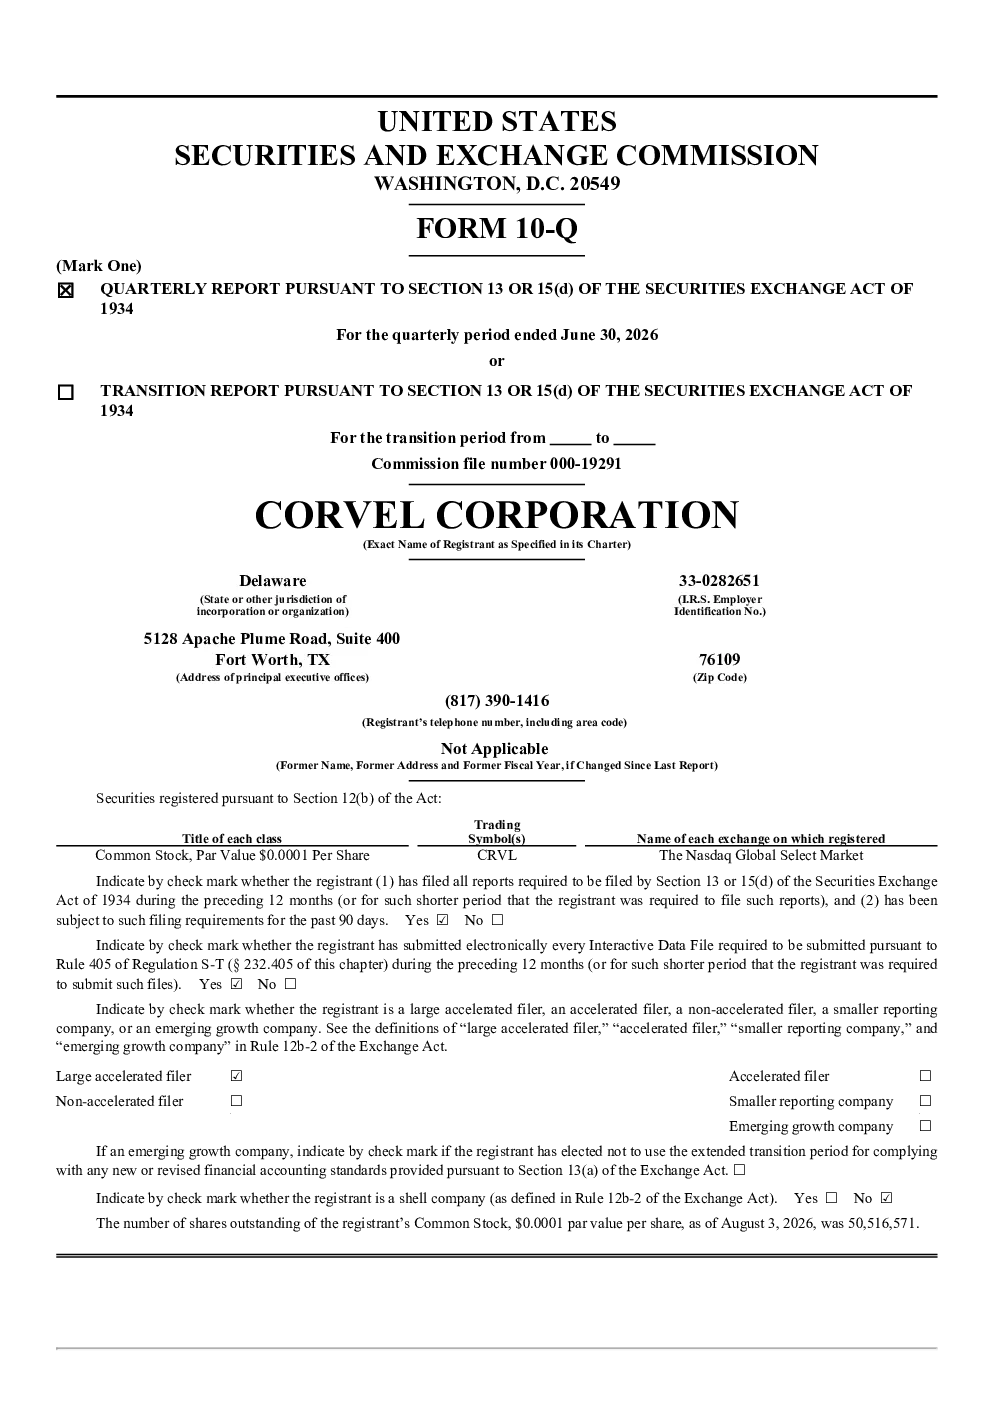
CorVel 2026年第一季度报告显示,公司总收入同比增长11%,达到2.599亿美元,主要得益于网络解决方案和患者管理业务的增长。网络解决方案服务收入增长14%,达到1.006亿美元;患者管理服务收入增长9%,达到1.593亿美元。成本收入同比增长8%,达到1.921亿美元。每股收益同比增长21%,达到0.63美元。
CorVel所在赛道发展趋势如何?
CorVel属于医疗信息技术服务赛道,2026年第一季度报告显示其网络解决方案和患者管理业务均实现显著增长,反映该赛道受益于数字化转型和医疗数据管理需求提升。公司现金储备充足,表明赛道具备较强的盈利潜力和发展空间。
CorVel报告重点分析了哪些业务方向?
报告重点分析了网络解决方案和患者管理两大业务板块的增长驱动因素,前者主要得益于现有客户拓展,后者则来自医疗服务机构的数字化需求。同时报告披露了软件开发支出增加对行政费用的推动作用,显示公司在技术创新和业务扩张方面的持续投入。
当前医疗信息技术服务市场状况如何?
从CorVel报告数据看,医疗信息技术服务市场呈现稳健增长态势,客户对网络解决方案和患者管理服务的需求持续提升。行业竞争加剧导致成本收入同步增长,但公司仍保持较高利润率,表明市场整体具备较强竞争力和发展韧性。
CorVel报告提示了哪些主要风险?
报告指出公司面临行业竞争、网络安全、潜在诉讼、监管环境及股权稀释等风险。其中网络安全风险尤为突出,需关注数据泄露和系统瘫痪可能对公司运营造成的冲击。此外,监管政策变化可能影响业务合规性,需持续跟踪政策动态。
你可能感兴趣
CorVel Corp 2026年季度报告
美股财报2026-02-05
CorVel Corp 2024年度报告
美股财报2025-05-23
CorVel Corp 2025 年年度报告
美股财报2025-02-06
CorVel 2025年度报告
美股财报2026-05-22
中国现制茶饮行业数据库系列报告:中国现制茶饮行业2026年第1季度观察(精华版)
食品饮料头豹研究院2026-05-20
CDT Equity Inc 2026年季度报告
美股财报2026-07-15
景顺 2026年季度报告
美股财报2026-07-15
通用电气(GE)维诺瓦2026年季度报告
美股财报2026-07-22
金融工程季度报告:二季度大幅加仓电子,重仓股集中度提升——公募基金2026年二季报分析
金融国信证券2026-07-21
Fathom Holdings Inc 2026年季度报告
美股财报2026-07-16