猜你想问
西部矿业的2026年半年度报告有哪些关键业绩表现?
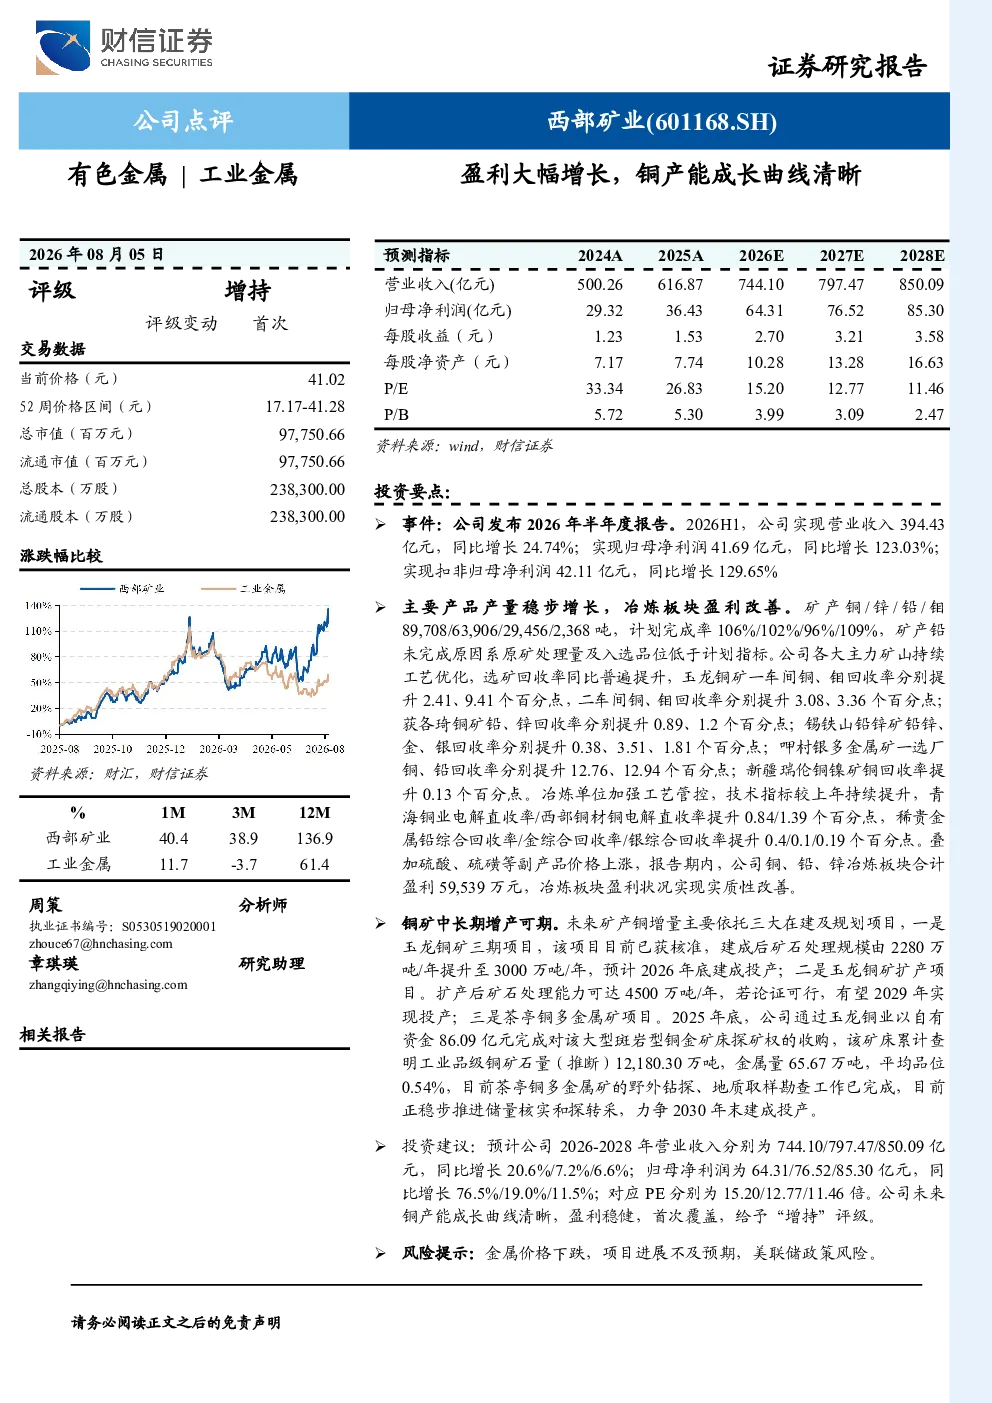
西部矿业发布2026年半年度报告,实现营业收入394.43亿元(同比增长24.74%),归母净利润41.69亿元(同比增长123.03%),扣非归母净利润42.11亿元(同比增长129.65%)。矿产铜、锌、铅、钼产量分别为89,708吨、63,906吨、29,456吨、2,368吨,计划完成率分别为106%、102%、96%、109%。选矿回收率普遍提升,冶炼板块盈利改善,合计盈利59,539万元。
有色金属行业未来铜产能发展趋势如何?
未来矿产铜增量主要依托三大项目:玉龙铜矿三期项目(2026年底投产)、玉龙铜矿扩产项目(有望2029年投产)、茶亭铜多金属矿项目(2030年末投产)。预计2026-2028年营业收入分别为744.10亿元、797.47亿元、850.09亿元(同比增长20.6%、7.2%、6.6%),归母净利润分别为64.31亿元、76.52亿元、85.30亿元(同比增长76.5%、19.0%、11.5%)。
这份研报主要分析了哪些方面?
研报主要分析了西部矿业的业绩表现、主要产品产量与冶炼板块情况、铜矿中长期增产计划以及投资建议与预测。报告显示公司业绩显著增长,铜、锌、铅、钼产量超额完成计划,选矿回收率提升带动冶炼板块盈利改善,未来铜产能增长可期。预计未来三年公司营收和净利润将稳步增长,首次覆盖给予“增持”评级。
当前有色金属市场的现状如何?
当前有色金属市场呈现行业景气度提升态势,西部矿业作为铜矿企业,业绩增长显著,矿产铜产量超额完成计划,未来铜产能增长可期。选矿回收率提升和冶炼板块盈利改善显示公司运营效率提升。但需关注金属价格波动、项目进展不及预期等因素对行业整体的影响。
研报中提示了哪些风险因素?
研报提示的主要风险包括金属价格下跌、项目进展不及预期、美联储政策风险。金属价格波动直接影响公司盈利水平,项目进展存在不确定性可能影响未来产能释放,美联储政策调整可能带来宏观经济波动,需持续关注这些风险因素对行业和公司的影响。