猜你想问
这份研报的核心内容是什么?
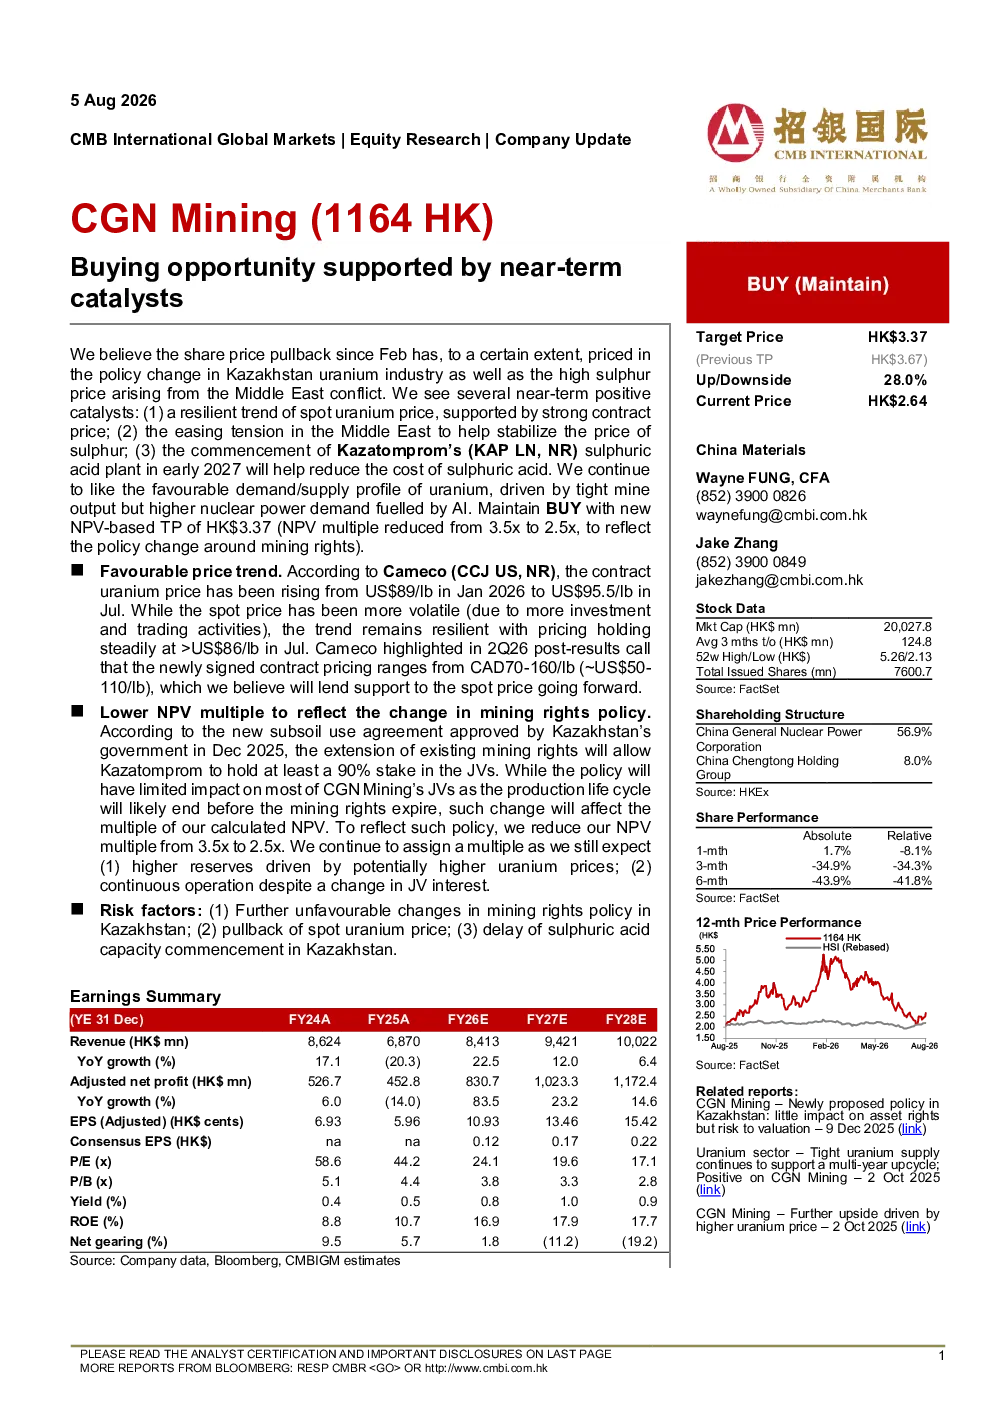
这份研报分析了CGN Mining(1164 HK)的近期投资机会,主要关注铀行业周期性上涨趋势。报告指出,持续的铀供应紧张支撑多年度周期性上涨,矿山产量紧张但受人工智能驱动核能需求上升。短期积极催化剂包括现货铀价强劲趋势、合约价强力支撑,以及中东紧张局势缓和有助于稳定硫价。此外,哈萨克斯坦硫酸厂2027年初投产将降低硫酸成本。采矿权政策变更方面,哈萨克斯坦新地下使用权协议批准,合资企业中Kazatomprom持股至少90%,影响NPV计算倍数,从3.5倍降至2.5倍。报告维持买入评级,新净现值(NPV)目标价位港币3.37元。
铀行业的发展趋势如何?
铀行业正经历周期性上涨,主要由于持续的铀供应紧张。报告指出,矿山产量紧张但受人工智能驱动核能需求上升,这将支撑行业多年度周期性上涨。短期积极因素包括现货铀价强劲趋势和合约价强力支撑,以及中东紧张局势缓和有助于稳定硫价。哈萨克斯坦硫酸厂2027年初投产将降低硫酸成本,进一步利好行业。长期来看,铀供需有利格局,矿山产量紧张但受人工智能驱动核能需求上升,为行业提供支撑。
报告重点分析了哪些方向?
报告重点分析了CGN Mining(1164 HK)的短期催化剂和长期投资价值。短期方面,报告关注现货铀价强劲趋势、合约价强力支撑,以及中东紧张局势缓和对硫价的影响。哈萨克斯坦硫酸厂投产和采矿权政策变更也是短期积极因素。长期来看,报告关注铀供需格局,特别是矿山产量紧张但受人工智能驱动核能需求上升的趋势。报告采用净现值法评估公司价值,基于矿山寿命或相关许可证,未来现金流被折现到现值。报告维持买入评级,新净现值(NPV)目标价位港币3.37元。
当前市场现状如何判断?
当前市场现状显示铀行业处于周期性上涨阶段,主要由于铀供应紧张和核能需求上升。现货铀价稳定在每磅86美元以上,合同铀价从每磅89美元上涨至95.5美元。报告采用净现值法评估公司价值,基于矿山寿命或相关许可证,未来现金流被折现到现值。市盈率和市净率方面,2023年P/E 40.3倍,预计2028年降至17.1倍;2023年P/B 5.2倍,预计2028年降至2.8倍。这些数据表明市场对铀行业前景持乐观态度。
研报提示了哪些风险因素?
研报提示了几个主要风险因素。首先,哈萨克斯坦采矿权政策可能进一步不利变化,这将影响公司NPV计算倍数。其次,现货铀价可能回落,这将影响公司收入和利润。最后,哈萨克斯坦硫酸产能启动可能延迟,这将增加公司运营成本。这些风险因素需要投资者密切关注,以评估投资风险。