猜你想问
这份研报的核心内容是什么?
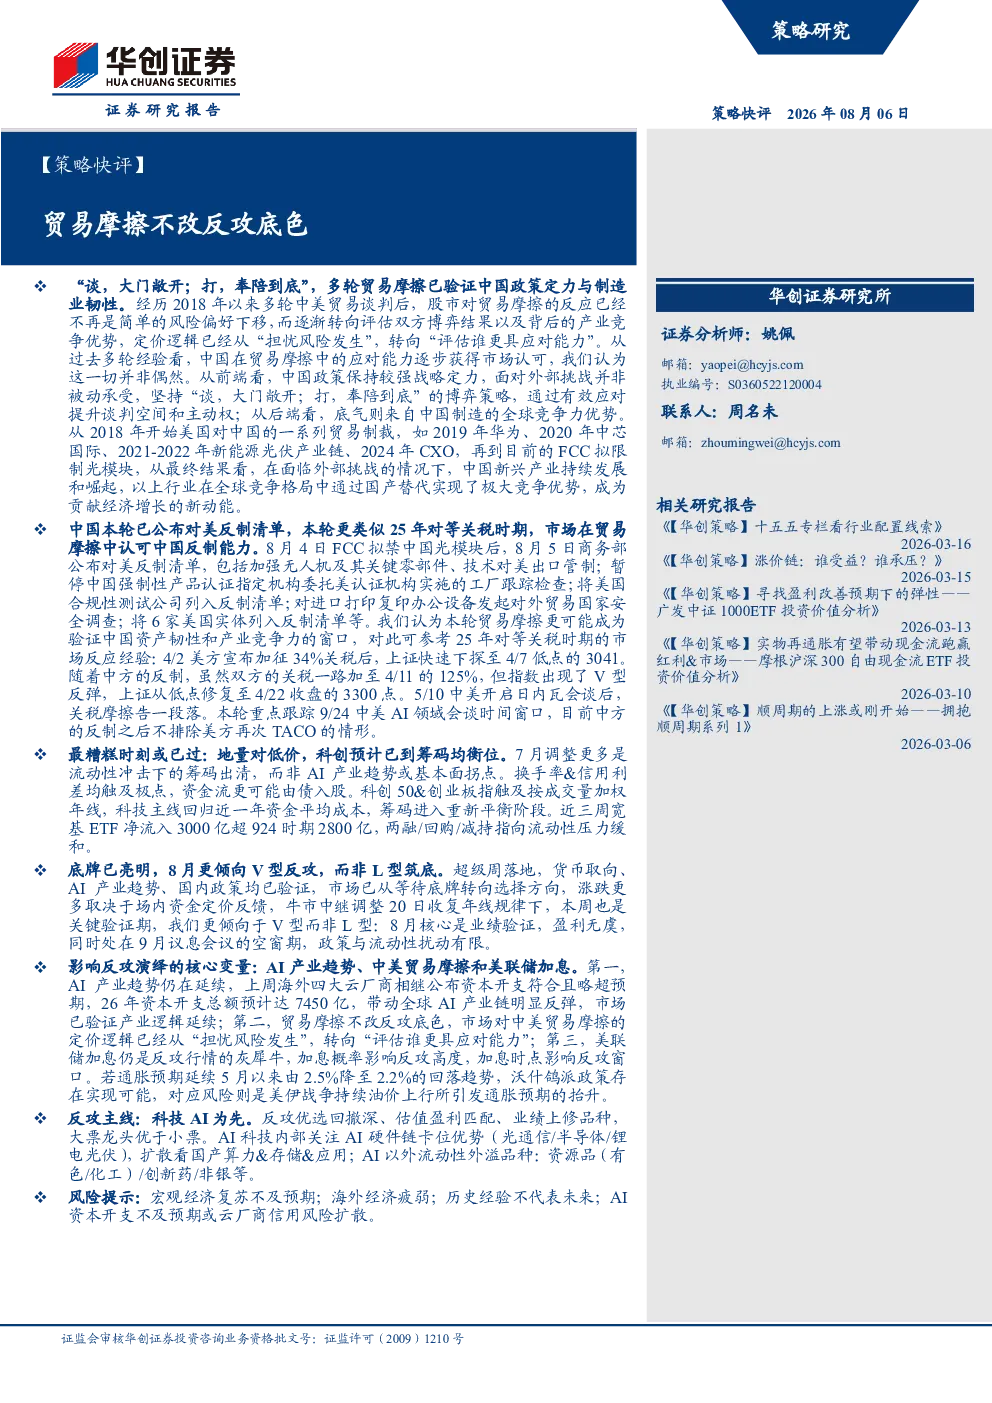
这份研报的核心观点是,多轮贸易摩擦验证了中国政策定力与制造业韧性。市场对贸易摩擦的反应已从简单的风险偏好下移转向评估双方博弈结果及产业竞争优势,定价逻辑从“担忧风险发生”转向“评估谁更具应对能力”。中国在贸易摩擦中的应对能力逐步获得市场认可,得益于政策保持较强战略定力,以及中国制造的全球竞争力优势。
报告关注哪些赛道或行业发展趋势?
报告关注中国新兴产业持续发展和崛起,通过国产替代实现竞争优势。特别是华为、中芯国际、新能源光伏产业链、CXO、光模块等领域在贸易制裁下的表现。AI产业趋势也是重要关注点,特别是AI硬件链卡位优势(光通信/半导体/锂电光伏),以及国产算力、存储、应用的发展。AI以外,资源品(有色、化工)、创新药、非银等流动性外溢品种也受到关注。
报告重点分析了哪些方向?
报告重点分析了中美贸易摩擦对市场的影响及中国应对能力。通过关键数据展示,如2018年以来美国对中国的一系列贸易制裁最终看中国新兴产业持续发展和崛起。报告还分析了市场在贸易摩擦中的反应变化,以及2025年对等关税时期上证指数的V型反弹。此外,报告关注了流动性冲击下的筹码出清,以及宽基ETF净流入等市场现状。
报告对当前市场现状有何判断?
报告认为最糟糕时刻或已过,科创预计已到筹码均衡位。8月更倾向V型反攻,而非L型筑底。超级周落地后,货币取向、AI产业趋势、国内政策均已验证,市场已从等待底牌转向选择方向。报告还分析了近三周宽基ETF净流入、两融流出、回购上升、减持下降等指标,指向流动性压力缓和。
研报有哪些风险提示?
研报提示了宏观经济复苏不及预期、海外经济疲弱导致地缘冲突推升油价并带动通胀预期上行等宏观风险。同时指出历史经验不代表未来,AI资本开支不及预期或云厂商信用风险扩散也是潜在风险。此外,报告还关注了宏观经济复苏不及预期、海外经济疲弱、地缘冲突推升油价并带动通胀预期上行等风险。
你可能感兴趣
非公开发行过会,贸易摩擦不改公司成长逻辑
电气设备华安证券2020-08-04
贸易摩擦阶段性困扰不改中期趋势
安信证券2018-04-08
6月进出口数据点评:贸易摩擦暂缓不改出口增速下行趋势
新时代证券2019-07-13
电气设备行业点评报告:硅片龙头差异化提价,贸易摩擦不改中国光伏全球霸者地位
电气设备开源证券2021-02-08
国博电子(688375)2025年三季报点评:处于过渡的关键蓄力期,短期业绩扰动不改长期成长底色
东吴证券2025-10-30
止盈扰动不改宽松底色,凸点骑乘仍有空间
东方财富2026-04-26
碳酸锂棋近中局成长底色不改
未知机构2026-09-09
碳酸锂:棋近中局,成长底色不改
有色金属国泰海通证券2026-09-07
碳酸锂棋近中局成长底色不改20260910
未知机构2026-09-10
秉承长期主义,龙头底色不改
东吴证券2025-04-10