猜你想问
HubSpot 2026年季度报告核心内容有哪些?
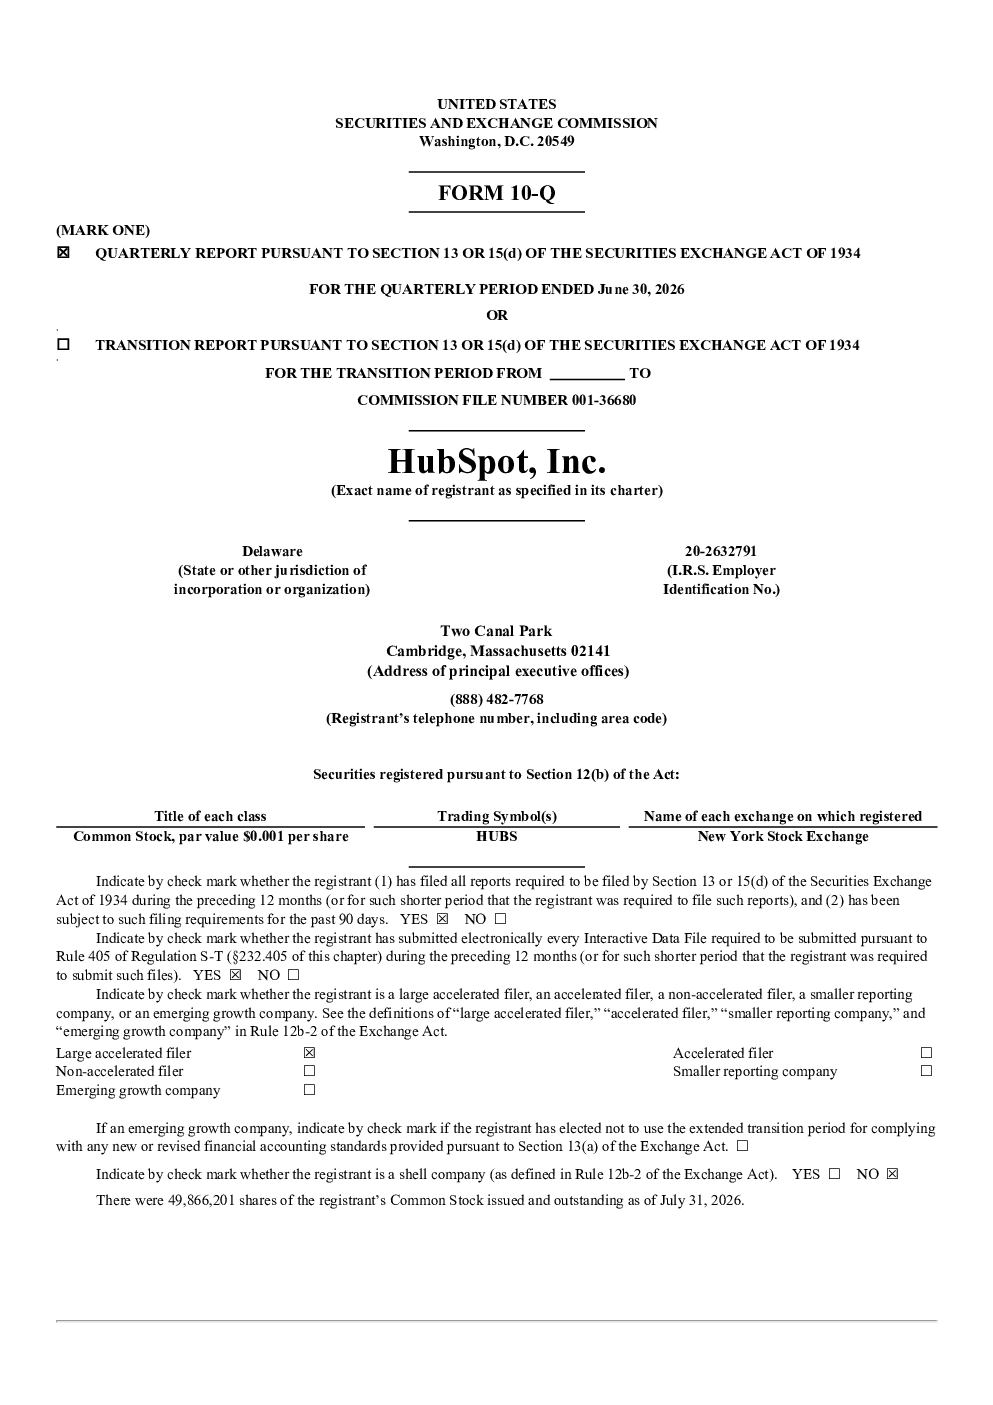
HubSpot 2026年季度报告显示,公司平台包含AI代理、CRM和生态系统,帮助企业实现业务增长。报告指出,截至2026年6月30日,公司拥有306,446名客户,同比增长14.7%。2026年第二季度收入同比增长20%,达到9.12亿美元,其中订阅收入增长149,493万美元,专业服务和其他收入增长1,381万美元。公司毛利率保持82%,研发费用同比下降5%,销售和营销费用同比增长17%。这些数据表明公司业务持续增长,并计划继续投资于研发、销售和营销以及客户服务,以支持长期增长。
客户服务平台赛道发展趋势如何?
客户服务平台赛道正经历快速发展和技术革新。AI技术的应用日益广泛,如HubSpot的AI代理功能,帮助企业自动化营销、销售和客户服务流程。CRM系统与生态系统的整合成为主流趋势,为企业提供一站式解决方案。订阅制模式成为主要收入来源,推动公司实现稳定增长。市场竞争激烈,现有企业如Salesforce、Adobe等持续创新,新兴AI创业公司也带来挑战。企业对高效客户管理工具的需求持续上升,预计未来几年该赛道仍将保持高增长态势。
报告重点分析了哪些方面?
报告重点分析了HubSpot的核心业务增长情况、财务表现和未来战略。业务增长方面,报告强调客户数量和收入的双增长,特别是订阅收入的显著提升。财务表现方面,报告指出公司毛利率稳定在82%,现金储备充足,研发投入持续优化。未来战略方面,报告显示公司计划继续投资于AI技术研发、销售团队扩张和营销活动,以巩固市场地位并支持长期增长。此外,报告还关注了公司面临的竞争环境和宏观经济风险。
当前市场对HubSpot的判断是什么?
当前市场对HubSpot的判断是积极且关注竞争格局。公司展现出强劲的增长势头,尤其在客户数量和收入方面表现突出。订阅收入的增长表明其商业模式具有可持续性。然而,市场也注意到公司面临激烈竞争,包括来自现有巨头和新兴AI公司的挑战。技术环境快速变化,要求公司持续创新以保持领先。此外,汇率波动、通货膨胀和经济不确定性等宏观因素也可能影响公司业绩,投资者需密切关注这些风险因素。
报告提示了哪些风险?
报告提示的主要风险包括市场竞争加剧和宏观经济不确定性。随着AI和客户服务平台赛道的发展,竞争日益激烈,可能影响HubSpot的市场份额和收入增长。技术快速迭代要求公司持续投入研发,否则可能落后于竞争对手。宏观经济风险如汇率波动、通货膨胀和经济衰退也可能对公司业务产生影响。此外,公司高度依赖美国以外的市场,全球政治经济变化可能带来额外风险。投资者需综合考虑这些因素,评估投资风险。