核心观点
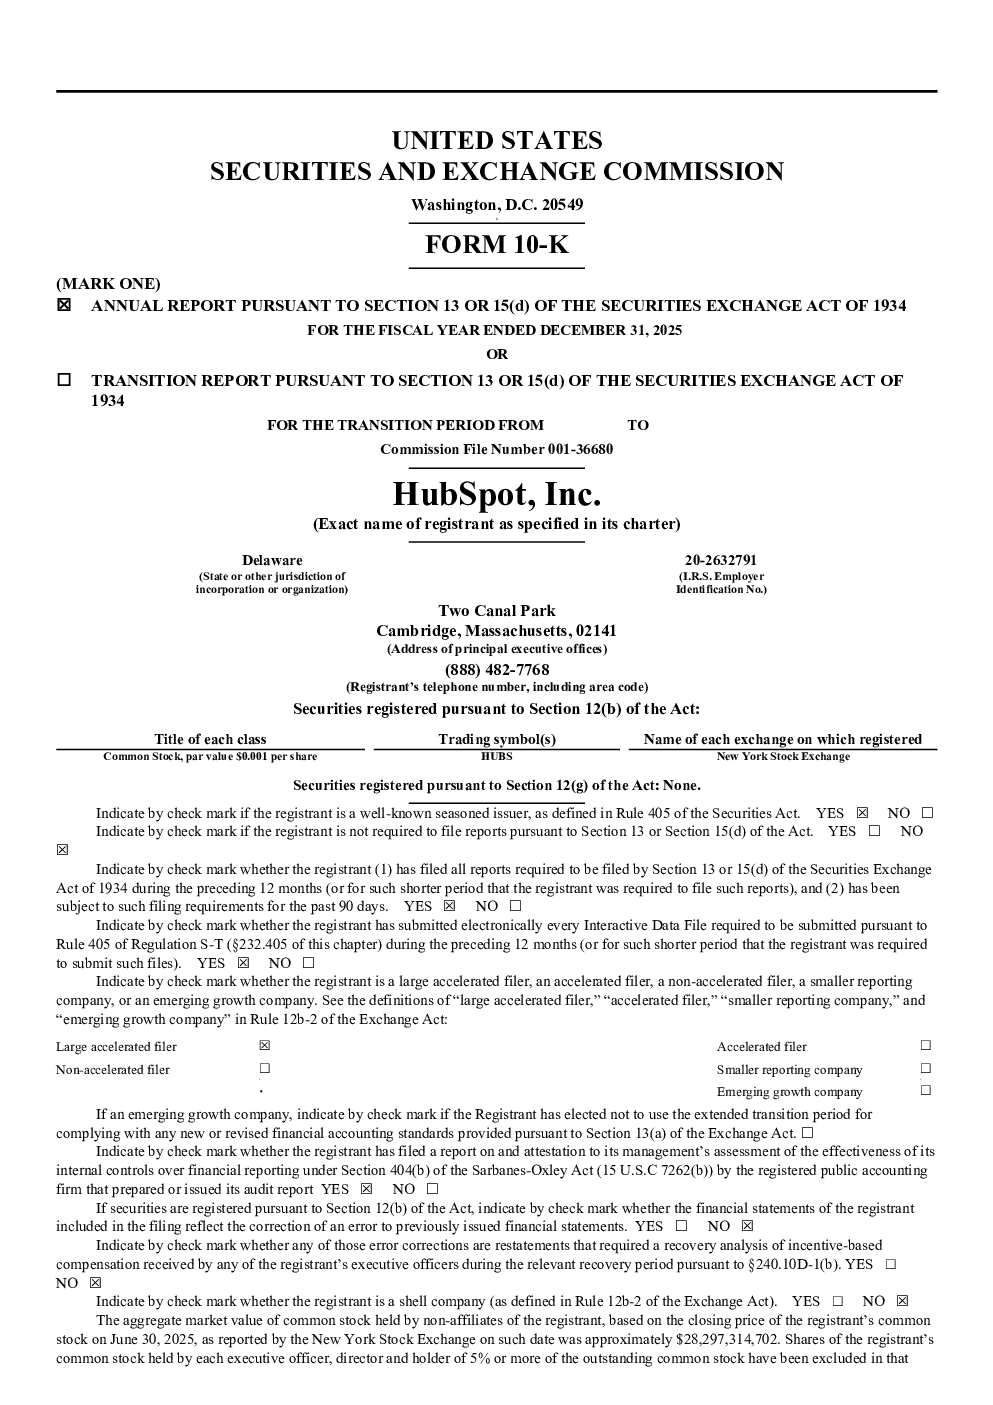
HubSpot, Inc. 是一家提供 AI 驱动的客户平台的公司,旨在帮助营销、销售和客户服务团队推动业务增长。其平台包含 AI 代理和互动中心、智能 CRM 产品以及支持客户平台的生态系统。公司专注于面向中市场 B2B 公司,主要通过订阅模式销售其产品。
关键数据
- 2025 年总收入为 31 亿美元,净利润为 4590 万美元。
- 截至 2025 年 12 月 31 日,员工人数为 88,820 人,客户数量为 288,706 个,分布在全球 135 个国家。
- 公司主要收入来源为订阅其客户平台和相关专业服务,占总收入的 98%。
增长策略
- 扩大客户群:利用直销、免费增值定价策略和解决方案合作伙伴网络。
- 提高现有客户收入:通过交叉销售、向上销售和增加用户数量。
- 持续国际化:扩大国际市场 presence,通过当地销售、营销和专业服务能力投资。
- 持续创新和扩展客户平台:推出新产品和应用,扩展平台功能。
- 选择性收购:收购互补的业务、技术和团队。
风险因素
- 依赖客户续订、新客户添加、现有客户收入增长和市场增长。
- 来自现有和新兴软件公司的激烈竞争。
- 无法有效开发和扩展客户平台功能。
- 解决方案合作伙伴的参与和服务水平。
- 无法保持思想领导地位和品牌知名度。
- 无法适应快速变化的技术和客户需求。
- 无法提供高质量的客户支持。
- 无法快速扩展业务以满足客户不断增长的需求。
- 研发资源不足。
- 国际业务风险,包括监管、文化和经济风险。
- 货币汇率波动风险。
- 经济不确定性风险。
- 技术运营基础设施和第三方依赖风险,包括数据中心服务中断、平台故障和网络安全风险。
- 知识产权风险,包括侵权诉讼和开源软件的潜在法律问题。
- 政府监管风险,包括隐私、数据保护和网络安全法规。
- 股权融资风险,包括股票价格波动和债务融资限制。
- 重大收购的风险,包括整合挑战和成本超支。
- 税收风险,包括增值税和税收法规变化。
财务状况和经营成果
- 公司历史上存在亏损,未来盈利能力存在不确定性。
- 订阅收入增长,平均每客户订阅收入增加。
- 专业服务和其他收入增长,主要受 Payments 的影响。
- 研发、销售和营销费用增加,以支持业务增长。
- 公司拥有充足的运营资金,并计划继续投资以支持增长。
- 公司授权进行股票回购计划,总额高达 10 亿美元。
结论
HubSpot, Inc. 是一家具有巨大增长潜力的公司,其 AI 驱动的客户平台在中市场 B2B 公司中具有竞争优势。然而,公司也面临着多种风险和挑战,包括市场竞争、经济不确定性、技术运营风险和政府监管。公司需要持续创新、扩展平台功能、提高客户满意度并有效管理风险,才能实现长期可持续发展。