猜你想问
这份光伏行业周报主要讲了什么内容?
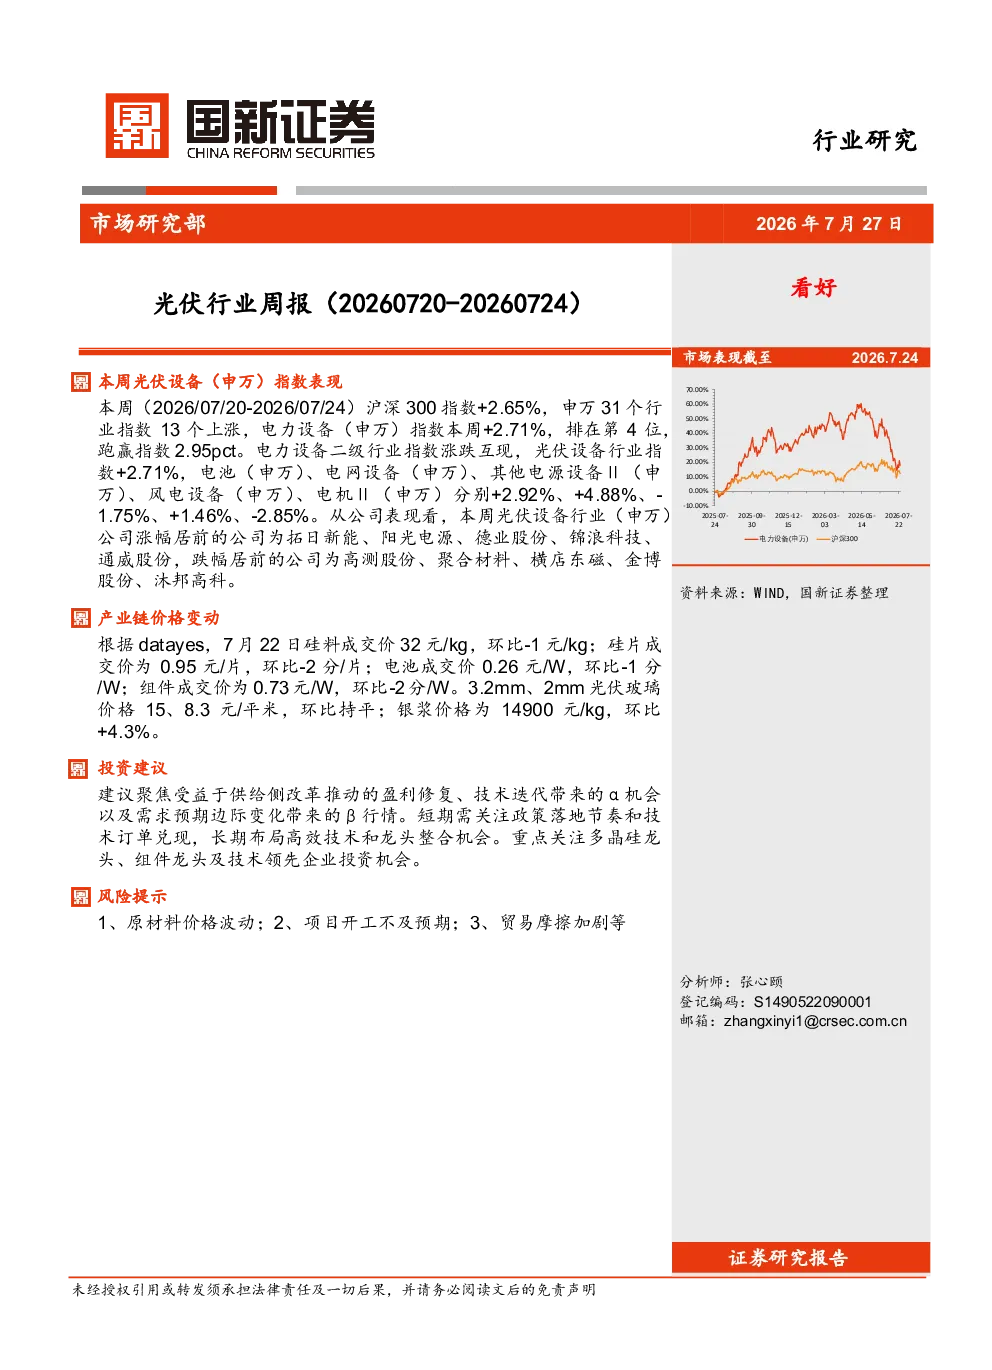
这份周报回顾了2026年7月20日至7月24日光伏行业的市场表现,分析了沪深300指数和电力设备指数的涨跌情况,重点提及了光伏设备行业指数上涨2.71%。报告还梳理了产业链价格走势,包括硅料、硅片、电池和组件的价格变化,以及光伏玻璃和银浆的价格动态。此外,报告总结了工信部加强光伏领域竞争整治、国家能源局推进农村能源革命和发布电力统计数据等要闻,并提出了聚焦供给侧改革、技术迭代和需求预期的投资建议,最后提示了原材料价格波动、项目开工不及预期和贸易摩擦等风险因素。
光伏行业未来发展趋势如何?
光伏行业未来发展趋势呈现多方面特点。从产业链价格来看,硅料、硅片和电池价格环比下降,但银浆价格环比上涨,显示产业链价格波动存在结构性差异。政策层面,工信部通过发布强制性国家标准、产能预警和企业约谈等手段规范竞争秩序,旨在缓解“内卷式”竞争。国家能源局则通过推进农村能源革命,开展村镇微能网建设试点,为行业带来新的增长点。技术层面,报告建议关注技术迭代带来的α机会,长期布局高效技术和龙头整合机会,表明技术创新是行业发展的核心驱动力。
本报告重点关注哪些分析方向?
本报告重点关注三个分析方向:一是供给侧改革推动的盈利修复,通过政策规范和行业整合提升行业整体盈利能力;二是技术迭代带来的α机会,强调高效技术和领先企业的投资价值;三是需求预期边际变化带来的β行情,关注市场需求波动对行业的影响。报告特别建议短期关注政策落地节奏和技术订单兑现情况,长期则布局多晶硅龙头、组件龙头及技术领先企业,体现了对行业龙头企业的偏好。
当前光伏市场现状如何判断?
当前光伏市场现状呈现结构性分化。一方面,行业整体表现积极,电力设备指数跑赢沪深300指数,光伏设备行业指数上涨2.71%,显示市场整体回暖。另一方面,产业链价格波动明显,硅料、硅片和电池价格环比下降,但银浆价格环比上涨,表明成本端存在不确定性。此外,6月光伏新增装机规模同比下降13.09%,1-6月累计同比下降66.04%,市场需求端存在压力。综合来看,光伏市场处于结构调整和转型升级的关键时期。
本报告提示哪些风险因素?
本报告提示了三个主要风险因素:一是原材料价格波动,硅料、硅片和电池价格虽然环比下降,但市场仍存在不确定性,原材料价格波动可能影响行业盈利能力;二是项目开工不及预期,6月和上半年光伏新增装机规模同比下降,显示市场需求端存在压力,项目开工情况可能影响行业增长预期;三是贸易摩擦加剧,国际贸易环境的不确定性可能对光伏行业出口造成影响。这些风险因素需要投资者密切关注。