猜你想问
这份研报的核心内容是什么?
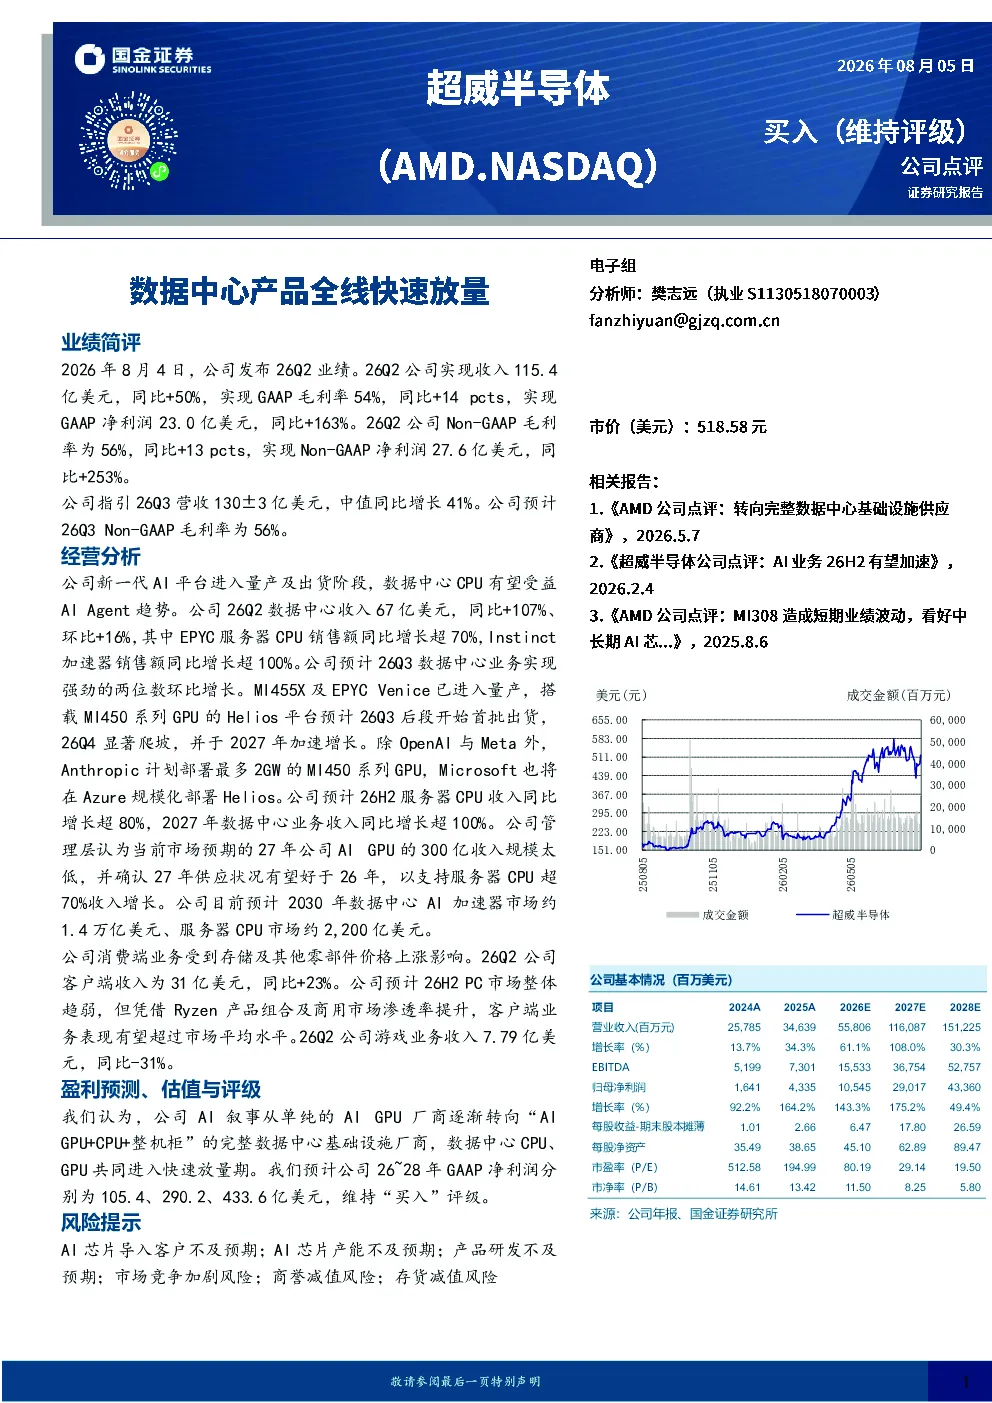
本报告重点分析了AMD超威半导体2026年第二季度的业绩表现及数据中心产品的快速放量情况。公司实现收入115.4亿美元,同比增长50%,GAAP净利润达23.0亿美元,同比增长163%。数据中心收入67亿美元,同比增长107%,其中EPYC服务器CPU和Instinct加速器销售额分别同比增长超70%和超100%。公司新一代AI平台进入量产阶段,预计2026年下半年服务器CPU收入同比增长超80%,2027年数据中心业务收入同比增长超100%
数据中心AI赛道的发展趋势如何?
数据中心AI赛道正经历快速发展,AMD新一代AI平台已进入量产及出货阶段。受益于AIAgent趋势,数据中心CPU业务表现强劲。预计2026年下半年服务器CPU收入同比增长超80%,2027年数据中心业务收入同比增长超100%。公司AI叙事从单纯的AI GPU厂商转向“AIGPU+CPU+整机柜”的完整数据中心基础设施厂商,2030年预计数据中心AI加速器市场约1.4万亿美元、服务器CPU市场约2,200亿美元
研报重点分析了哪些方向?
研报重点分析了AMD数据中心产品的快速放量情况及AI业务的发展。数据中心CPU受益于AIAgent趋势,收入同比增长107%。新一代AI平台进入量产,MI455X及EPYC Venice已量产,Helios平台预计2026年第三季度后段开始首批出货。消费端业务受存储及其他零部件价格上涨影响,但凭借Ryzen产品组合及商用市场渗透率提升,客户端业务表现有望超过市场平均水平
当前数据中心市场的现状如何?
当前数据中心市场呈现快速放量态势,AMD数据中心CPU、GPU共同进入快速放量期。2026年第二季度数据中心收入67亿美元,同比增长107%。公司预计2026年下半年服务器CPU收入同比增长超80%,2027年数据中心业务收入同比增长超100%。除OpenAI与Meta外,Anthropic计划部署最多2GW的MI450系列GPU,Microsoft也将在Azure规模化部署Helios
研报提到了哪些风险提示?
研报提示了AI芯片导入客户不及预期、AI芯片产能不及预期、产品研发不及预期、市场竞争加剧风险、商誉减值风险及存货减值风险。AI芯片导入客户和产能是关键风险点,若不及预期可能影响公司AI业务的增长。此外,市场竞争加剧也可能对公司产品销售造成压力,商誉减值和存货减值风险需持续关注