猜你想问
这份研报的核心内容是什么?
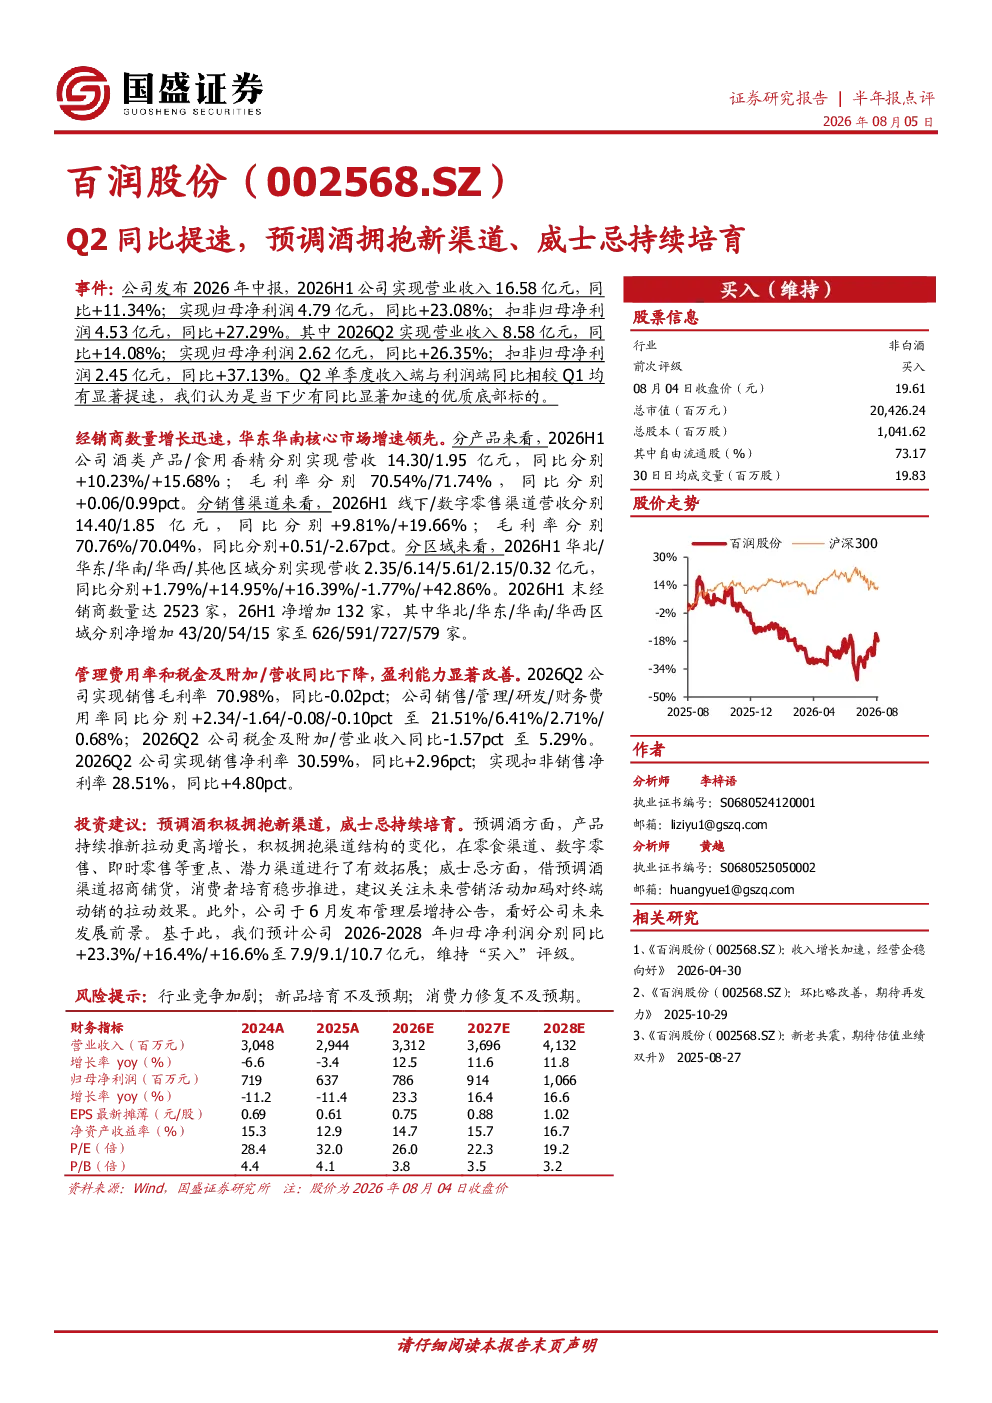
本报告显示,公司2026H1实现营业收入16.58亿元,同比+11.34%;归母净利润4.79亿元,同比+23.08%。Q2单季度收入端与利润端同比增速均显著提速,Q2实现营业收入8.58亿元,同比+14.08%;归母净利润2.62亿元,同比+26.35%。报告强调渠道拓展,经销商数量增长迅速,2026H1末达2523家,其中华东、华南增速领先。数字零售渠道营收同比+19.66%。产品方面,酒类产品营收同比+10.23%,毛利率70.54%;食用香精营收同比+15.68%,毛利率71.74%。区域增长方面,华东、华南营收增速领先,华西受疫情影响同比-1.77%。盈利能力改善,2026Q2销售净利率30.59%,同比+2.96pct;扣非销售净利率28.51%,同比+4.80pct。
预调酒行业的发展趋势如何?
预调酒行业正积极拓展新渠道,报告指出经销商数量增长迅速,数字零售渠道营收同比+19.66%,显示出对线上渠道的重视。华东、华南区域增速领先,表明市场集中度提升。产品方面,酒类和食用香精营收均实现增长,毛利率稳定。行业整体呈现渠道多元化、区域差异化发展的趋势,但需关注新品培育和消费力修复带来的不确定性。
研报重点分析了哪些方向?
报告重点分析了公司渠道拓展、产品表现及区域增长。在渠道方面,经销商数量增长迅速,数字零售渠道表现亮眼;产品方面,酒类和食用香精营收均实现增长,毛利率稳定;区域方面,华东、华南增速领先,华西受疫情影响同比-1.77%。此外,报告还关注到盈利能力改善,销售净利率和扣非销售净利率均有所提升,但需警惕行业竞争加剧的风险。
当前市场对预调酒行业的判断是什么?
当前市场对预调酒行业的判断是积极拓展渠道的同时需关注竞争和新品培育。报告显示,公司通过经销商扩张和数字零售渠道的发力,实现了营收和利润的显著增长。但行业整体竞争激烈,新品培育和消费力修复存在不确定性,需持续关注公司应对这些挑战的能力。华东、华南等区域的市场表现良好,但华西等区域受外部因素影响较大,显示出市场区域分化明显。
研报提示了哪些风险?
研报提示了行业竞争加剧、新品培育不及预期、消费力修复不及预期的风险。行业竞争加剧可能导致价格战和市场份额争夺,新品培育不及预期会影响公司长期增长潜力,消费力修复不及预期则会影响整体市场需求。此外,区域差异化的市场表现也需关注,如华西区域受疫情影响较大,可能对业绩造成拖累。公司管理层增持显示信心,但仍需警惕上述风险带来的不确定性。