-
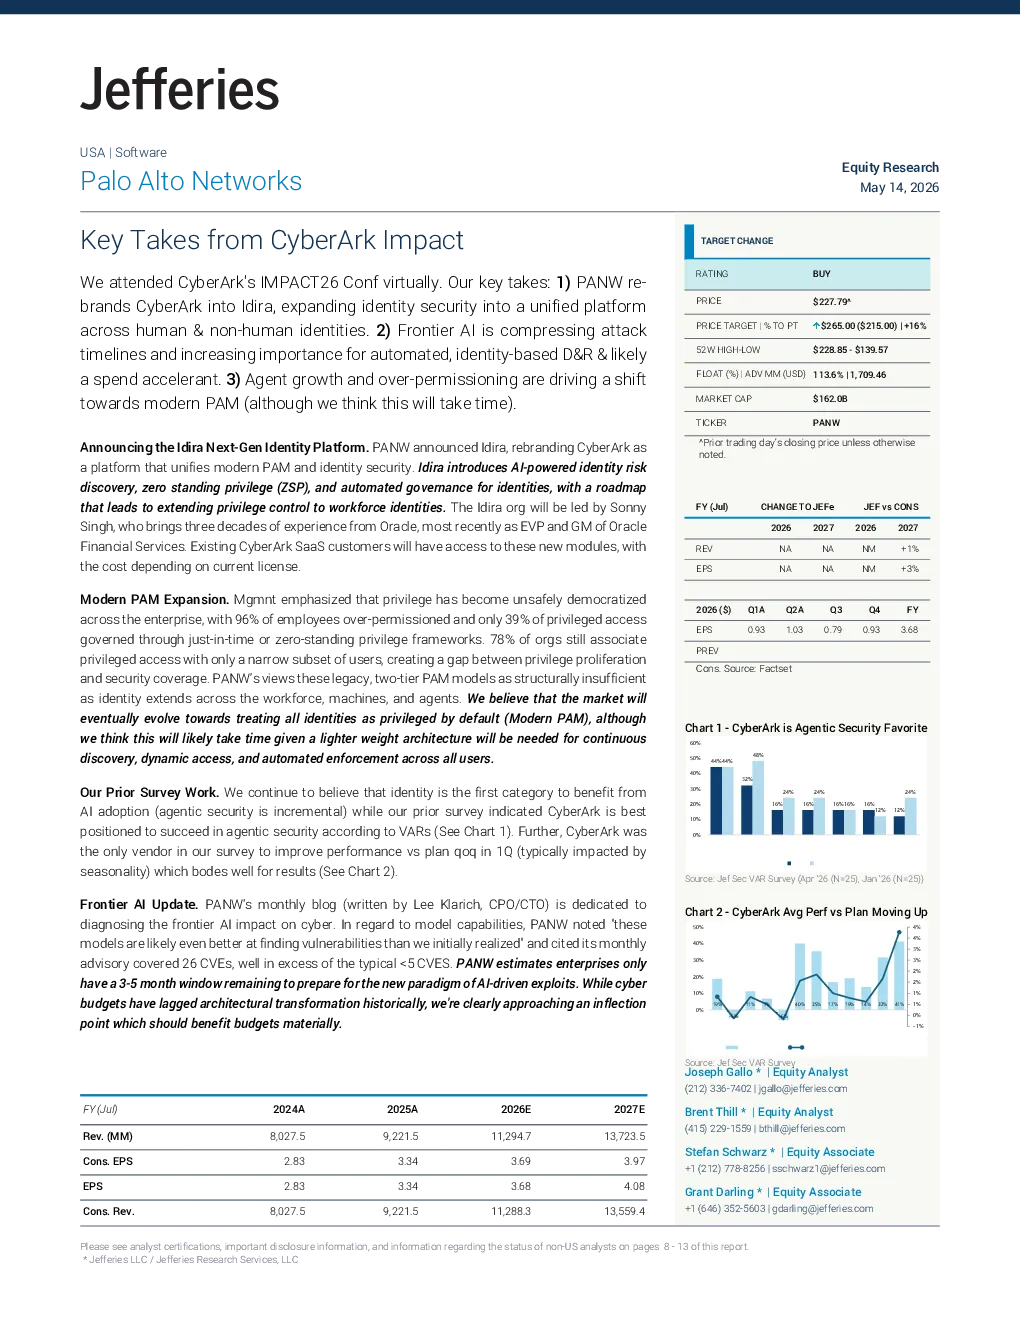
品牌重塑与平台扩展:PANW将CyberArk重新品牌为Idira,打造涵盖人类与非人类身份的统一平台。Idira引入AI驱动的身份风险发现、零静态权限(ZSP)和身份自动化治理,未来将扩展权限控制至员工身份。Idira团队由Sonny Singh领导,现有CyberArk SaaS客户可访问新模块,成本另计。
-
现代PAM发展趋势:管理层指出,特权访问已不安全地民主化,96%员工权限过度配置,仅39%特权访问通过即时授权或零特权框架管理。78%组织特权访问仅与少数用户相关,造成安全覆盖差距。PANW认为传统PAM模型在身份跨越员工、机器和代理时结构不足,市场将演变为将所有身份默认视为特权的现代PAM,但实现需时,因需轻量级架构实现持续发现、动态访问和自动化执行。
-
前期调研与市场地位:前期调研显示,身份认证是率先从AI应用中获益领域,CyberArk在代理式安全领域处于最佳成功位置。调研还表明,CyberArk是唯一在第一季度实现业绩环比增长的供应商,预示良好发展前景。
-
前沿AI与安全挑战:PANW指出AI模型在发现漏洞方面能力超预期,其月度顾问报告涵盖26个CVE,远超典型<5个CVE。企业仅剩3-5个月准备应对AI驱动攻击新范式。网络安全预算将迎来拐点,显著改善预算状况。
-
投资逻辑与目标价:PANW的平台方法覆盖传统网络安全、云安全、SIEM/SOAR和端点安全,满足客户对整合式安全解决方案的需求。投资逻辑基于平台应用强劲采用、企业安全支出加速和市场份额提升。目标价265美元,市盈率16倍EV/NTM收入。
-
可持续发展目标:公司目标包括2030年实现碳中和,2030年使用100%可再生能源。ESG整合方面,关注数据安全和企业文化,包括员工技能短缺、多元化和包容性。
-
估值与风险:市盈率上调至265倍,基于FY28自由现金流预测。下行风险包括产品销售放缓、行业增长率降低、现有供应商竞争加剧。
-
公司简介:帕洛阿尔托网络公司提供网络安全平台,旗舰产品PA系列设备服务于各种规模的企业,还提供虚拟化防火墙、安全管理解决方案和终端保护。公司成立于2005年,2012年完成IPO,总部位于加州圣克拉拉。
-
公司估值/风险:目标价265美元基于现金流折现模型,假设未来几年增长率更高,并考虑股本计划。下行风险包括产品销售放缓、行业增长率降低、现有供应商竞争加剧。
-
软件行业ESG整合更新:关注数据安全和企业文化,包括员工技能短缺、多元化和包容性。