猜你想问
中微公司2Q26业绩超预期主要得益于哪些因素?
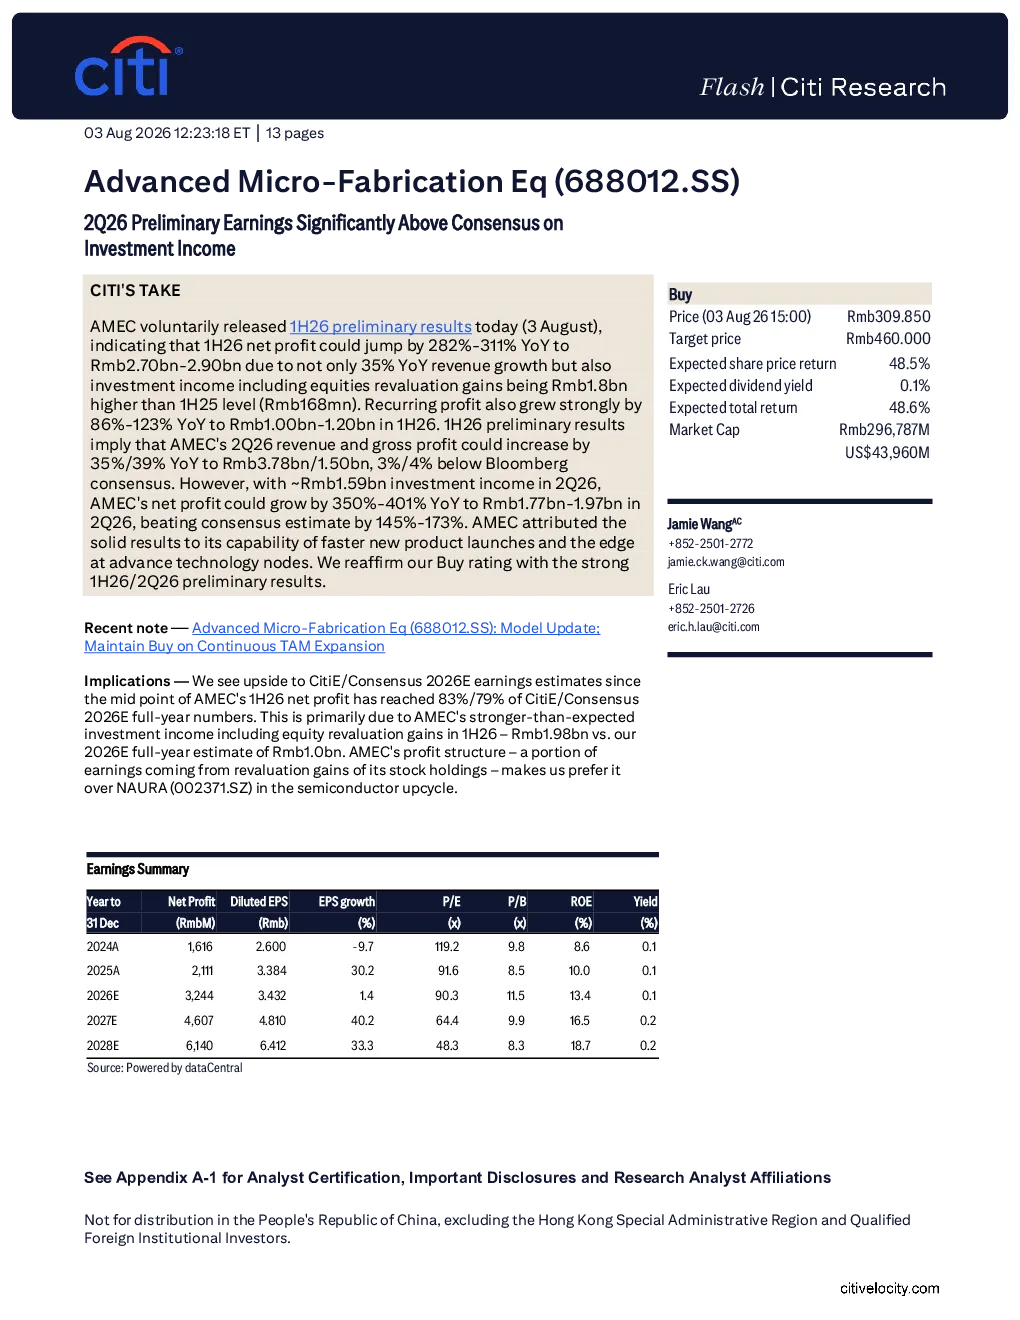
中微公司2026年第二季度初步业绩显著超预期,主要得益于营收增长35%以及投资收益(含股权公允价值变动收益)同比增长。其中,股权公允价值变动收益较2025年上半年高出18亿元人民币,对公司净利润增长贡献显著。公司预计2026年第二季度营收和毛利率将同比增长35%/39%,但净利润将同比增长350%-401%,超出市场预期。业绩增长归因于新产品快速推出能力和先进工艺节点优势。
半导体设备赛道未来发展趋势如何?
半导体设备赛道未来发展趋势向好,但需关注全球半导体周期波动及地缘政治影响。随着全球对芯片自给自足的重视,半导体设备需求有望持续增长。中芯国际等国内设备厂商凭借新产品快速推出能力和先进工艺节点优势,在半导体周期中表现更优。但行业仍面临美国限制措施、技术迭代风险及市场竞争加剧等挑战。
本报告重点分析了中芯国际的哪些方面?
本报告重点分析了中芯国际2026年上半年的业绩表现,包括净利润同比增长282%-311%至27-29亿元人民币,其中股权公允价值变动收益18亿元人民币。报告还预测了2026年第二季度营收和毛利率将同比增长35%/39%,净利润将同比增长350%-401%。此外,报告对比了中芯国际与纳思达的股权公允价值变动收益占比,指出中芯国际在半导体周期中表现更优。
当前半导体设备市场现状如何?
当前半导体设备市场呈现供需两旺态势,但区域分化明显。国内半导体设备需求持续增长,国产替代加速。中芯国际等国内设备厂商凭借技术积累和本土优势,市场份额逐步提升。然而,美国对华半导体限制措施仍对行业造成压力,全球半导体设备市场仍存在不确定性。
本报告提示了哪些投资风险?
本报告提示了中芯国际及半导体设备赛道的投资风险,包括美国限制措施加剧、半导体进口替代趋势放缓、毛利率下滑等。美国对华半导体限制措施可能持续影响公司业务;半导体进口替代趋势若不及预期,将影响市场需求;毛利率下滑可能削弱公司盈利能力。此外,技术迭代风险和市场竞争加剧也需关注。